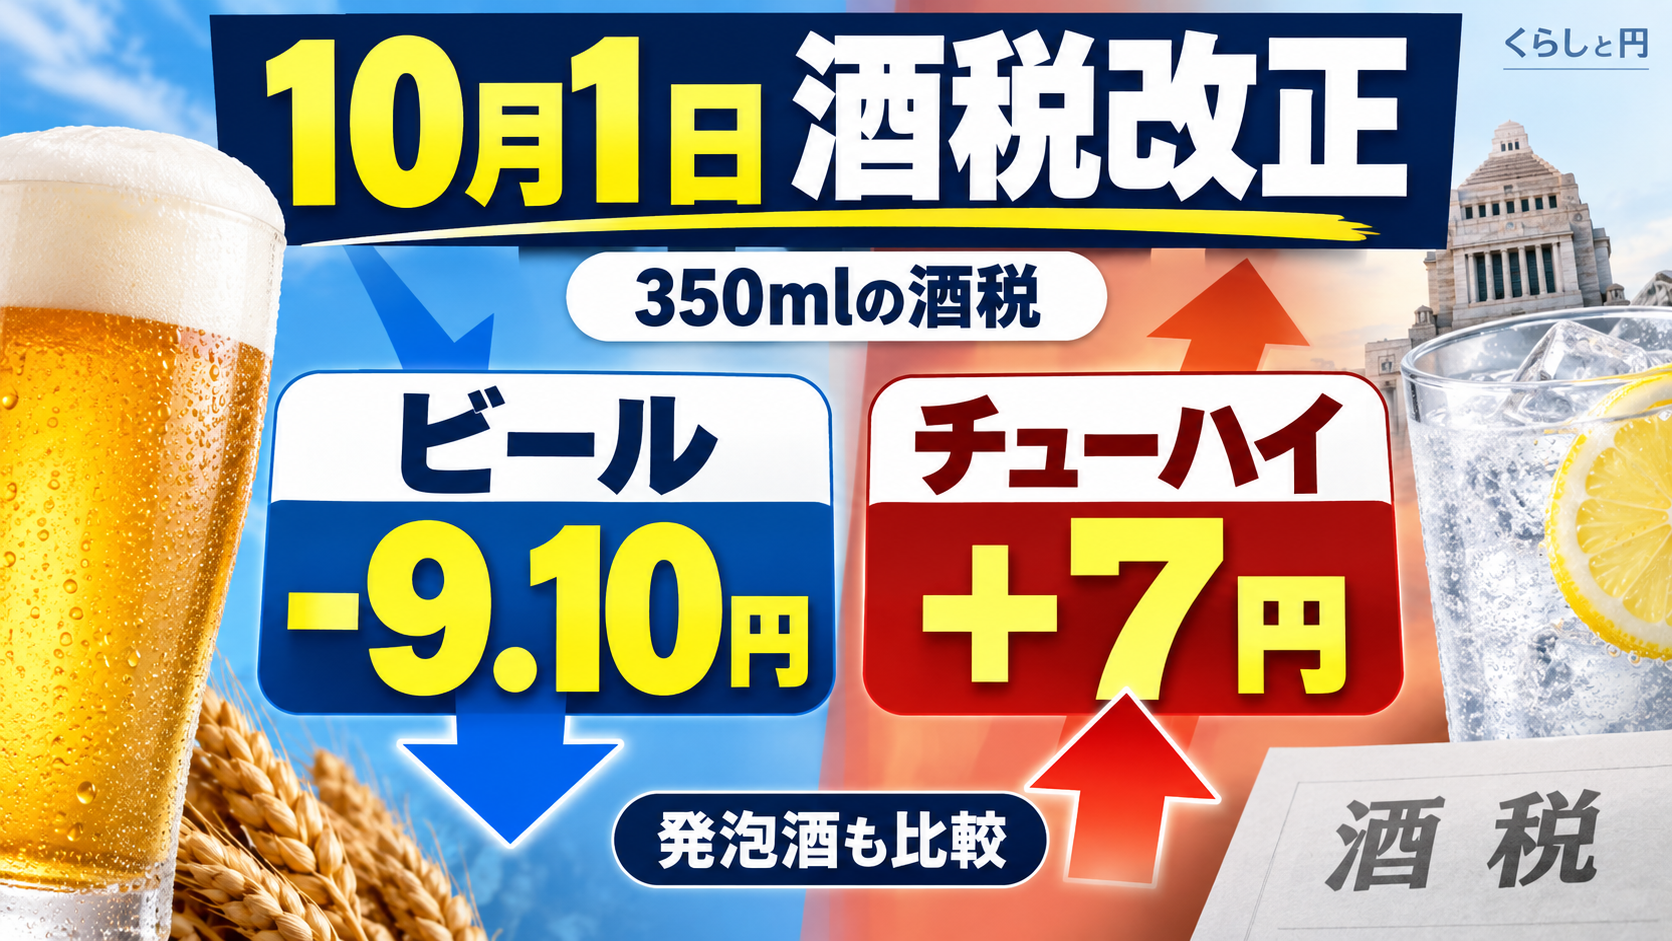
2026年10月1日から、ビール系飲料の酒税は350ml当たり54.25円に一本化され、ビールの税額は9.10円下がります。発泡酒は現在の区分により減税・据置き・増税に分かれ、チューハイ等のうち現在「その他の発泡性酒類」に当たるアルコール分10度未満の商品は28円から35円へ、7円上がります。ただし、酒税の増減額と店頭価格の増減額は同じとは限りません。
以下は350mlに換算した酒税だけの比較です。販売価格や消費税を含む支払額の予測ではありません。2026年9月15日に財務省・国税庁の資料を確認しました。
| 種類 | 9月まで → 10月から | 税額差 |
|---|---|---|
| ビール | 63.35円 → 54.25円 | −9.10円 |
| 発泡酒:麦芽50%以上、またはアルコール分10度以上 | 63.35円 → 54.25円 | −9.10円 |
| 発泡酒:麦芽25%以上50%未満・10度未満 | 54.25円 → 54.25円 | 0円 |
| 発泡酒:麦芽25%未満・10度未満 | 46.9875円 → 54.25円 | +7.2625円 |
| 発泡酒:いわゆる新ジャンル・10度未満 | 46.9875円 → 54.25円 | +7.2625円 |
| その他の発泡性酒類:チューハイ等・10度未満 | 28円 → 35円 | +7円 |
「+」は税額の増加、「−」は減少です。低麦芽発泡酒・新ジャンルの差額は、概数なら約7.26円ですが、複数本の計算では7.2625円を使います。
酒税改正は2026年10月1日から
財務省は、段階的に進めてきたビール系飲料の税率を2026年10月に1kl当たり155,000円へ一本化すると説明しています。国税庁の新税率表の適用開始日は2026年10月1日です。先行きの検討案ではなく、新旧税率表を比較できる改正です。
換算式は、1kl=1,000L、350ml=0.35Lなので「1kl当たり税率×0.00035」です。ビールなら181,000×0.00035=63.35円、改正後は155,000×0.00035=54.25円となります。以下の試算は標準の税率による比較で、製造者向けの特例による軽減などを個別に織り込んだものではありません。
ビール・発泡酒・新ジャンルはどう変わる?
ビールは1本9.10円の減税
350mlの酒税は63.35円から54.25円へ下がり、差は9.10円です。24本なら酒税差は218.40円の減少。これは「24本ケースが必ず218.40円値下げされる」という意味ではありません。
発泡酒は麦芽比率とアルコール分を確認
「発泡酒は一律に増税」とは言えません。麦芽比率50%以上、またはアルコール分10度以上の発泡酒はビールと同じ減税です。麦芽比率25%以上50%未満で10度未満なら、現在も1kl当たり155,000円のため変わりません。麦芽比率25%未満で10度未満なら、134,250円から155,000円へ上がります。
買っている缶の品目、麦芽使用率、アルコール分を確認し、不明な場合はメーカーの商品情報と照合してください。商品名や売場の「ビール系」という呼び方だけでは、現在の税率を判別できません。
いわゆる新ジャンルは現在の発泡酒の区分で見る
国税庁の2026年9月30日までの税率表では、いわゆる「新ジャンル」は発泡酒の欄に掲載されています。アルコール分10度未満のこの区分は1kl当たり134,250円で、チューハイ等の80,000円とは異なります。古い分類名からチューハイと同じ税額を当てはめないことが大切です。
350mlでは46.9875円から54.25円になり、差額は7.2625円。低麦芽発泡酒と同額でも、税率表上の区分を分けて確認しています。
チューハイ等は1本7円増。ただし度数に注意
現在、ビール・発泡酒以外で発泡性がありアルコール分10度未満の「その他の発泡性酒類」は、1kl当たり80,000円です。10月以降は100,000円となり、350mlなら28円から35円へ上がります。
改正後はこの区分のアルコール分の範囲が11度未満へ変わります。そのため、10度以上11度未満の商品に「現在28円、差額7円」を当てはめることはできません。現在の品目に応じた税率との比較が必要です。本記事のチューハイの家計試算は10度未満に限定します。
炭酸のない低アルコール酒も別の特例が変わる
発泡性のない一定の蒸留酒類・リキュールにも特例があります。対象品目は連続式・単式蒸留焼酎、ウイスキー、ブランデー、スピリッツ、リキュールです。現行は9度未満が1kl当たり80,000円、9度以上では8度を超える1度ごとに10,000円を加算します。改正後は11度未満が100,000円、11度以上では10度を超える1度ごとに10,000円を加算する形になります。特例の対象範囲は13度未満、リキュールは12度未満です。
例えば対象品目の発泡性のない8度の商品なら350ml換算28円から35円、9度なら31.50円から35円です。同じ低アルコールでも炭酸の有無と度数で計算が違うため、通常のチューハイと一括しないようにします。
6本・24本・月20本・30本の酒税差
すべて350ml、購入量と商品区分が変わらない前提です。月20本・30本は比較用の仮定であり、その量の購入を勧めるものではありません。表は最終結果を小数第2位まで表示し、第3位を四捨五入しています。
ビール・高麦芽等の発泡酒
| 本数 | 酒税の差額 |
|---|---|
| 1本 | −9.10円 |
| 6本 | −54.60円 |
| 24本 | −218.40円 |
| 月20本 | −182.00円 |
| 月30本 | −273.00円 |
低麦芽発泡酒・いわゆる新ジャンル
| 本数 | 酒税の差額 |
|---|---|
| 1本 | +7.26円 |
| 6本 | +43.58円 |
| 24本 | +174.30円 |
| 月20本 | +145.25円 |
| 月30本 | +217.88円 |
丸め前の計算例は、7.2625×24=174.30円です。先に1本7円へ丸めて24倍すると168円になり、税率から計算した差額とずれます。なお、麦芽比率25%以上50%未満・10度未満の発泡酒は、どの本数でも税額差0円です。
チューハイ等のその他の発泡性酒類・10度未満
| 本数 | 酒税の差額 |
|---|---|
| 1本 | +7円 |
| 6本 | +42円 |
| 24本 | +168円 |
| 月20本 | +140円 |
| 月30本 | +210円 |
税額が変われば店頭価格も同じだけ変わる?
酒税は通常、製造場から出荷される段階で課されます。実売価格にはメーカーの出荷価格、原材料・容器・物流の費用、為替、小売店の価格設定やセールなども関わります。税率表だけでは、特定商品の10月の売価を確定できません。
比較するときは、同じ商品・容量・本数の税込総額を使い、送料や使う予定のないポイントを分けて見ます。税額が下がるビールでも、他の費用が上がれば同額の値下げにならない可能性があります。この記事ではメーカー個別の価格改定や販売価格の予測は示していません。
今買いだめした方が得?
税額差だけで大量購入を決める必要はありません。例えば350mlの10度未満チューハイ24本は、酒税差では168円増です。店頭のケース価格、送料、保管場所、消費期限・賞味期限の表示、もともとの購入予定を確認して判断します。
「改正前に買えば必ず168円得」とは限りません。今のセール価格と10月の実売価格がどう違うかは別の問題です。まず普段の税込購入価格を記録し、必要な本数を変えずに比べる方が家計への影響を把握できます。
よくある質問
2026年の酒税改正はいつから?
2026年10月1日からです。国税庁が同日以降の税率表を公表しています。
ビールの酒税はいくら下がる?
標準税率による350ml換算では63.35円から54.25円となり、9.10円下がります。販売価格の値下げ額を保証する数字ではありません。
発泡酒は高くなる?
酒税は区分により異なります。麦芽25%未満・10度未満等は増税、麦芽25%以上50%未満・10度未満は据置き、麦芽50%以上または10度以上は減税です。
チューハイはいくら上がる?
現在のその他の発泡性酒類に当たる10度未満の商品は、350mlの酒税が28円から35円へ7円増えます。10度以上の商品は同じ計算になりません。
10月から店頭価格も同額変わる?
同額とは限りません。税額以外のコストや販売条件も変わるため、実際の税込価格で比較してください。
確認した公式資料
確認日:2026年9月15日。財務省「酒税に関する資料」、国税庁・2026年9月30日までの税率表、国税庁・2026年10月1日以降の税率表、国税庁・10月1日の税率改正と手持品課税の案内を使用。表の数字は標準税率から独自に換算したものです。