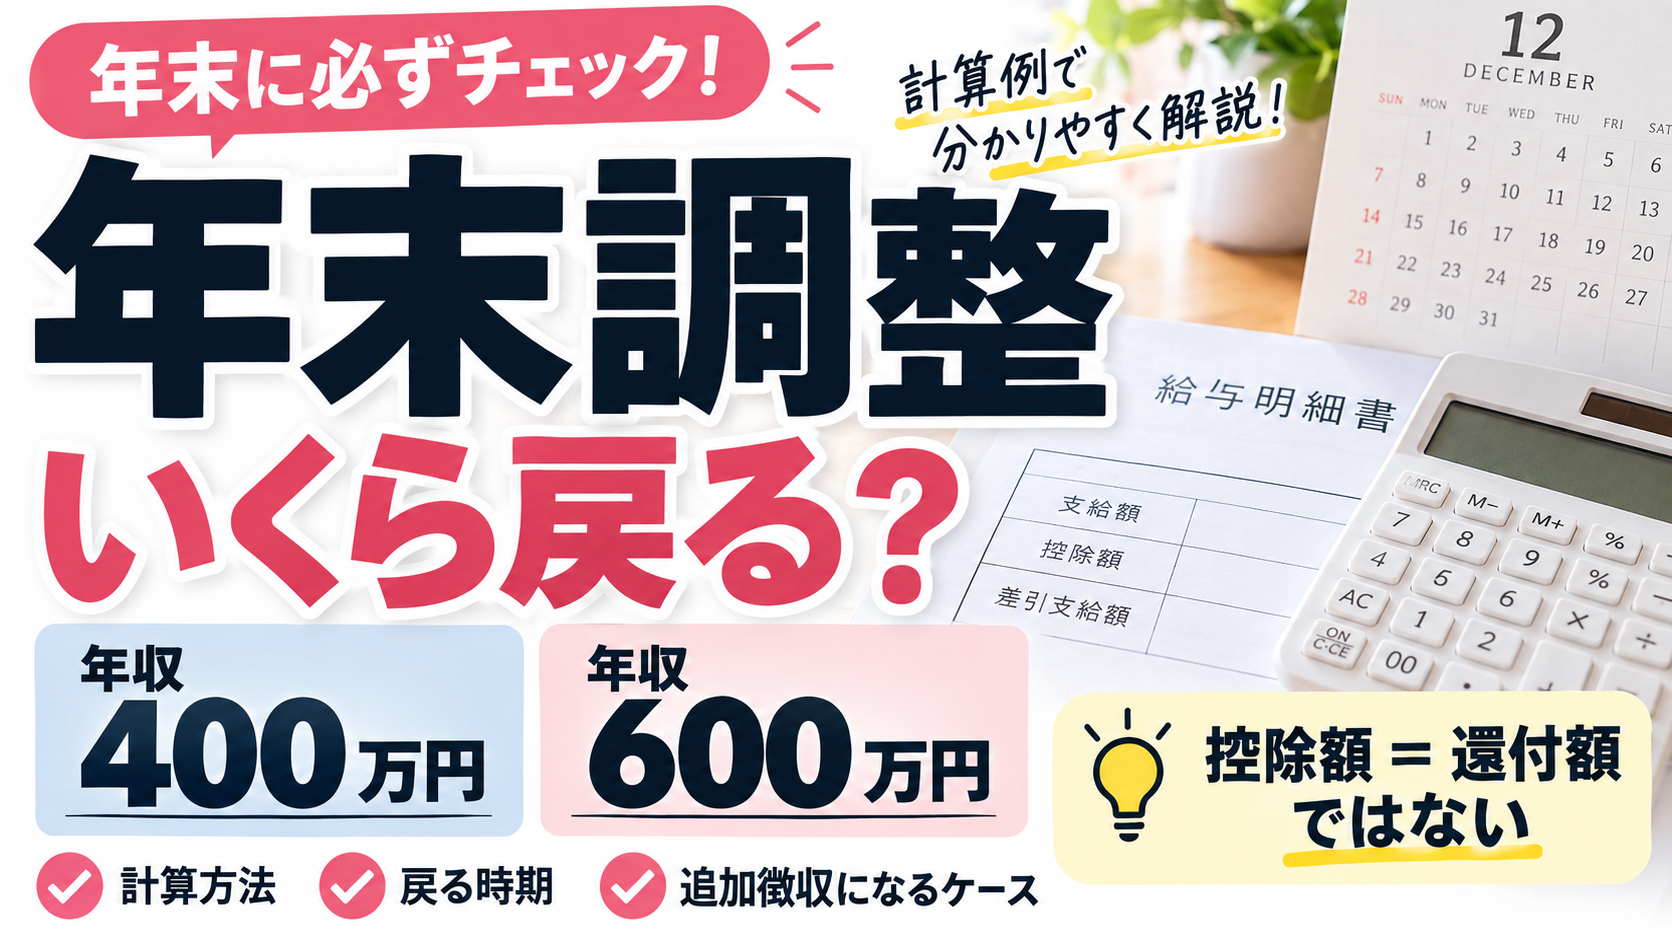
年末調整で戻る金額は、給与・賞与から先に引かれた所得税等の合計と、その年に納めるべき所得税等との差額です。年収だけでは決まりません。本記事の仮定では年収400万円の人は22,900円、600万円の人は32,500円の還付になりますが、先に引かれた税額が少なければ追加徴収になります。
以下は2026年分・日本の居住者・給与のみのモデル計算です。2026年9月16日時点で国税庁が公表している制度を確認しました。12月1日施行の改正を反映した年末調整を想定し、住民税の精算や2027年分の計算とは分けています。
還付金を計算する前に、2つの金額をそろえる
基本式は「年末調整前の源泉徴収済み税額-年調年税額=差額」です。差額がプラスなら還付、マイナスなら不足分を徴収します。ここでいう税額には2026年分の復興特別所得税を含みます。
- 先に納めた額:1月から12月の給与・賞与で引かれた所得税等の合計。年末調整による還付・追徴を反映する前の数字を使います。
- 最終的な年税額:年間の給与収入から給与所得控除と所得控除を引き、税率や税額控除などを適用して計算した額です。
給与明細の「住民税」や「健康保険料」を源泉所得税に足さないでください。年末調整後の源泉徴収票の「源泉徴収税額」は通常、精算後の年税額なので、それだけでは還付額は逆算できません。給与・賞与明細の調整前の累計と、年末調整の精算明細を確認します。
国税庁の年末調整のしかたと年末調整の過不足額の精算が計算・精算の根拠です。
2026年分の計算条件を確認
2つのモデルは、配偶者・扶養親族による控除、生命保険料控除、iDeCo等の控除、住宅ローン控除がない会社員とします。社会保険料は実際の料率から推計せず、年間に支払った控除対象額を仮定しています。年齢・加入先・標準報酬などによって実額は変わります。
給与以外の所得がないため、合計所得は給与所得と同じです。両モデルとも489万円以下なので、2026年分の基礎控除は104万円を適用します。この金額は全員一律ではなく、所得や居住者区分によって異なります。国税庁「基礎控除」で自分の区分を確認してください。
給与所得控除の計算は国税庁「給与所得控除」に基づきます。給与収入660万円未満は厳密には法定の表を使うため、任意の年収に下記の式を当てはめるだけでは端数が一致しない場合があります。ここでは400万円・600万円ちょうどを使います。
年収400万円のモデル:この仮定では22,900円還付
| 給与収入 | 4,000,000円 |
|---|---|
| 給与所得控除 | 1,240,000円 |
| 給与所得 | 2,760,000円 |
| 社会保険料控除(仮定) | 600,000円 |
| 基礎控除 | 1,040,000円 |
| 課税所得 | 1,120,000円 |
| 所得税 | 56,000円 |
| 復興特別所得税を含む年税額 | 57,100円 |
| 調整前の源泉徴収済み税額(仮定) | 80,000円 |
| 還付額 | 22,900円 |
- 給与所得:4,000,000円-1,240,000円=2,760,000円
- 課税所得:2,760,000円-600,000円-1,040,000円=1,120,000円
- 所得税:1,120,000円×5%=56,000円
- 年調年税額:56,000円×1.021=57,176円。100円未満を切り捨て57,100円
- 還付:80,000円-57,100円=22,900円
80,000円は説明用に置いた仮の累計額であり、年収400万円なら通常この額が天引きされるという意味ではありません。同じ条件でも、源泉徴収済み税額が50,000円なら、57,100円との差額7,100円が追加徴収になります。
年収600万円のモデル:この仮定では32,500円還付
| 給与収入 | 6,000,000円 |
|---|---|
| 給与所得控除 | 1,640,000円 |
| 給与所得 | 4,360,000円 |
| 社会保険料控除(仮定) | 900,000円 |
| 基礎控除 | 1,040,000円 |
| 課税所得 | 2,420,000円 |
| 所得税 | 144,500円 |
| 復興特別所得税を含む年税額 | 147,500円 |
| 調整前の源泉徴収済み税額(仮定) | 180,000円 |
| 還付額 | 32,500円 |
- 給与所得:6,000,000円-1,640,000円=4,360,000円
- 課税所得:4,360,000円-900,000円-1,040,000円=2,420,000円
- 所得税:2,420,000円×10%-97,500円=144,500円
- 年調年税額:144,500円×1.021=147,534.5円。100円未満を切り捨て147,500円
- 還付:180,000円-147,500円=32,500円
この180,000円も仮の源泉徴収累計です。2つのモデルの還付額を比べて「年収が高いほど多く戻る」とは判断できません。還付額は先払いとの差、年間の税負担は年税額として分けて見ます。
課税所得の1,000円未満は切り捨てます。上記モデルでは端数はありません。税率は国税庁「所得税の税率」に基づき、課税所得112万円には5%、242万円には10%と速算控除97,500円を用いました。
所得控除が4万円増えても、4万円戻るわけではない
所得控除は「税率を掛ける前の所得」から引きます。上記の条件に、適用要件を満たす所得控除額4万円が追加された場合を比べます。保険料を4万円払えば必ず控除額4万円になる、という例ではありません。
| 条件 | 年税額の変化 | 税額差 |
|---|---|---|
| 年収400万円モデル | 57,100円→55,100円 | 2,000円 |
| 年収600万円モデル | 147,500円→143,400円 | 4,100円 |
400万円モデルは課税所得108万円×5%×1.021=55,134円、600万円モデルは(238万円×10%-97,500円)×1.021=143,450.5円となり、それぞれ100円未満を切り捨てています。源泉徴収済み額が同じなら、この税額差だけ還付が増える、または追加徴収が減る計算です。
一方、住宅ローン控除などの税額控除は算出した税額から引く仕組みです。所得控除とは順番が違い、控除限度や要件もあるため、同じ金額の「控除」として比較しないようにします。今回のモデルには税額控除を含めていません。
年末調整で確認する主な控除と書類
| 項目 | 自分で確認する点 |
|---|---|
| 基礎控除 | 給与以外も含む合計所得の見積りと申告書の記載 |
| 社会保険料控除 | 給与天引き以外に自分で納付した対象保険料がないか |
| 生命保険料・地震保険料控除 | 控除証明書の区分・対象年・支払額。支払額と控除額は別 |
| 小規模企業共済等掛金控除 | iDeCo等の対象掛金と証明書。二重計上しない |
| 配偶者・扶養関係の控除 | 家族の年齢・年間所得・生計などの適用条件 |
控除にはそれぞれ要件があります。証明書や申告書を会社の期限までに提出し、不明な区分は給与担当者に確認しましょう。控除制度の入口は国税庁「所得控除のあらまし」で確認できます。
2026年の基礎控除・扶養関係の変更点は、制度ごとに整理した次の記事で確認できます。
いつ戻る?会社の精算日を確認する
国税庁は、年末調整を通常12月に行い、過納額を還付する仕組みを案内しています。ただし、全国共通の振込日が決まっているわけではありません。給与と一緒に精算するか、別途振り込むか、どの明細に載るかを勤務先へ確認してください。
その月だけで還付しきれず、翌月以降に順次還付する扱いもあります。「12月の給与で戻っていない」だけでは未処理と断定せず、年末調整の実施月・支払日・精算欄を確認します。確定申告による税務署からの還付とは別の手続きです。
還付がない・追加徴収になるときの確認順
- 先払いと年税額が同じ:差額がないため還付もありません。
- 先払いが足りない:最終的な給与・賞与や控除条件を反映した結果、追加徴収になることがあります。
- 家族の所得見積りが変わった:当初見込んだ控除を使えない、または控除額が変わる場合があります。
- 申告や書類に漏れがある:勤務先に処理状況と訂正方法を確認します。追加徴収だから必ず計算ミス、とは限りません。
今年の給与・賞与の合計、源泉所得税の累計、社会保険料、申告した控除、精算額の5つを順番に照合すると、どこに差が出たかを追いやすくなります。年末調整の対象外に当たる場合は、このモデルだけで手続きを終えないでください。例えば年間の給与収入が2,000万円を超える人は年末調整の対象外です。
よくある質問
年収が去年と同じなら還付額も同じ?
同じとは限りません。控除の適用条件、年間の先払い税額、制度の変更が違えば差額も変わります。前年の還付額をそのまま家計の収入予定に入れない方が確実です。
控除が増えたら必ず現金が戻る?
年税額は下がっても、それ以前の源泉徴収が少なければ追加徴収が減るだけの場合があります。控除額と税額差と還付額を別々に確認します。
住民税も同時に返ってくる?
本記事の年末調整は所得税等の精算であり、給与明細の住民税を同時に精算する計算ではありません。住民税の通知や控除への反映は別に確認してください。
自分の還付額は「調整前の累計」と「年税額」で確認
年末調整で知りたいのは、控除の大きさだけでなく、すでに納めた額との差です。400万円・600万円の例を使うときは、社会保険料や源泉徴収済み額を自分の数字に置き換え、家族や保険などの控除条件も確認します。
まず給与・賞与明細と控除証明書をそろえ、会社の提出期限と精算日を確認しましょう。個別の最終額は勤務先の年末調整結果で照合してください。
公式資料・確認時点
確認日:2026年9月16日。本文中の国税庁タックスアンサー(No.2662、2675、1199、1410、2260、1100)を使用しました。モデル計算は記載条件に基づく当サイトの試算です。
国税庁「年末調整がよくわかるページ」の2026年分は確認時点で10月掲載予定です。公開後の申告書・手引きは勤務先の案内と合わせて確認してください。この記事は2026年分を対象とし、翌年以降はその年分の控除・税制で計算し直す必要があります。