支払いの総額は同じでも、使える日が違えば契約は進められません。先に足し算を終えるより、「その日、口座にあるか」を一緒に追ってみましょう。
下の二案は、購入後に44万円残る計画です。それでも一方は、決済日に126万円足りません。どこでずれるのか、入金と支払いを日付順に並べます。
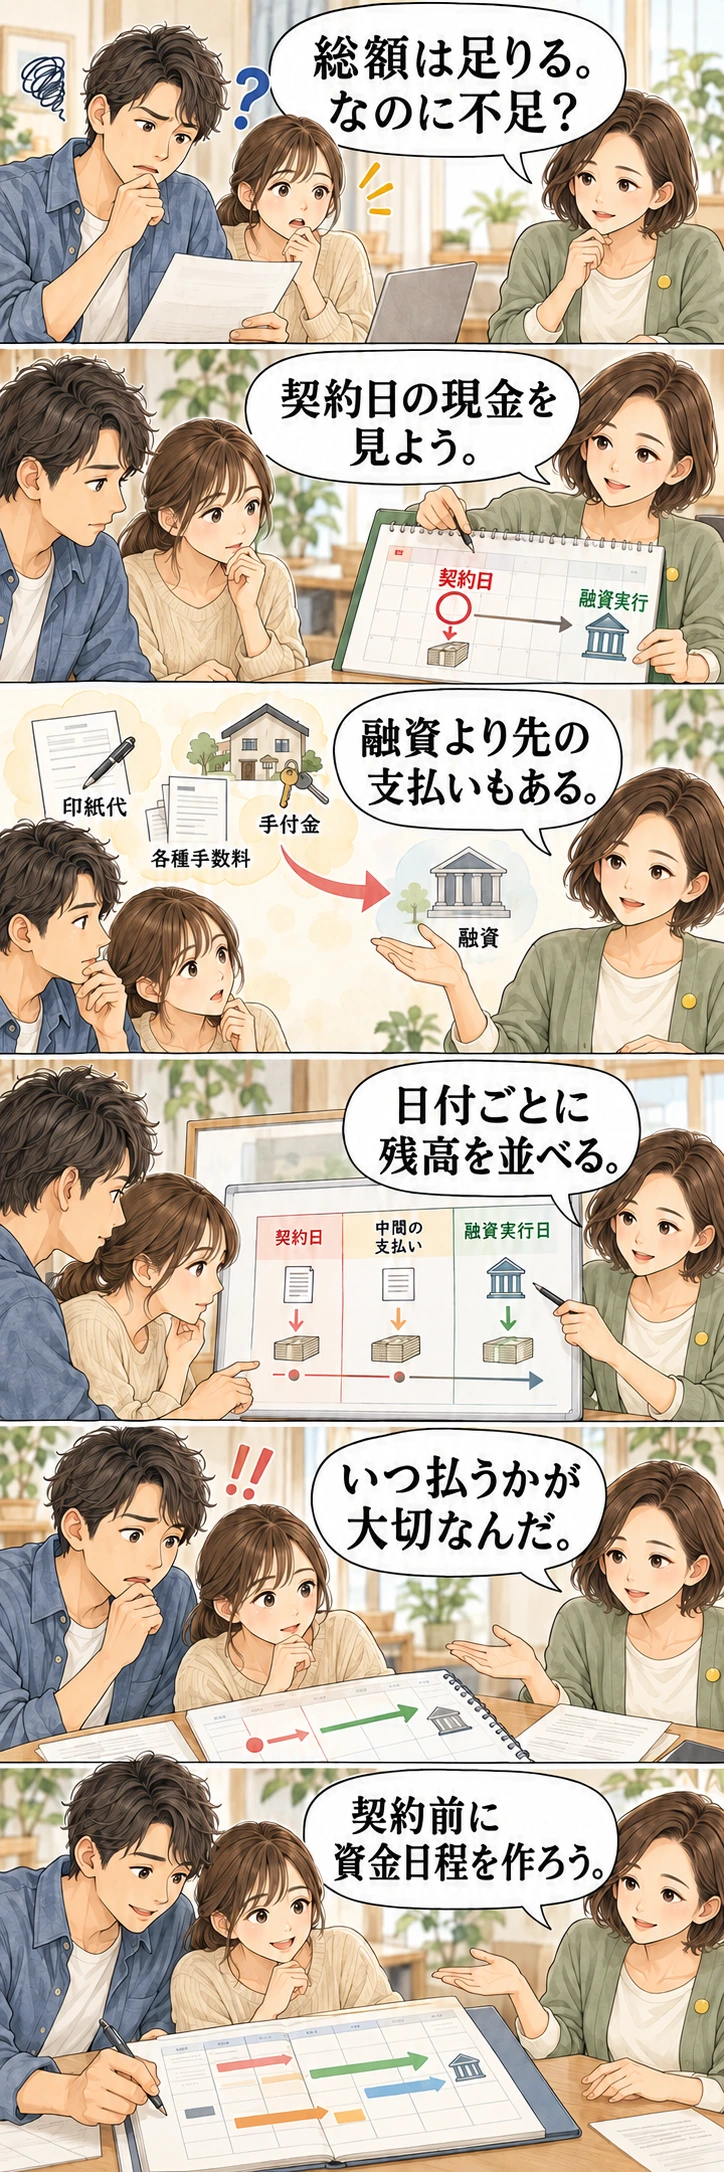
同じ最終残高44万円でも、決済できない案がある
すべて説明用の架空条件です。物件代金3000万円、融資2700万円、自己資金で払う代金300万円、代金以外の費用256万円。生活口座に400万円あり、別にある200万円が使える日だけを変えます。Aは11月25日、Bは12月5日です。各日付・融資の入金順序・支払条件は商品や契約の事実ではなく、比較のために置いています。
手付金100万円は、契約の条件により代金3000万円へ充当される仮定です。したがって決済日に払う代金残額は2900万円。自己資金300万円へ、手付金をもう100万円足す計算にはしません。この日付表の費用256万円は、融資額へ料率を掛けて作ったものではなく、独立した固定予算の仮定です。先払い80万円、決済時146万円、入居時30万円に分けます。後段の料率による総額表とは別のモデルです。
| 仮の日付・動き | Aの生活口座 | Bの生活口座 |
|---|---|---|
| 開始残高 | 400万円 | 400万円 |
| 11月10日:手付金100万円を支払い | 300万円 | 300万円 |
| 11月20日:費用80万円を先払い | 220万円 | 220万円 |
| 11月25日:Aのみ別資金200万円が使用可能に | 420万円 | 220万円 |
| 11月30日:融資2700万円を受取り | 3120万円 | 2920万円 |
| 同日:代金残額2900万円を支払い | 220万円 | 20万円 |
| 同日:費用146万円を支払い | 74万円 | −126万円(不足) |
| 12月3日:入居費用30万円を支払い | 44万円 | −156万円(不足の累計) |
| 12月5日:Bのみ別資金200万円が使用可能に | 44万円 | 44万円(計算上) |
Bのマイナスは、銀行口座を自動的に立替えてもらえる意味ではありません。資金を別に確保できなければ、その支払いは実行できないという警告です。12月5日に44万円へ戻る計算を見て、11月30日も払えるとは判断できません。融資が同日に入る場合も、入金と送金の順序・控除される費用を関係者へ確認します。
この表から、相談することが変わる
Aは今回置いた支払いを通せますが、最低残高は44万円です。残したい生活予備費が仮に100万円なら、さらに56万円必要です。100万円は推奨額ではなく、この家計が選んだ比較条件です。
Bは予備費以前に、12月3日までに累計156万円不足します。同じ100万円を残したいなら、その期間の不足を埋める256万円が別途必要という計算です。ただし借入れを追加すれば解決、とはしません。使える資金の時期、物件予算、支払条件を契約前に相談し、変更できるかと費用・審査への影響を確かめます。
「借りられる費用」と「先に払える現金」を分ける
| 支出 | 支払日・金額 | 融資の扱い | 残す確認 |
|---|---|---|---|
| 手付金 | 契約書の期日・金額 | 通常の融資実行前に必要か | 代金への充当額。頭金と二重に足さない |
| 融資手数料・保証料等 | 事前払いか実行時控除か | 借入対象か、いくら・いつ受け取れるか | 実行日に口座へ入る正味額 |
| 登記・税・保険・仲介等 | 見積りと期限を項目別に | 費用名だけで対象と決めない | 立替え、請求先、有効期限 |
| 修繕・引越し・家具等 | 着手金・中間金・残額を分ける | 対象費用・工期・証明書の条件 | 入居前に必要な額と後回しにできる額 |
見積書に「融資対象」とあっても、そのお金を契約日に使えるとは限りません。反対に、融資から差し引く費用を生活口座からも引くと二重計算になります。銀行、住宅会社・仲介、登記を担当する人に同じ表を見せ、誰がいつ支払う額かをそろえると行き違いを減らせます。
費用の総額も、取引の形で入れ替える
ここからは日付表とは別の総額比較です。各列では借入額を物件価格と同額(3000万円/5000万円)と置き、ローン手数料をその借入額の2.2%として計算します。日付表の借入2700万円へ2.2%を掛けた手数料は59万4000円であり、下表の66万円ではありません。下表には、登記・税・保険等60万/80万円、仲介費用100万/170万円、引越し等30万円を任意に置きました。実際の相場、税額、仲介手数料の上限計算ではありません。
| 仮の購入条件 | 融資手数料 | 登記等 | 仲介 | 引越し等 | 合計 |
|---|---|---|---|---|---|
| 3000万円・直接購入 | 66万円 | 60万円 | 0円 | 30万円 | 156万円 |
| 3000万円・仲介 | 66万円 | 60万円 | 100万円 | 30万円 | 256万円 |
| 5000万円・仲介 | 110万円 | 80万円 | 170万円 | 30万円 | 390万円 |
新築・中古の平均比較ではありません。仲介の有無、修繕、修繕積立基金、物件代金に含まれる設備で項目は変わります。仲介手数料は税の計算対象を含め、法令上の上限と実際の契約額を確認します。保証料と事務手数料も別の費用です。三菱UFJ銀行の費用区分の説明では、事務手数料型と保証料型を分け、前払い保証料には短縮期間等に応じた返戻がある場合を示しています。すべての費用が同じように返るとは扱わず、自分の契約で確認します。
自分の表は、この一行から始める
「__月__日、__円を払う。その直前に使える残高は__円」。ここへ、銀行の正味入金日・金額を順に加えてください。借入れへ含める費用の二重計算、手付金の二重計算、未確定の入金を足していないかを最後に見ます。
最終残高だけでなく、途中の最低残高が自分で残したい資金を下回ったら、その日までの対策が決まる前に契約可能と扱いません。頭金を動かすなら頭金と購入後に残る現金へ。日程と審査条件が変わるなら融資実行までの変更管理へ進み、見積りと回答をこの日付表へ戻してください。
編集・日付表の検算:2026年11月7日。公式資料は、購入・継続費用の項目、下記の保証料と事務手数料の区分、フラット35の資金受取日の記述を同日照合しました。購入費用と維持費の区別は国土交通省の住まいの費用案内、融資対象・実行日等は選ぶ商品の説明書と見積りで確認します。フラット35の利用条件は一商品の例です。上の日程を銀行一般の取扱いとして示していません。
日付別の最低残高と未確定の資金を控えたら、家計の比較メモへ戻り、購入前後の最低現金残高の欄へ記入します。総費用を月返済と二重に引かないでください。