65歳の誕生日が来ても、その日に年金が口座へ入るわけではありません。請求、決定、振込みにはそれぞれ段階があります。年額の見込みが分かったら、次は最初の入金までに出ていく生活費を数えてみてください。退職後の家計で困るのは、もらえる月と使える日がずれる場面です。
この記事で持ち帰れること
必要なのは「何月分の年金か」だけでなく、入金前の最低残高。月末2万円でも途中は1万円になる家計例を、日付順にたどれます。
入金前の残高表を先に読む ↓ / この下からマンガで読む
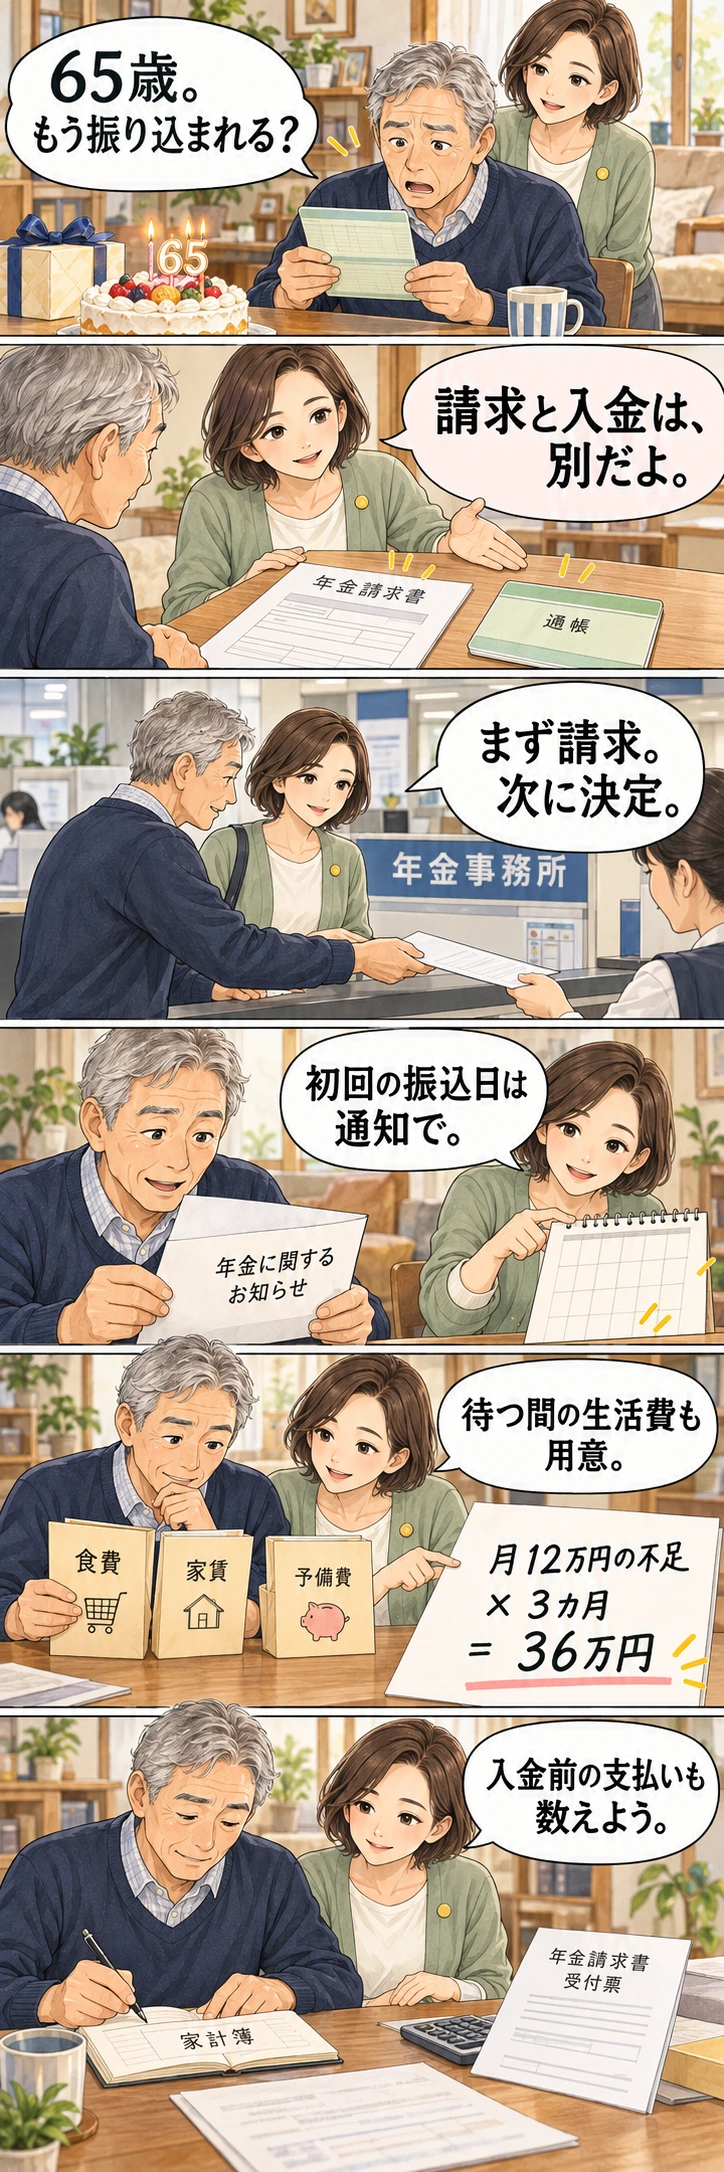
マンガの月12万円は生活費20万円−別の手取り8万円の仮定。3カ月は資金計画の比較用で、初回振込までの所要期間を約束するものではありません。
何月分を受け取れるかが分かっても、その月にお金を使えるとは限りません。とくに初回は、いつもの支払日だけで予定を立てないほうがよいと思います。請求後の案内を追いながら、実際の入金前に使える資金を別に置いてみましょう。
ここでは65歳から初めて老齢年金を請求する場合を中心に話します。繰上げ・繰下げや、すでに特別支給の老齢厚生年金を受けている場合は手続きが違います。制度確認日は2026年9月30日です。
請求書が届いたら記録と提出方法を確認する
日本年金機構から請求書が送られるのは、受給開始年齢になる三カ月前です。届いたらまず住所・氏名と加入記録を読み、勤務先や加入期間の漏れに気付いたら提出前に年金事務所へ聞いてください。逆に届かない場合も、『自分は受け取れないのか』と決めず、送付先と記録を問い合わせてみましょう。
請求書が届けばすぐ提出できる、というわけでもありません。紙の請求は受給開始年齢の誕生日の前日以降です。11月20日に65歳になる例なら、11月19日以降が提出日の目安になります。一日生まれは前日が前月に入るので、自分の対象月も窓口で聞いておくと、カレンダーの読み違いを防げます。
表紙に案内があるなど一定の条件を満たす人は、電子申請も利用できます。マイナポータルとねんきんネットの連携など、送られた案内に沿って準備してください。紙を選ぶなら郵送か窓口かを決め、提出先と添付書類をそろえる。方法を先に決めておくと、提出できる日になってから迷わずに済みます。
提出・決定・振込は別の段階
| 段階 | 確認する内容 |
|---|---|
| 請求準備 | 加入記録、必要書類、提出可能日 |
| 提出後 | 受付日、追加書類の連絡、処理状況 |
| 決定通知 | 年金証書・年金決定通知書の内容 |
| 支払い案内 | 初回の支払日、対象月、振込先、金額 |
機構の案内では、提出から約一〜二カ月後に年金証書・年金決定通知書が届き、そこから一〜二カ月後に支払いの案内が届いて受取りが始まります。ただしこれは目安です。不備や確認事項がある場合も含め、自分の振込日を約束する日数ではありません。私なら受付状況と届いた通知を見ながら、その都度予定を更新します。
通常の年金は原則、偶数月の15日に、前月と前々月分が支払われます。15日が土日祝日なら直前の平日です。ただ、最初の支払日は通常の定期支払いと違う場合もあります。『次の偶数月15日に必ず入る』と決めて、その前の口座残高を空にしないようにしたいところです。
対象月と入金日を家計で分ける
支給対象の月も、一つ例を置いてみましょう。年金は原則、受給権が発生した月の翌月分から対象になります。11月20日が65歳の誕生日なら、11月19日に年齢に達し、通常の65歳受給では12月分からが対象というのが基本です。ただし、12月分という名前は、12月中に口座へ入る意味ではありません。
通常の定期支払いなら、2月に12月・1月分が対応します。けれど、請求処理の進み方によって、その2月が初回になるとは限りません。支払い案内が来るまでは、対象月と振込日を別の欄にし、未確定の入金を使える残高へ足さない。これだけでも、家計の見通しは変わります。
初回に過去月分がまとめて入ると、通帳の額が大きく見えることもあります。その全額が次回以降も毎回入るとは考えず、何月分か、税や保険料などがいくら引かれたか、次回の案内はどうかを読んでみてください。その後で、月の生活費に使う平均額を決めましょう。
2・3・4カ月待つ場合の生活資金を計算
そこで、初回入金を待つ間の予算を作ってみます。使うのは年金の見込額ではなく、入金前に使える収入と貯蓄です。表は生活費月20万円の架空の家計で、二・三・四カ月を並べました。この月数は処理期間の予測ではなく、待つ長さを変えた資金計画の例です。
| 入金前の期間 | 他の収入なし | 他の手取り月8万円 |
|---|---|---|
| 2カ月 | 400,000円 | 240,000円 |
| 3カ月 | 600,000円 | 360,000円 |
| 4カ月 | 800,000円 | 480,000円 |
別の手取りが月8万円続くなら、月の不足は20万円から8万円を引いた12万円。三カ月で36万円です。予備費10万円も残したいと置けば46万円になります。生活費20万円に税・保険料を入れていない家計なら、届く納付書などの支払いも加えてください。例の36万円だけ準備すれば誰でも足りる、という数字ではありません。
資産の総額が足りていても、引き落とし日に使えるとは限りません。最後の給料が入る日、配偶者の収入、預金を引き出せる日を月ごとに並べてみましょう。すぐ使えない定期預金などは、生活口座の残高と分けます。初回日が決まったら、その日までの引き落としをもう一度たどると、必要な現金が具体的になります。
初回の入金を確認できたら、振込通知書の対象月・控除後振込額と、税・保険料の別払いの対象期間・金額・納期限をそろえ、入金後に毎月使える金額を整理する手順へ進みます。確認した別払いはこの日付別の記録にも戻し、入金前に用意した支払いと重複していないかを照合してください。初回入金の全額を毎月の収入にせず、何カ月分か、別に残す費用があるかを分けます。
関連する読みもの:年金の定期便、年額を12で割る前に見てほしい欄があります
月末に2万円残っても、途中は1万円。入金前の口座を日付で追う
月の不足額だけなら「20万円−8万円=12万円」です。でも、家賃の引落しは収入が入る日まで待ってくれません。ここでは月末の残高ではなく、その月で最も少なくなる残高を調べます。年金の振込日を予測する計算ではなく、日程が未確定でも使える家計の作り方です。
生活口座に50万円、年金以外の確定した手取りが毎月25日に8万円入る架空例。支出は1日に家賃等8万円、10日に生活費5万円、27日に残りの生活費7万円、計20万円です。税・保険料もこの支出内に含む仮定とし、別払いがある家計は追加します。11月から翌2月まで年金を一切入金に数えず比較します。実際の休日振替や支払日は自分の予定へ置き換えてください。
| 月 | 10日の支払後 | 25日の収入後 | 27日の支払後 |
|---|---|---|---|
| 11月 | 37万円 | 45万円 | 38万円 |
| 12月 | 25万円 | 33万円 | 26万円 |
| 翌1月 | 13万円 | 21万円 | 14万円 |
| 翌2月 | 1万円 | 9万円 | 2万円 |
4カ月で48万円を使うので、50万円あれば月末は2万円残ります。けれど2月10日には1万円まで下がります。そこへ別払いの3万円が重なれば、25日の収入を待たずに2万円不足します。「月末に余るから大丈夫」では、この日付のずれを拾えません。
最低でも10万円を残すというこの家計独自の目標を置くなら、必要な開始残高は59万円。50万円との差は9万円です。全員に59万円を勧めているわけではありません。計算は「開始残高50万円+目標10万円−最低残高1万円」。年金の見込額ではなく、支払日と確実な他の入金を入れて決める数字です。
自分用には、まず次の5項目だけ書く
- すぐ支払いに使える生活口座の残高:__円。使えない定期預金等とは分ける。
- 次の確実な入金日と手取り:__日、__円。
- それより前の支払日と金額:__日、__円。税・保険料の別払いも足す。
- 入金を数えない期間で、いちばん少ない残高:__円。
- 残したい予備費との差:__円。不足するなら、引落し前に資金移動や支出・相談の予定を決める。
私たちなら、入金日が確定するまでは見込年金をこの欄へ足しません。支払いの案内が届いてから確定した日と金額を入れ、さらに一カ月遅れる仮定でも残高を追います。すでに支払えない見込みなら、受給決定前の年金を担保に考えず、支払先や市区町村の生活相談窓口へ早めに相談してください。
初回の時期や追加資料の問い合わせでは、「請求した日」「決定通知が届いたか」「支払いの案内が届いたか」を分けて伝えます。日本年金機構の請求から受取りまでの案内は手続きの目安であり、この4カ月表が個人の振込予定を示すものではありません。
2026年10月28日:毎月4件、計16件の入出金を日付順に再計算。最低残高1万円と4カ月終了時2万円を照合しました。家計は架空の条件で、実際の受給・相談体験ではありません。
必要書類は自分の状況で確認する
受取口座は本人名義の通帳やキャッシュカード等を見ながら、名義、金融機関、支店、口座番号をそろえます。公金受取口座を使う場合には、口座証明等の添付を省略できる扱いもあります。何を省けるかは選ぶ口座と提出方法の案内に合わせ、古いチェックリストだけで決めないようにしましょう。
戸籍や住民票等は、マイナンバーの登録や家族の状況によって省略できる場合があります。必要な場合も、受給権発生日以降に交付され、提出時点で六カ月以内、といった条件があります。早めに準備するつもりで取った書類が使えないと残念なので、私は必要性と交付日の条件を聞いてから取得する順番を勧めたいと思います。
配偶者の加入期間や海外居住、共済組合への提出などでも、必要な書類が変わります。全員が同じ書類を持てばよいとは考えず、自分の記録と家族の状況を窓口へ伝えてください。一般的な一覧は出発点にはなりますが、自分の提出物を確定するところまで使いたいものです。
待つだけでは繰下げの確認にならない
受取りを遅らせるつもりなら、『繰下げを選ぶ』のか『まだ請求していないだけ』なのかも分けておきましょう。繰下げには対象や増額の条件があり、特別支給の老齢厚生年金には繰下げ制度がありません。五年を過ぎた過去分が時効で受け取れなくなる場合もあるので、案内をしまっておくだけでは済まないことがあります。
繰下げを考える場合は、待つ間の生活資金と受給後の累計を比較し、そのうえで自分が対象になるかを年金事務所へ聞いてください。増える率だけでなく、入金のない期間をどう暮らすかまで、同じ計画に入れたいと思います。
関連する読みもの:年金を70歳まで待つと42%増。それまでの5年間をどう暮らすか
参照した公式資料
2026年10月28日更新:入金前の残高表を先に読むための独自比較を追加。制度の説明と仮定計算を分け、入力条件と除外項目を明記しました。