繰上げ受給を考えるとき、累計が逆転する年齢は気になる数字です。ただ、生活費は毎月出ていきます。年金を60歳から受け取ることで今の貯蓄を守れても、65歳以後に月いくら違う状態が続くか。その月額差も置いてから、早く受け取る意味を考えてみます。
この記事の使いどころ
60歳開始で目先の貯蓄を守れても、65歳以後の月額差は続きます。生年月日による減額率と、受給前後の毎月の不足を分けて考えられます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
繰上げは原則取消不可。生年月日や制度により条件が異なります。
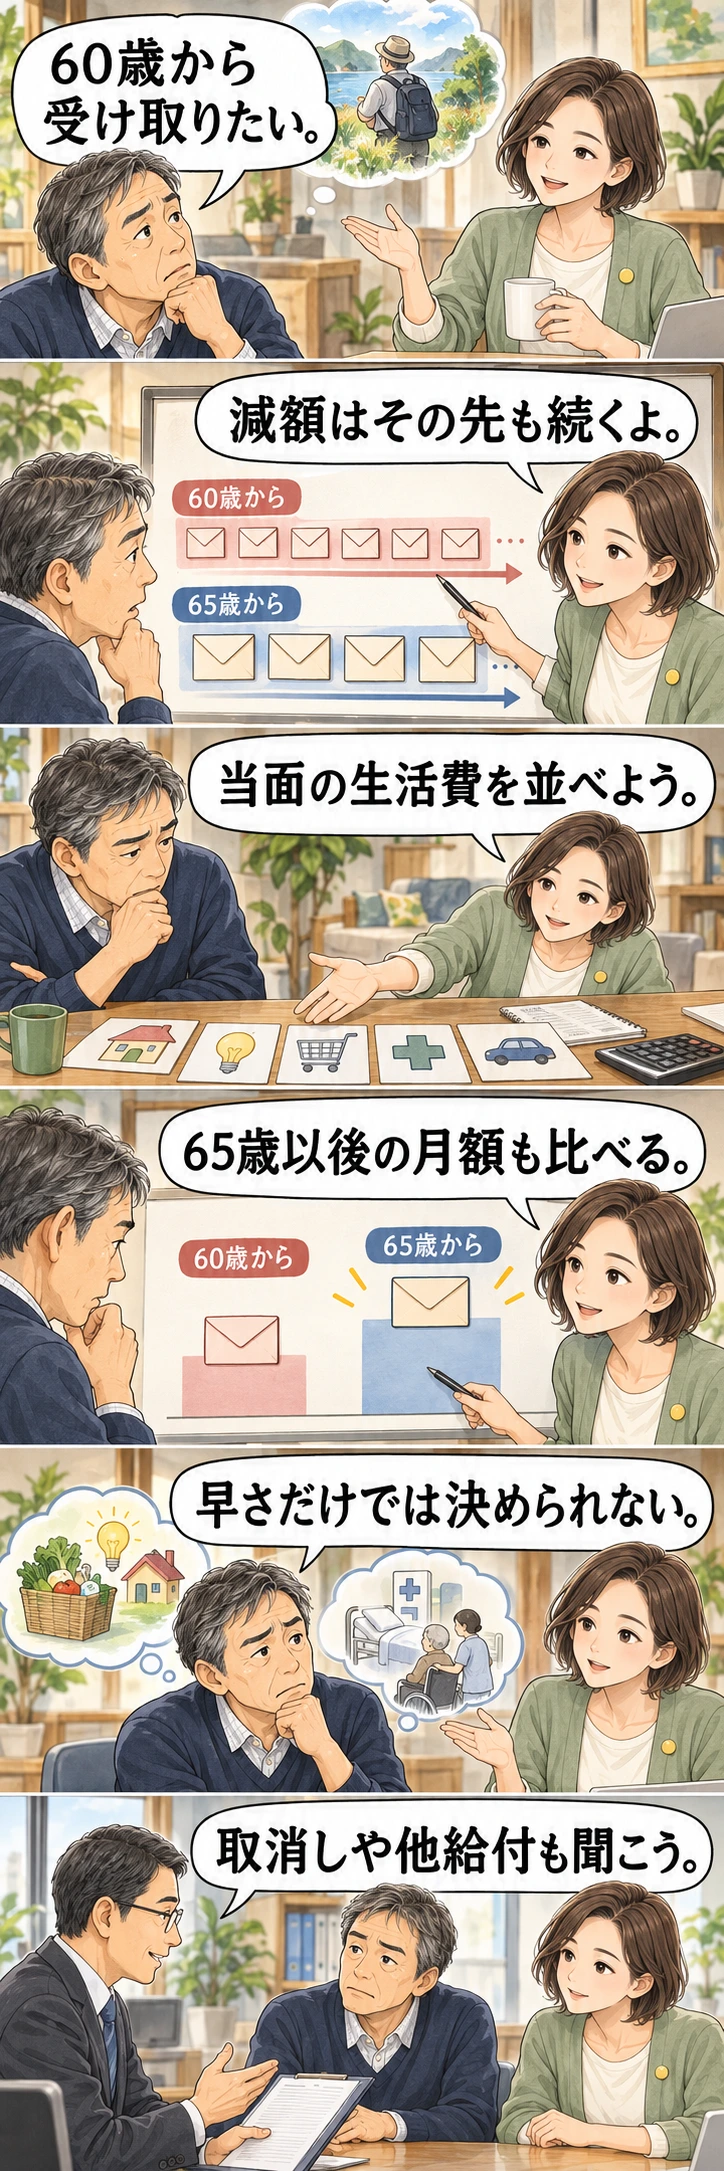
繰上げによる減額は、65歳になれば元へ戻るものではありません。いまの不足を軽くする効果と、その後も続く月額の違い。その二つを並べると、先にもらうかどうかを一つの年齢だけで決めにくい理由が見えてきます。
ここでは60・63・65歳開始の額面と、開始前に使う生活資金を分けて比べます。制度確認日は2026年9月30日。例は昭和37年4月2日以降生まれの人で、特別支給や他の給付等を入れない単純模型です。個人の受給額そのものではありません。
繰上げは生年月日で減額率が違う
老齢年金は原則65歳からですが、対象者が希望すれば60歳から65歳までの間に繰り上げられます。老齢基礎年金と老齢厚生年金は原則、同時に請求します。片方をどう受け取るかも含め、まず自分の年金の種類をそろえましょう。
昭和37年4月2日以降生まれなら、一カ月早めるごとに0.4%、60カ月で24%減額です。それより前の昭和37年4月1日以前生まれは一カ月0.5%、最大30%なので、この後の表をそのまま使えません。生年月日を計算表の最初に書いておきたい理由です。
特別支給の老齢厚生年金がある人などは、計算が異なる場合があります。『60歳なら一律24%』と覚えず、生年月日、年金の種類、請求する月を窓口に示してください。率を掛ける前に、自分へ使える条件かをそろえる必要があります。
65歳時点で年150万円の人を比較する
以下は、全額が減額対象で65歳開始なら年150万円、と置いた仮定です。加給年金・振替加算、在職支給停止、今後の加入による変化は入れていません。年金改定や税・保険料、運用も計算から外して、開始時期の違いを取り出します。
| 開始年齢 | 早める月数 | 減額率 | 年額 | 月換算 |
|---|---|---|---|---|
| 60歳 | 60カ月 | 24% | 114万円 | 9万5000円 |
| 63歳 | 24カ月 | 9.6% | 135万6000円 | 11万3000円 |
| 65歳 | 0カ月 | 0% | 150万円 | 12万5000円 |
式は『対象年額×(1−0.004×早める月数)』です。60歳開始では年114万円、月平均9万5000円になります。この額は65歳になって月12万5000円へ戻るわけではありません。早めた月数に応じた減額がその後も続くことを、家計表にも残しておきましょう。
累計額の逆転より先に、生活できるかを確認する
次の表は、開始年齢から比較する年齢までの年数に年額を掛けたものです。実際の請求翌月からの支給や端数月、振込日まで再現した表ではありません。同じ模型の中で、累計の変わり方を見るために使います。
| 開始年齢 | 75歳時点 | 80歳時点 | 85歳時点 |
|---|---|---|---|
| 60歳 | 1710万円 | 2280万円 | 2850万円 |
| 63歳 | 1627万2000円 | 2305万2000円 | 2983万2000円 |
| 65歳 | 1500万円 | 2250万円 | 3000万円 |
この仮定で65歳開始が60歳開始へ追いつくのは約80歳10カ月、63歳開始へは約83歳10カ月です。60歳開始で65歳までに受け取る570万円を、その後の年36万円の差で割ると約15.83年。計算の内訳を出すと、なぜすぐ逆転しないのかが分かります。
ただし、これは寿命の予測でも、『その年まで生きるなら必ず得』という判定でもありません。税・保険料、就労中の停止、医療費などで使える額は変わります。私なら累計の表の横に、開始前に貯蓄が尽きないか、開始後の月額で家計が続くか、という二つの欄を足します。
65歳までの取り崩しと、65歳以後の不足を並べる
その二つを架空の家計で見てみます。60歳から65歳まで生活費月18万円で、仕事等の収入がないと置くと、年金なしの五年間の取り崩しは『18万円×60カ月』で1080万円です。
60歳から月9万5000円の額面年金を受け取るなら、控除前でも月8万5000円不足し、五年で510万円を取り崩します。税・保険料が引かれれば不足はさらに増えます。開始直後の入金時期もあるので、額面どおりの日から毎月使える、と置かないでください。
生活費が65歳以後も同じなら、60歳開始の不足は控除前で月8万5000円、65歳開始は月5万5000円です。最初の五年で負担を軽くできる代わりに、その後は月3万円の差が残ります。生活費を下げる案や短時間の仕事を加えるときも、実行できる条件にして比較したいところです。
請求前に確認する、減額以外の制約
繰上げ請求は後から取り消せず、国民年金の任意加入や追納もできなくなります。未納・免除等の記録や、これから加入期間を増やす予定があるなら、請求する前に並べておいてください。早くもらう額だけを出すと、この選択肢への影響が表に残りません。
また、請求後は事後重症などによる障害年金を請求できなくなります。治療中の病気や持病があるなら、初診日や請求事由も含めて先に年金事務所へ聞いてください。障害年金が全部一律に同じ扱い、と簡単にまとめず、自分の事情で相談する必要があります。
65歳未満で雇用保険の基本手当等を受ける場合や、給与・賞与がある場合は、老齢厚生年金に停止が生じることもあります。繰上げた老齢基礎年金と同じ扱いではありません。遺族年金・寡婦年金、共済や基金等がある人も、受けられる組合せと影響を聞いてから比較してください。
先にもらう額の横に、65歳以後の月3万円差を書いた
年150万円、月0.4%の減額対象者が60カ月早める例を計算し直すと、年114万円・月平均9万5000円でした。65歳開始の月12万5000円との差は月3万円、年36万円。税・在職停止・改定等を入れた個別試算ではありませんが、開始までの資金だけで選べない理由が、この月額差に表れています。
請求前に、65歳までと以後の家計を二段に書く
65歳までの取り崩しと、65歳以後も続く月額差を同じ紙へ残します。今の不足が軽くなる意味と、その後の暮らしが続くかを両方比べてください。累計の逆転年齢だけで決めず、生年月日に応じた減額率、取消しできない点、任意加入・追納・事後重症などの障害年金等への影響を、請求前に年金事務所へ照会します。掲載例は本人の受給額の決定通知ではありません。
関連する読みもの:年金の定期便、年額を12で割る前に見てほしい欄があります
関連する読みもの:年金を70歳まで待つと42%増。それまでの5年間をどう暮らすか