「配当性向80%」「配当性向100%」
高配当株を探していると、こんな数字を目にすることがあります。利益の多くを株主に配当しているように見えるため、「配当性向が高い会社ほど株主思いなのでは?」と感じるかもしれません。
では、配当性向80%や100%は高すぎるのでしょうか。
結論からいうと、配当性向には「○%を超えたら必ず危険」という絶対的な基準はありません。 ただし、利益のほとんど、あるいは利益以上の金額を配当に回している状態が長く続く場合は、その配当を今後も維持できるのかを慎重に確認する必要があります。
この記事では、配当性向の意味と計算方法から、80%・100%という数字をどう考えるのか、配当性向が高くても安心できない理由、配当利回りとの違いまで初心者向けにわかりやすく解説します。
配当性向とは?利益の何%を配当に回したかを見る指標
配当性向とは、企業が稼いだ当期純利益のうち、どれくらいを株主への配当金として支払ったのかを見る指標です。
基本的な計算式は、
配当性向 = 1株当たり年間配当金 ÷ EPS(1株当たり当期純利益)× 100
です。
たとえばEPSが200円で、年間配当金が80円だった場合、
80円 ÷ 200円 × 100 = 配当性向40%
となります。
これは、1株当たり200円の利益を生み出し、そのうち80円、つまり利益の40%を配当に回したという意味です。
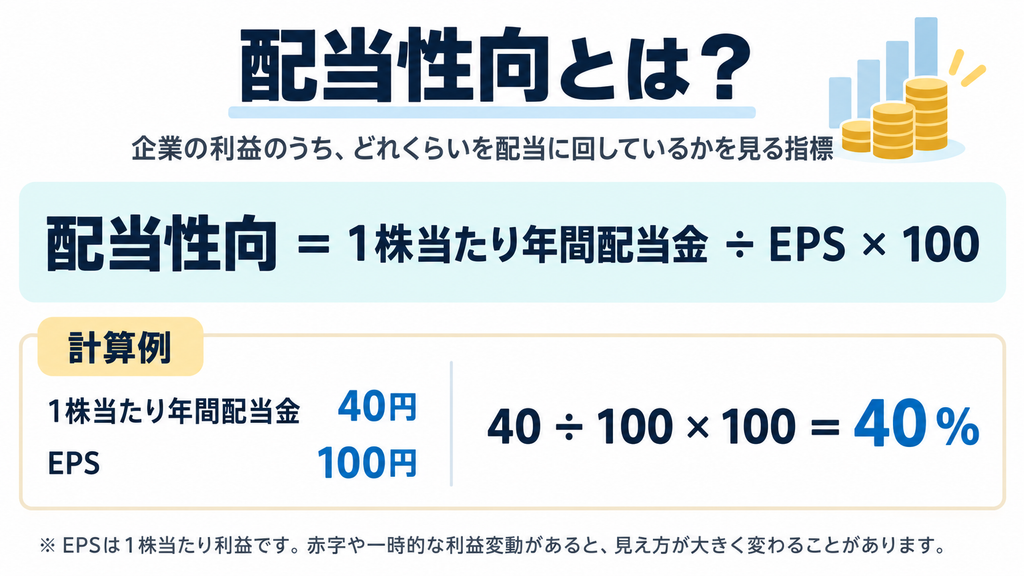
EPS200円・年間配当80円なら配当性向40%
同じEPS200円でも、配当金によって配当性向は変わります。
年間配当40円なら、
40円 ÷ 200円 × 100 = 20%
年間配当80円なら、
80円 ÷ 200円 × 100 = 40%
年間配当160円なら、
160円 ÷ 200円 × 100 = 80%
です。
利益が同じ200円でも、株主に配当する金額が増えるほど配当性向は高くなります。
配当に回さず残した利益は、企業の自己資本の蓄積につながります。ただし、会計上の利益と手元の現金は一致しません。投資や返済に使える資金は、キャッシュフローと現預金も確認して判断します。
そのため、配当性向は高ければ高いほど良いという単純な指標ではありません。
純利益100億円なら、配当性向30%・50%・100%超はどう違う?
以下は仕組みを理解するための仮定の計算で、実在企業の現在値ではありません。同じ年度の当期純利益100億円に対し、年間配当総額40億円なら、40億円 ÷ 100億円 × 100 = 配当性向40%です。
| 年間配当総額 | 配当性向 | 読み取れること |
|---|---|---|
| 30億円 | 30% | 利益の3割を配当。残す利益を成長へ生かせるか確認 |
| 40億円 | 40% | 利益の4割を配当。残る6割は現金残高を意味しない |
| 50億円 | 50% | 利益の半分を配当。利益変動や投資負担との両立を確認 |
| 120億円 | 120% | 当期利益を20億円上回る配当。過去の蓄積・資金繰り・継続性を確認 |
30%や50%は安全性の合格ラインではありません。成長段階や設備投資の負担で必要な内部留保は違います。比較するときは連結・単体、実績・予想、対象年度をそろえ、会社が示す配当性向の計算基準も確認しましょう。
配当性向80%は高すぎる?
今回のタイトルにもある、
「配当性向80%なら高すぎるの?」
について考えてみましょう。
EPS200円に対して年間配当160円なら、配当性向は80%です。
つまり、その年に1株当たり200円稼いだ利益のうち、160円を株主へ配当し、残りは40円という計算になります。
株主にとっては多くの利益が還元されるため魅力的に見えます。
一方で、会社が将来の成長投資や財務の安定のために残せる利益は相対的に少なくなります。
だから配当性向80%を見たときは、
「高いから良い」
でも、
「80%だから危険」
でもなく、
「この企業は80%を今後も無理なく続けられるのか?」
を見ることが重要です。
利益が安定していて大きな設備投資を必要としない企業と、成長のために多額の投資が必要な企業では、同じ80%でも意味が変わります。
配当性向100%とはどういう状態?
EPSが100円で年間配当も100円なら、
100円 ÷ 100円 × 100 = 配当性向100%
です。
単純化すると、その年の1株当たり利益と同額を配当として支払っている状態です。
さらに年間配当が120円なら、
120円 ÷ 100円 × 100 = 配当性向120%
になります。
配当性向は計算上100%を超えることもあります。
しかし、利益より多い配当を毎年続けることができるかは別の問題です。
特別な事情で一時的に高い配当性向になる場合もありますが、100%前後や100%超が続いている会社では、
利益が減っていないか
配当方針はどうなっているか
財務に余裕があるか
キャッシュフローは安定しているか
などを確認する必要があります。
「配当性向が高い=株主思い」とは限らない3つの理由
高い配当性向は株主還元の積極性を示す一面があります。
しかし、数字だけを見て評価するのは危険です。
理由1|利益が減っただけでも配当性向は上がる
配当性向は、
配当金 ÷ EPS
で計算します。
年間配当80円を維持している会社を考えてみましょう。
EPS200円なら、
80円 ÷ 200円 × 100 = 40%
です。
ところが利益が減り、EPSが100円になると、
80円 ÷ 100円 × 100 = 80%
になります。
会社は増配していません。
それでも配当性向は40%から80%へ一気に上昇しました。
つまり、配当性向の上昇は必ずしも株主還元を強化した結果ではなく、利益が減少した結果である可能性もあります。
たとえば一時的な減損損失でEPSが下がった場合と、本業の販売不振で継続的に利益が落ちている場合では見方が異なります。決算短信の増減要因、翌期の利益予想、営業キャッシュフローを照合し、「一時的」と会社が説明しているだけで回復を決めつけないようにします。
赤字の年は、配当性向を通常の大小比較に使えません。 仮にEPSがマイナス20円で配当40円なら計算上はマイナス200%ですが、「低いから余裕がある」という意味ではありません。EPSが0円なら割り算自体ができず、企業資料で「―」と表示される場合もあります。赤字の理由、配当原資、手元資金と翌期の回復見通しを確認してください。
理由2|将来の成長に使える利益が少なくなる
企業が稼いだ利益には、配当以外にも使い道があります。
新規事業への投資、設備投資、研究開発、人材採用、借入金の返済など、将来の成長や経営の安定につながる用途があります。
配当性向が高いということは、利益のうち株主へ支払う割合が大きいということです。
そのため、配当金を多く支払えば、その分だけ企業内部に残る利益は少なくなります。
高配当が魅力的でも、将来の成長まで犠牲にしていないかという視点が必要です。
理由3|現在の高配当が続くとは限らない
利益が減っているにもかかわらず配当金を維持すると、配当性向は上昇します。
最初は、
EPS200円
配当80円
配当性向40%
だった会社が、
EPS100円
配当80円
配当性向80%
になり、さらにEPSが80円まで減れば、
80円 ÷ 80円 × 100 = 100%
になります。
配当は80円のままですが、利益に対する負担はどんどん大きくなっています。
この状態で利益がさらに減れば、会社が配当水準を見直す可能性も考える必要があります。
だから高配当株では、現在いくら配当をもらえるかだけでなく、その配当を支える利益がどう変化しているかを見ることが大切です。
配当性向が低ければ良い会社なの?
反対に、
「配当性向が低ければ安全なの?」
という疑問もあります。
これも単純ではありません。
たとえばEPS200円、配当20円なら配当性向は10%です。
残りの利益を新工場、新製品、研究開発などに投資し、それによって将来の利益が大きく成長するなら、利益を企業内部に残すことが株主にとってプラスになる可能性があります。
一方、利益を大量に残していても、その資金を有効活用できていなければ企業価値の向上につながらない場合もあります。
つまり、
高配当性向=良い
低配当性向=悪い
でも、
低配当性向=安全
でもありません。
大切なのは、企業が利益を配当と成長投資へどのように配分しているかを見ることです。
配当利回りと配当性向は何が違う?
配当利回りと配当性向は、名前が似ていますが見ているものが違います。
配当利回り → 株価に対して、年間配当金が何%か
配当性向 → 企業の利益に対して、年間配当金が何%か
という違いです。
配当利回りの計算式は、
年間配当金 ÷ 株価 × 100
です。
配当性向は、
年間配当金 ÷ EPS × 100
です。
たとえば年間配当100円、株価2,000円、EPS250円なら、
配当利回りは、
100円 ÷ 2,000円 × 100 = 5%
配当性向は、
100円 ÷ 250円 × 100 = 40%
になります。
つまり、
配当利回り5%
だけを見ると高配当に感じても、
その100円の配当を250円の利益から支払っている
ことまで見ると、配当の余裕度を考える材料が増えます。
だから高配当株を見るときは、配当利回りと配当性向をセットで見るのがわかりやすい方法です。
100株の配当収入や税引後の受取額を計算したい場合は、配当利回りの記事で確認できます。

配当性向は何%ならちょうどいい?
「では配当性向30%、40%、50%のどれが正解なの?」
と思うかもしれません。
しかし、すべての企業に共通する理想的な配当性向はありません。
企業によって、
事業の成長段階
設備投資の必要性
利益の安定性
財務状態
株主還元方針
などが違うからです。
成長段階の企業では利益を事業拡大へ再投資することが重要な場合があります。
一方、すでに事業が成熟し、大規模な成長投資をそれほど必要としない企業では、利益の多くを株主へ還元するという考え方もあります。
そのため配当性向を見るときは、
同業他社との比較
その会社自身の過去との比較
会社が示している配当方針
を確認しましょう。
「配当性向○%を目標」と書いてある会社はどう見る?
企業の決算資料や中期経営計画を見ると、
「配当性向40%程度を目安とする」
などの株主還元方針が書かれていることがあります。
この場合は、実際の配当性向だけでなく、会社が掲げている目標と実績がどうなっているかを見ると企業の考え方を理解しやすくなります。
たとえば会社が「配当性向40%を目安」としているのに、利益減少によって実際の配当性向が80%になっている場合、その配当水準を今後どうするのかが重要になります。
反対に利益成長に合わせて配当を増やしながら、配当性向を一定の範囲に保っているのであれば、利益と株主還元が一緒に成長している可能性があります。
企業のIR資料を見るときは、
配当金だけでなく「配当方針」も読む
習慣をつけるとよいでしょう。
配当性向・DOE・累進配当は、何を基準にする方針?
| 方針・指標 | 基準 | IRで確認すること |
|---|---|---|
| 配当性向 | 当期純利益に対する配当の割合 | 目標か下限か、実績利益か調整後利益か |
| DOE(株主資本配当率) | 年間配当総額 ÷ 株主資本 × 100 | 資本の定義と対象時点、計算方法 |
| 累進配当 | 減配を避け、配当の維持・増加を目指す方針 | 対象期間・条件と、最新の方針変更の有無 |
DOEは、その年の利益よりも蓄積された資本を基準に見るため、減益の年も配当を維持すると配当性向が上がる場合があります。累進配当も将来の支払いを無条件に保証するものではありません。複数の方針を組み合わせる会社もあるので、数字だけでなく最新の決算説明資料の「株主還元」を読みましょう。
累進配当の用語は、三菱商事の2021年9月24日個人投資家セミナー資料でも説明されています。ここでは方針の意味だけを参照し、当時の配当額や目標を現在の数値としては使用していません。
配当性向を見るときの5つのチェックポイント
高配当株を見るときは、次の5点を確認しましょう。
① EPSは増えているか、減っているか
配当を支える利益の方向を確認します。
② 配当性向が急上昇していないか
利益減少によって数字だけが上がっていないかを見ます。
③ 配当金は利益と一緒に増えているか
無理な配当維持になっていないか確認します。
④ 会社の配当方針はどうなっているか
決算資料や中期経営計画の株主還元方針を確認します。
⑤ 配当利回りだけで判断していないか
配当利回り、配当性向、EPS、キャッシュフロー、財務状態などを合わせて見ます。
配当性向だけでは「配当が続くか」はわからない
配当性向は、企業の利益と配当の関係を見るうえで非常に便利な指標です。
しかし、配当性向だけで将来の配当が維持されるかどうかを判断することはできません。
企業が実際にどのくらい現金を生み出しているのか、借入金は多くないか、大きな投資を予定していないかなども関係します。
だから高配当株を見るときには、
配当利回り
配当性向
EPS
利益成長
キャッシュフロー
財務状況
などを組み合わせて考えることが大切です。
特に重要なのは、
「いま配当を払えているか」ではなく、「数年後も無理なく払えそうか」
という視点です。
まとめ|80%・100%という数字だけで判断しない
配当性向は、企業が稼いだ利益のうち、どれくらいを株主への配当に使ったかを見る指標です。
計算式は、
配当性向 = 1株当たり年間配当金 ÷ EPS × 100
です。
そして、
「配当性向80%・100%は高すぎる?」
という疑問については、数字だけで危険か安全かを決めることはできません。
高い配当性向を見つけたら、
利益は安定しているか
利益減少で配当性向が上がっていないか
配当を続ける余裕があるか
成長投資を犠牲にしていないか
会社の株主還元方針はどうなっているか
まで確認しましょう。
高配当株で大切なのは、
「配当性向が何%か」だけではなく、「なぜその数字になっているのか」
を見ることです。
配当利回りと配当性向をセットで理解すると、単に「何%もらえるか」だけではなく、「その配当を企業の利益がどれくらい支えているのか」まで見られるようになります。
参考資料
資料確認日:2026年9月13日。本文の金額例は特定銘柄の推奨や実績ではなく、計算方法と確認手順を示すための仮定です。