

「配当利回り5%」
こんな数字を見ると、かなり魅力的な高配当株に感じるかもしれません。実際、配当利回りは現在の株価に対して、1年間にどのくらいの配当金を受け取れる見込みなのかを見る、わかりやすい指標です。
では、配当利回り5%なら「高配当」と考えてよいのでしょうか。
結論からいうと、5%という数字だけで「お得な株」「買うべき株」と判断することはできません。 業績悪化で株価が大きく下落した結果、配当利回りだけが高くなっている場合もあれば、現在予定されている配当金が将来減らされる可能性もあるからです。
この記事では、配当利回りの意味と計算方法から、「5%なら高配当なのか」、利回りが高くても注意したいケース、配当が続く会社を見るポイントまで、株初心者にもわかりやすく解説します。
配当利回りとは?株価に対する年間配当の割合
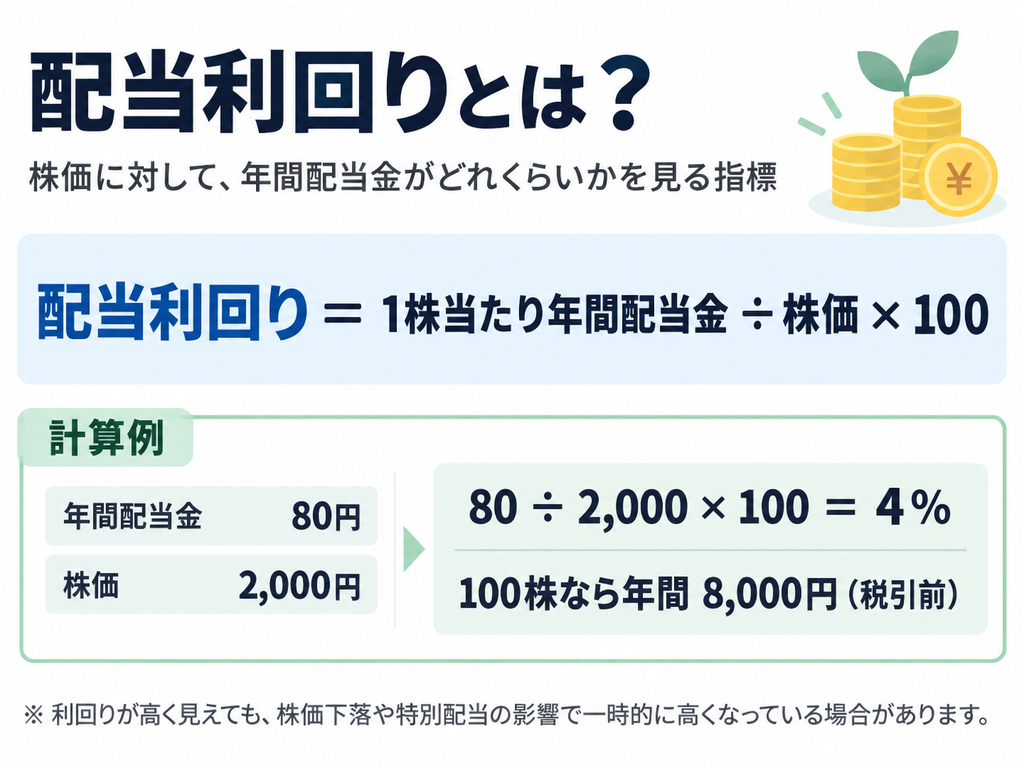
配当利回りとは、現在の株価に対して、1年間の1株当たり配当金が何%に相当するのかを表す指標です。
基本的な計算式は、
配当利回り = 1株当たり年間配当金 ÷ 株価 × 100
です。
たとえば株価2,000円の株で、年間100円の配当金が予定されている場合、
100円 ÷ 2,000円 × 100 = 配当利回り5%
となります。
つまり、現在の株価2,000円に対して、年間100円の配当金は5%に相当するという意味です。
株価2,000円・年間配当100円なら利回り5%
年間配当金が同じ100円でも、株価が変われば配当利回りは変化します。
株価1,000円なら、
100円 ÷ 1,000円 × 100 = 10%
株価2,000円なら、
100円 ÷ 2,000円 × 100 = 5%
株価4,000円なら、
100円 ÷ 4,000円 × 100 = 2.5%
です。
配当金は100円のままなのに、株価が下がるほど配当利回りは高くなっています。
ここが、高配当株を見るときに非常に重要なポイントです。
100株なら年間いくら?利回り4%を課税口座・NISAで比較
ここでは別の仮定として、国内上場株式を株価2,000円、1株当たり年間配当80円で考えます。80円 ÷ 2,000円 × 100 = 配当利回り4%。100株なら購入代金は20万円、年間配当は80円 × 100株 = 8,000円(税引前)です。手数料は含めず、年間配当を全額受け取れる権利を取得し、予想どおり支払われたと仮定します。
| 口座・受取条件 | 年間受取額の目安 | 20万円に対する割合 |
|---|---|---|
| 課税口座(一般の個人投資家) | 8,000円 ×(1 − 20.315%)= 約6,375円 | 税引後 約3.19% |
| NISA口座・株式数比例配分方式 | 8,000円(国内の配当課税なし) | 4% |
課税口座は、上場株式の配当に対する源泉徴収の税率20.315%(所得税・復興特別所得税15.315%、住民税5%)で単純計算しています。計算結果は6,374.8円で、表は円単位の概算です。実際は税額の端数処理や支払い回数で数円異なる場合があります。大口株主等の例外、確定申告による控除・損益通算はこの比較に含めません。
NISAで保有する国内上場株式の配当を非課税にするには、証券会社で受け取る「株式数比例配分方式」が必要です。銀行口座への振込など発行会社から直接受け取る方法では、この配当の非課税適用を受けられません。購入口座だけでなく受取設定を確認しましょう。制度・税率は2026年9月13日に国税庁資料で確認しています。
配当利回り5%なら「高配当」といえる?
では今回のタイトルにもある、
「配当利回り5%なら高配当なの?」
という疑問について考えてみましょう。
配当利回り5%は、数字だけを見れば配当収入を重視する投資家にとって魅力的に感じる水準でしょう。
しかし、「5%以上なら高配当」という絶対的な基準があるわけではありません。
配当利回りを見るときは、単純な数字だけではなく、
なぜ5%になっているのか
を確認することが大切です。
たとえば同じ5%でも、
A社は利益が安定して成長し、増配した結果として5%になっている。
B社は業績悪化で株価が急落し、結果として5%になっている。
という場合では、意味がまったく違います。
だから配当利回り5%を見つけたときに最初に考えたいのは、
「5%だから高配当でお得」ではなく、「なぜ5%なのか?」
です。
同業他社の利回り、過去の配当推移、利益、会社の配当方針なども合わせて確認しましょう。
「配当利回りが高い=お得」とは限らない3つの理由
高い配当利回りは魅力的ですが、数字だけを見て投資判断をするのは危険です。
理由1|株価が急落しただけかもしれない
配当利回りは、
年間配当金 ÷ 株価
で計算します。
そのため、配当金が増えていなくても株価が下落すれば、配当利回りは上昇します。
たとえば年間配当100円の会社で、
株価2,000円なら配当利回りは5%です。
ところが株価が1,000円まで下落すると、
100円 ÷ 1,000円 × 100 = 10%
になります。
一気に「配当利回り10%」の株になりました。
しかし株価が半分になった理由が、業績悪化や財務不安、将来の減配懸念だったとしたらどうでしょうか。
この場合、高い利回りは「お得」のサインではなく、市場が企業の将来に大きなリスクを感じている結果かもしれません。
高利回り株を見つけたら、まず、
「配当が増えたのか、それとも株価が下がったのか」
を確認しましょう。
理由2|現在の配当金が今後も続くとは限らない
株式の配当金は、将来の支払いが保証されているものではありません。
企業の業績や財務状況、経営方針などによって、
増配
配当維持
減配
無配
になる可能性があります。
たとえば株価2,000円、年間配当100円なら配当利回りは5%です。
しかし翌年、会社が年間配当を50円へ減らしたとすると、株価が2,000円のままなら、
50円 ÷ 2,000円 × 100 = 2.5%
になります。
購入時には「利回り5%」に見えていても、その配当金を将来まで受け取れるとは限りません。
そのため高配当株では、現在の配当利回りよりも、その配当を今後も続けられるかを見ることが重要です。
理由3|配当にお金を使いすぎている可能性がある
株主に多くの配当金を支払う会社は魅力的に感じます。
しかし企業が稼いだ利益には、配当以外にも使い道があります。
新しい工場や設備への投資、新規事業、研究開発、人材採用、借入金の返済など、将来の利益を増やすために必要なお金もあります。
利益のほとんどを配当に回し続け、成長への投資が不足すれば、長期的には企業の競争力や利益成長に影響する可能性があります。
そこで配当利回りと一緒に見たいのが、「配当性向」です。
配当利回りが高くなる2つのパターン
配当利回りが上昇したときは、何が変化したのかを見ると理解しやすくなります。
パターン1|配当金が増えた
企業の利益が成長し、株主還元を強化して配当金を増やすケースです。
株価2,000円の場合、
年間配当80円 → 利回り4%
年間配当100円 → 利回り5%
年間配当120円 → 利回り6%
となります。
株価が変わらず、本業の利益成長を背景に配当金が継続的に増えているのであれば、利回り上昇の理由は「増配」です。
ただし、通常の配当とは別に一時的な特別配当などが含まれていないかも確認しましょう。たとえば株価2,000円で、普通配当60円+その年だけの特別配当40円なら合計100円で利回り5%です。翌年に特別配当がなく、普通配当60円だけなら、同じ株価で3%になります。決算短信の配当内訳を読み、合計額を毎年続く収入とみなさないことが大切です。
パターン2|株価が下落した
年間配当100円が変わらなくても、
株価2,500円 → 利回り4%
株価2,000円 → 利回り5%
株価1,000円 → 利回り10%
と、株価が下がるほど配当利回りは高くなります。
つまり、
配当利回り上昇 = 良いニュース
とは限りません。
高利回り株を見つけたときは、
「増配によって上がったのか、それとも株価下落によって上がったのか」
を必ず確認しましょう。
「利回り5%」なら毎年5%儲かるという意味?
これも初心者が誤解しやすいポイントです。
配当利回り5%だから、毎年5%の利益が保証されるわけではありません。
配当利回りは、あくまで株価に対する年間配当金の割合です。株式投資では配当金だけではなく、株価そのものも動きます。
たとえば100万円分の株を購入し、1年間に5万円の配当金を受け取ったとします。
配当だけを見れば5%です。
しかし、その間に保有株の価格が100万円から80万円へ下落していれば、資産全体では20万円の評価額減少が発生しています。
反対に配当利回りが2%の企業でも、利益が大きく成長し、株価が上昇することがあります。
株式投資では、
配当金による収益
だけでなく、
株価の値上がり・値下がり
も合わせて考える必要があります。
自分が買った価格と「現在の配当利回り」は違う
配当利回りを理解するときに知っておきたいのが、現在の株価で計算する利回りと、自分の取得価格に対する利回りは違うという点です。
年間配当100円の株を1,000円で購入したとします。
購入時は、
100円 ÷ 1,000円 × 100 = 10%
です。
その後、株価が2,000円まで上昇すると、市場で表示される現在の配当利回りは、
100円 ÷ 2,000円 × 100 = 5%
になります。
しかし、自分が実際に投資した金額は1株1,000円です。年間配当100円が変わらなければ、自分の取得価格に対する配当の割合は10%です。
そのため長期間保有している株では、現在表示されている配当利回りだけを見ると、自分が実際に投資した価格との関係がわかりにくくなることがあります。
増配が続いている会社なら安心?
配当金を長期間増やしている会社は、高配当株を探す投資家から注目されることがあります。
たとえば年間配当が、
80円 → 90円 → 100円 → 110円
と増えていけば、最初に株を購入した価格が変わらない限り、取得価格に対する配当収入の割合は上昇していきます。
ただし、過去に増配を続けてきたからといって、将来の増配が保証されているわけではありません。
企業を見るときは、
利益も一緒に増えているか
配当性向に無理がないか
キャッシュフローは安定しているか
会社はどのような株主還元方針を示しているか
なども確認することが重要です。
高配当株を見るなら「配当性向」も確認したい
配当利回りと一緒に覚えておきたい指標が配当性向です。
配当利回りが、
株価に対してどれくらい配当金を受け取れるか
を見る指標なのに対して、配当性向は、
会社が稼いだ利益のうち、どれくらいを配当に回しているか
を見る指標です。
たとえば同じ配当利回り5%でも、利益に十分な余裕がある会社と、利益のほとんどを配当として支払っている会社では、将来の配当継続性に対する見方が変わります。
だから高配当株を見るときは、
配当利回り+配当性向
をセットで確認すると、配当の中身をより理解しやすくなります。
80%・100%という配当性向の読み方や、赤字時の注意点は、こちらの記事で確認できます。

たとえば年間配当80円でも、EPSが100円なら配当性向80%、EPSが50円なら160%です。利回りが同じでも利益への負担は違います。数年分の利益推移と営業キャッシュフロー、設備投資の支出、現預金・借入金をIRで照合すると、利益と実際の支払資金の両面を確認できます。単年の営業キャッシュフローが弱いだけで減配を断定せず、その理由と継続性を見ます。
NISAで高配当株を持つなら配当金の受取方法にも注意
NISA口座で上場株式を保有する場合、配当金を非課税で受け取るには受取方法にも注意が必要です。
NISA口座で購入した上場株式の配当金について非課税の適用を受けるには、証券会社の口座で配当金を受け取る「株式数比例配分方式」を選択する必要があります。
NISAで高配当株を保有する場合は、銘柄を選ぶだけではなく、自分の配当金の受取方法がどうなっているかも確認しておきましょう。
配当利回りを見るときの5つのチェックポイント
高配当株を見るときは、次の5点を確認すると利回りの数字だけに振り回されにくくなります。
① なぜ配当利回りが高いのか
増配なのか、株価下落なのかを確認します。
② 利益は安定しているか
配当の原資となる利益が継続しているかを見ます。
③ 減配の可能性はないか
過去の配当推移や会社の株主還元方針を確認します。
④ 配当性向に無理がないか
利益に対して過剰な配当になっていないかを確認します。
⑤ 配当だけで投資判断をしていないか
PER、PBR、EPS、ROE、財務状態、事業の成長性なども合わせて確認します。
配当利回りだけでは企業価値はわからない
配当利回りは、株主が受け取る配当金を株価と比較する便利な指標です。
しかし、利回りが高ければ高いほど良い企業というわけではありません。
企業を見るときは、
配当利回り・配当性向・利益成長・EPS・ROE・財務状況・キャッシュフロー・事業内容
などを組み合わせることが大切です。
特に高配当株で重要なのは、
「配当利回りが何%か」より、「その配当を今後も払い続けられるのか」
という視点です。
まとめ|5%だから「買い」ではなく、なぜ5%なのかを見る
配当利回りは、現在の株価に対して年間配当金がどのくらいの割合になるのかを表す指標です。
計算式は、
配当利回り = 1株当たり年間配当金 ÷ 株価 × 100
です。
そして今回の疑問だった、
「配当利回り5%なら高配当?」
については、5%という数字だけで「良い株」「お得な株」と判断することはできません。
高い利回りを見つけたら、
増配によって5%になったのか
株価下落によって5%になったのか
利益は安定しているか
今後も配当を続けられそうか
配当に無理をしていないか
まで確認することが大切です。
高配当株で本当に見るべきなのは、利回りの高さではなく、その配当を生み出している企業の利益と持続性です。
PER、PBR、EPS、ROEに配当利回りまで理解すると、企業の株価や利益だけでなく、「企業が稼いだ利益を株主へどのように還元しているのか」という視点も加わります。
購入前には、最新の年間配当予想とその内訳をIRで確認し、保有予定株数を掛けて税引前・税引後の受取額を試算しましょう。NISAを使う場合は、証券会社の配当金受取方法も確認してください。
参考資料
- 日本取引所グループ(JPX)「株式利回り」:配当利回りの定義・計算式
- 日本取引所グループ(JPX)「配当性向」:利益に対する配当の割合
- 国税庁 No.1330「配当金を受け取ったとき(配当所得)」:上場株式等の配当の税率
- 国税庁 No.1535「NISA制度」:上場株式等の配当を非課税で受け取る条件
資料確認日:2026年9月13日。本文の株価・配当金・企業の例は仕組みを説明するための仮定で、特定銘柄の現在値や将来の受取額を保証するものではありません。






