60歳から保険料をもう一年払う前に、不足しているのが受給資格なのか、満額に近づけるための月数なのかを確かめたいところです。どちらも記録の不足ですが、目的は違います。『長く払うほどよい』から始めず、自分のどの期間を補えるのかから任意加入を読んでいきます。
この記事の使いどころ
資格を得るための加入と、満額に近づける加入は目的が異なります。記録の不足月数、現在払う費用、受給後に増える年額を別々に比べられます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
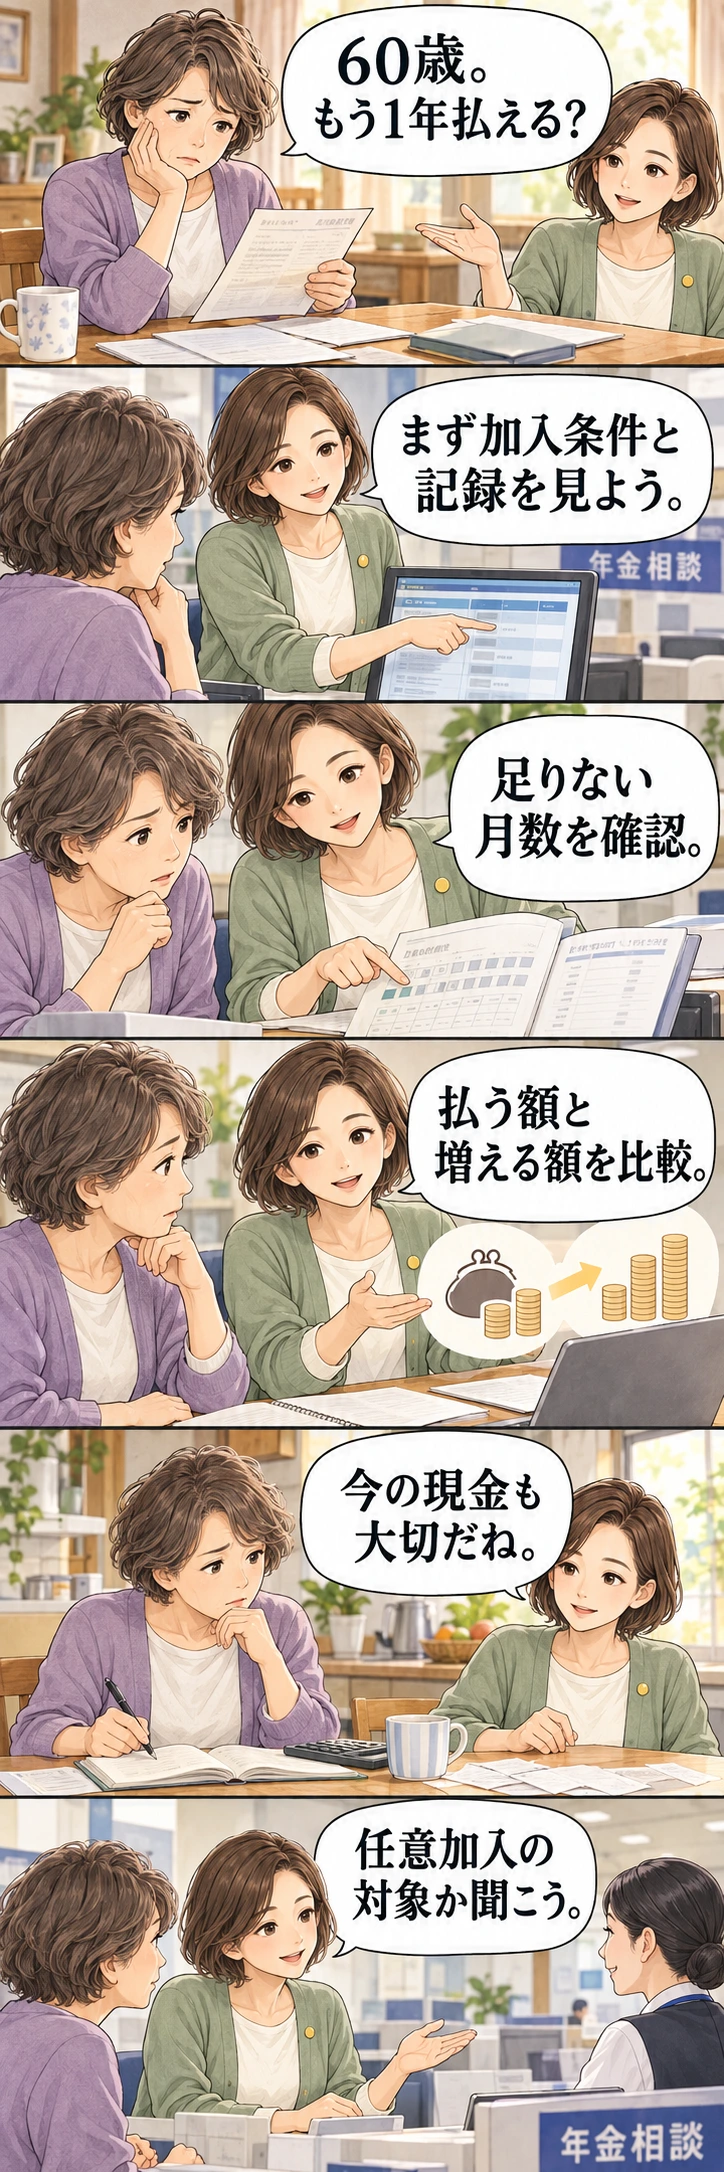
年齢・納付月数・加入状況などで利用条件が異なります。
受給資格に数える期間と、年金額に反映される月数は同じではありません。任意加入の案内を読むときも、まず自分の記録のどこが不足しているかを知ると、相談したいことが具体的になります。
ここでは、日本国内に住む60歳以上65歳未満の人を中心に、加入条件と必要な月数、いまの家計から払えるかを考えます。制度確認日は2026年9月30日です。『十年に届くため』と『満額に近づくため』を、同じ試算だけで判断しないように読んでください。
受給資格120カ月と満額480カ月を分ける
老齢基礎年金を受け取る資格は原則、十年=120カ月です。納付済みだけでなく、免除等や合算対象期間も関係します。一方、満額の基本になるのは20歳から60歳までの40年=480カ月。まずこの二つの数字を、別の欄に置いてみましょう。
免除、猶予、合算対象期間は、資格に数えられても金額への反映が同じではありません。記録に載る期間を全部『納付済み』として480から引くと、増やしたい月数を誤ります。年金事務所では『受給資格の期間』と『年金額の計算に使う月数』を分けて聞くと、混乱を減らせます。
| 記録の状態 | 最初の確認 |
|---|---|
| 受給資格120カ月未満 | 合算対象期間等を含め、不足月数を確認 |
| 受給資格あり・満額未満 | 納付済・免除の内訳と、増やせる月数を確認 |
| 納付済480カ月 | 任意加入の対象とはならない |
架空の例で比べると、納付済み108カ月で他に資格へ数えられる期間がない人は、十二カ月を足して120カ月へ届くかが最初の課題です。すでに468カ月納め、受給資格がある人なら、残り十二カ月で満額へ近づく話になります。期間は同じでも、単に増額分を比べればよいかどうかが違います。
国内の60〜65歳では4つの条件を確認
- 日本国内に住所があり、60歳以上65歳未満である。
- 老齢基礎年金の繰上げ支給を受けていない。
- 20歳以上60歳未満の保険料納付月数が480カ月未満である。
- 厚生年金保険・共済組合等に加入していない。
60歳を超えたら誰でも加入できるわけではありません。国内居住でも、外国籍の人の一部の特定活動の在留資格等では対象外になる場合があります。働いているなら、勤務先で厚生年金に入っているかも先に見てください。年齢だけで申込みの可否を決めないことが大事です。
海外に住む日本人には別の任意加入の扱いがあります。また、65歳時点で資格が足りない昭和50年4月1日以前生まれの人には、最大70歳到達までの特例もあります。ただしこれは受給資格を満たすための制度です。誰でも70歳まで払って満額を目指せる、と広げて読まないでください。
6・12・24・60カ月を加えた場合の費用
2026年度の月額保険料1万7920円と、昭和31年4月2日以後生まれの人の基礎年金満額年84万7300円で計算してみます。一カ月の納付済み期間に相当する年額は『84万7300円÷480』で約1765.21円です。払う月額と、受給後に増える年額を分けて並べます。
| 追加する月数 | 保険料総額 | 年金の年額増加 |
|---|---|---|
| 6カ月 | 107,520円 | 約10,591円 |
| 12カ月 | 215,040円 | 約21,183円 |
| 24カ月 | 430,080円 | 約42,365円 |
| 60カ月 | 1,075,200円 | 約105,913円 |
これは保険料と年金額を2026年度の値で固定した比較です。翌年度以降も納めるなら値は変わります。前納割引、社会保険料控除、税・保険料、付加年金、受給までの時間価値は入れていません。表の増額は比較用の四捨五入で、実際の裁定時の端数処理とも違います。
表の60カ月は、年齢と記録からその長さを納められる場合の例です。65歳まで残り24カ月の人が、60カ月の行を選べるわけではありません。私は『あと何カ月ほしいか』の横に『実際に加入できるのは何カ月か』も書きたいと思います。納付済み480カ月に達した場合の終了も窓口へ聞いてください。
十二カ月分21万5040円を増える年額2万1182.5円で割ると、受給開始後の約10.15年になります。ただし、増額分の名目累計が納付額に届くという単純計算です。必ず得になる年数ではありませんし、受給資格を初めて満たす人への効果を、この増額分だけでは表せません。
現在の収入と、払える月数を並べる
いまの月予算にも置いてみましょう。生活費を引いて2万円残る架空の家計なら、通常保険料1万7920円を払った残りは2080円。余裕が1万5000円なら2920円不足します。増える年金が魅力的でも、毎月の支払いや急な支出へ耐えられるかは別に見ておきたいところです。
任意加入中は、免除・納付猶予・学生納付特例を申請できません。収入が落ちたら免除を使うつもりで予算を作らず、納付を続けるのが難しくなった場合の扱いを窓口へ聞いておきましょう。家計の余裕を小さく見積もりすぎないための条件です。
65歳未満の任意加入でも、条件を満たせば付加年金を利用できます。考えるなら通常保険料と合わせた月負担にし、他制度との併用条件も別に見てください。
関連する読みもの:年金に月400円を足す前に。「2年で元が取れる」の意味をほどく
追納と任意加入は対象月が違う
追納と任意加入も、似て見えて対象の月が違います。追納は過去に免除・猶予等の承認を受けた期間を後から納める制度。任意加入は申出以後の加入期間を増やす制度です。昔の未納月へそのままさかのぼって払う、という理解にはしないでください。
追納できる期間も残っているなら、過去の対象月と期限・金額、これから任意加入できる月数を同じ紙へ書いてみましょう。私は両方を持って窓口へ相談する方法がよいと思います。どちらで資格や増額がどう変わるかを、自分の記録で比べられるからです。
関連する読みもの:年金の追納|同じ1年分でも、増える額が違うのはなぜ?
申出前の期間へさかのぼれない
任意加入は申し出た月からで、過去へ戻れません。60歳の誕生日の前日から手続きできます。始めたい月があるなら、市区町村の国民年金窓口や年金事務所へ、必要書類と受付日を早めに聞いてください。決めてから受付までの間を、そのまま後で足せるわけではないのです。
国内の任意加入では、納付は口座振替が原則です。番号が分かる書類、本人確認書類、口座情報と金融機関への届出印など、担当窓口の案内に沿って用意します。使う口座や提出書類の条件を先に聞いてからそろえると、手戻りも減らせます。
12カ月分の負担と、受給後に増える年額を並べた
2026年度の条件を一定にした十二カ月例は、現在の負担21万5040円に対し、受給後に増える年額が約2万1183円でした。私が並べておきたいのは、この二つの単位です。一年分の支払いと、その後の年額を、同じ時点のお金として引き算はできません。加入可否や将来改定も、実際には別に判断する必要があります。
何の不足を補う加入か、記録から決める
受給資格期間、年金額に反映する納付済み月数、国内任意加入の各条件を順に確認します。いま払える月額と期間も書き、過去分の追納ができる月と混ぜないでください。申出前へ戻せないため、加入可否と開始月の確認を年金事務所へ先に行い、予定額だけで申請が済んだと思わないことが大切です。