月給が変わっていなくても、賞与を入れると在職老齢年金の計算結果が変わることがあります。本文の例では、賞与なしなら停止ゼロ、標準賞与が年120万円なら月2万5000円の停止になりました。給料明細の手取りだけでなく、制度が使う報酬の数字を集める必要があります。
この記事の使いどころ
給与の手取りを65万円と比べる式ではありません。標準報酬・直近1年の標準賞与・対象厚生年金の3つを使い、賞与で停止額が変わる理由が分かります。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
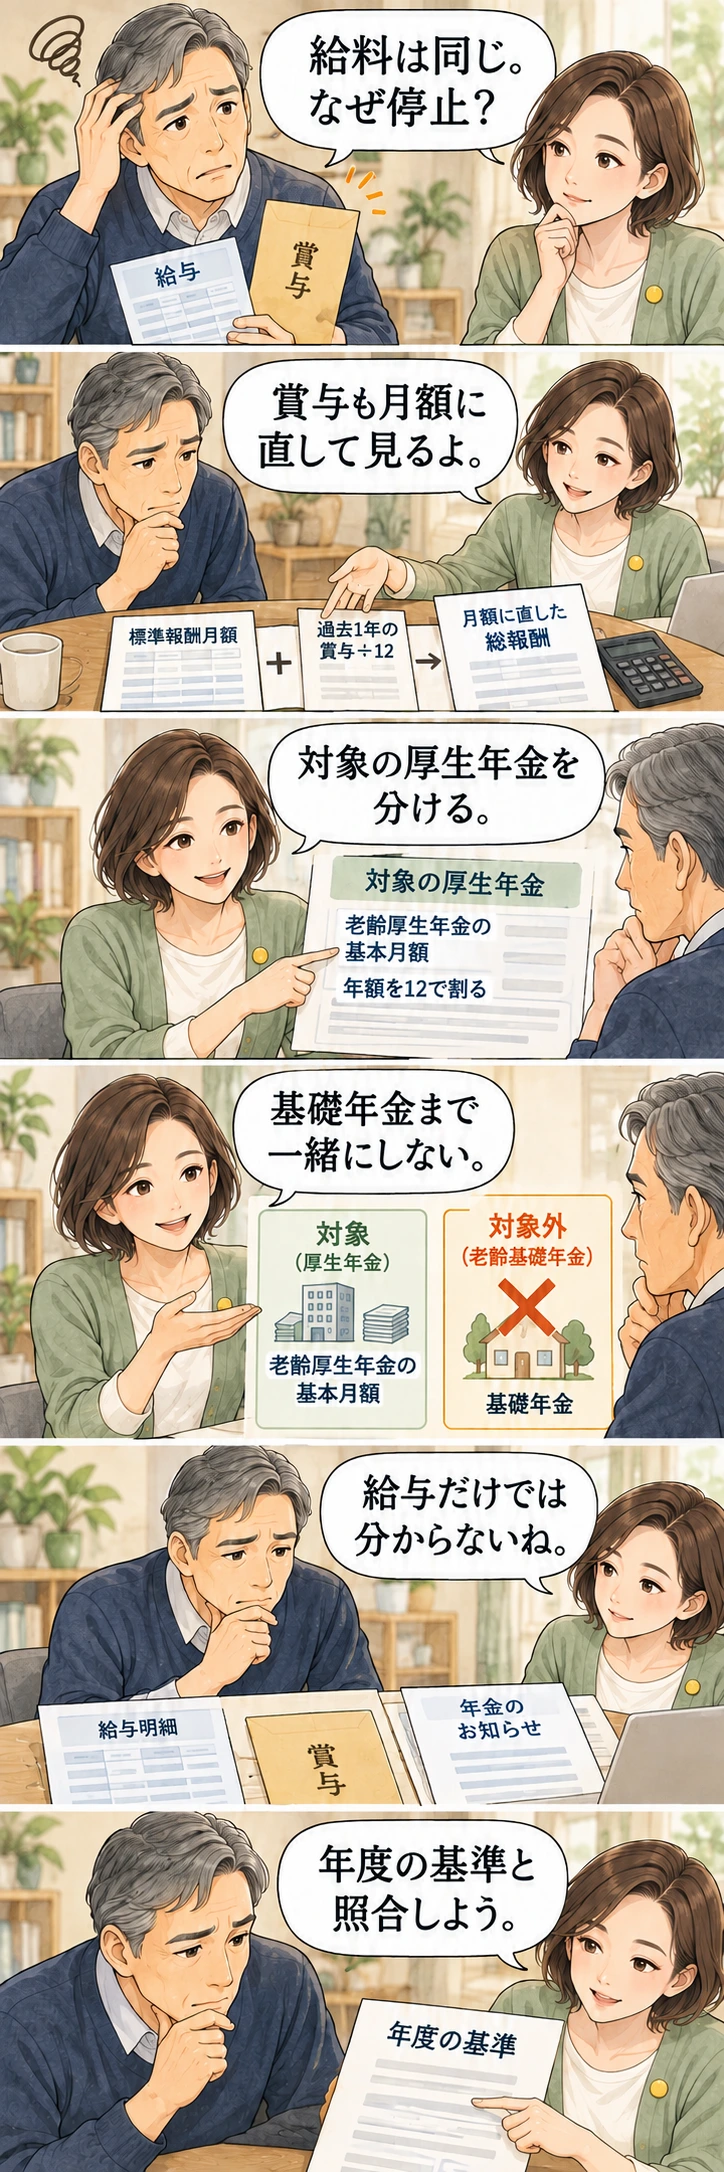
老齢基礎年金は在職老齢年金による支給停止の対象外。年度別基準は本文へ。
ただし、この計算に入れるのは手取り給与ではありません。対象の老齢厚生年金、標準報酬月額、直近一年の標準賞与額を集めるところから始めます。家計の手取りを考える前に、制度の計算へ使う数字をそろえる、という順番です。
2026年度の支給停止調整額は月65万円です。『給与の手取りが65万円までなら大丈夫』という線ではありません。ここでは必要な三つの数字と、賞与を変えた計算を順にたどります。制度確認日は2026年9月30日です。
65万円基準は2026年度の数字
この基準は2026年4月に、2025年度の51万円から65万円へ引き上げられました。毎年度、賃金の変動に応じて改定されるため、翌年度以降も同じ65万円で予算を固定しないでください。計算表の年も残しておくと、古い基準を使わずに済みます。
対象は、厚生年金に加入しながら老齢厚生年金を受け取る人などです。70歳以降も厚生年金適用事業所で働く場合には、被保険者でなくても在職支給停止が行われます。収入のある人全員へ同じ式を使うものではないので、まず自分の働き方と加入状況をそろえましょう。
必要な3つの数字は手取り給与ではない
| 集める数字 | 内容 | 確認先・資料 |
|---|---|---|
| 基本月額 | 加給を除く老齢厚生年金の報酬比例部分の月額 | 年金の通知・年金事務所 |
| 標準報酬月額 | その月の標準報酬 | 勤務先・年金記録 |
| 標準賞与額の合計 | その月以前1年間の合計 | 勤務先・年金記録 |
『総報酬月額相当額』は、標準報酬月額に、直近一年の標準賞与額合計を十二で割った額を足します。標準報酬月額は給料の手取りではなく、標準賞与額も実際の賞与と完全に同じとは限りません。私なら自己流の換算をせず、登録されている数字を聞いてから表へ入れます。
共済の老齢厚生年金も受けているなら、対象の老齢厚生年金を合わせて基本月額を見ます。基金等がある人も、振込額だけでは必要な基本月額にならない場合があります。口座に入る額をそのまま使う前に、支給元へ自分の計算用の額を聞いてください。
超過額の半分を停止する
基本月額と総報酬月額相当額を足して65万円以下なら、この在職老齢年金による停止はありません。超える場合は『合計−65万円』の半分が停止額です。ただし、対象の厚生年金が全額停止になっても、支給額をマイナスにはしません。
たとえば基本月額10万円、総報酬月額相当額60万円なら合計70万円で、超過は5万円。その半分の2万5000円が停止となり、対象の厚生年金支給は月7万5000円です。老齢基礎年金と経過的加算はこの調整の対象ではありません。年金を全部まとめて止まると読まないことも大切です。
同じ標準報酬でも、賞与で結果が変わる
次は標準報酬月額50万円、基本月額10万円を動かさず、直近一年の標準賞与額だけを変えました。税・保険料、加給年金、共済の割振りなどは入れていない、仕組みを比べるための仮定です。
| 1年間の標準賞与額 | 賞与の月換算 | 対象厚生年金の停止 | 対象厚生年金の支給 |
|---|---|---|---|
| 0円 | 0円 | 0円 | 10万円 |
| 60万円 | 5万円 | 0円 | 10万円 |
| 120万円 | 10万円 | 2万5000円 | 7万5000円 |
| 240万円 | 20万円 | 7万5000円 | 2万5000円 |
| 360万円 | 30万円 | 10万円・全額 | 0円 |
年の標準賞与額60万円なら、50+5+10=65万円で停止なしです。120万円なら、50+10+10=70万円となって停止が生じます。毎月の標準報酬が同じでも結果が変わるのは、この一年分の賞与が式に入るからでした。賞与が出た月だけの話として見ると、違いを見落とします。
仮に基礎年金が別に月7万円あるなら、標準賞与年120万円の行では、厚生年金7万5000円と合わせた年金合計は控除前で月14万5000円です。ここに給与や賞与の手取り、税・保険料まで計算したわけではありません。制度の停止額と、家計に入る総額は別に作ります。
年の賞与合計を一度書くだけでは、翌月も同じ結果になるかは分かりません。判定月を含む12カ月を一つずつずらして、どの標準賞与額が残るかを見ます。
ここでは、標準報酬月額50万円、基本月額10万円を各月とも同じにした架空の例を使います。標準賞与額は2025年5月に60万円、2026年6月に120万円だけとし、表の対象期間にほかの賞与はありません。実際の支給賞与や手取り賞与ではなく、年金記録で確認した標準賞与額を置く設定です。税・保険料、加給年金、共済の割振りなどは計算に入れません。
| 判定月 | 賞与を集める12カ月 | 標準賞与の合計 | 標準報酬月額 | 総報酬月額相当額 | 基本月額 | 停止額 | 対象厚生年金の支給額 |
|---|---|---|---|---|---|---|---|
| 2026年4月 | 2025年5月~2026年4月 | 60 | 50 | 55 | 10 | 0 | 10 |
| 2026年5月 | 2025年6月~2026年5月 | 0 | 50 | 50 | 10 | 0 | 10 |
| 2026年6月 | 2025年7月~2026年6月 | 120 | 50 | 60 | 10 | 2.5 | 7.5 |
| 2026年7月 | 2025年8月~2026年7月 | 120 | 50 | 60 | 10 | 2.5 | 7.5 |
| 2026年8月 | 2025年9月~2026年8月 | 120 | 50 | 60 | 10 | 2.5 | 7.5 |
| 2026年9月 | 2025年10月~2026年9月 | 120 | 50 | 60 | 10 | 2.5 | 7.5 |
4月は50+60÷12+10=65万円で停止なし。5月は前年5月の60万円が対象期間から外れます。6月には新しい120万円が入り、50+120÷12+10=70万円となるため、超えた5万円の半分、2万5000円が停止額です。7月に賞与を受け取らなくても、6月の標準賞与は12カ月の範囲に残っています。
これは2026年4~9月の比較です。翌年度まで65万円を固定して先の支給額を保証する表ではありません。実際には、その月の標準報酬月額や基本月額も確認し直してください。
前の表の標準賞与360万円の行では、計算上の停止額が基本月額10万円を超えます。このような場合は加給年金額を含む老齢厚生年金が全額停止となる扱いです。加給年金を基本月額へ足してから同じ式で計算する、という意味ではありません。老齢基礎年金と経過的加算は、この在職による停止の対象外です。
日本年金機構は、総報酬月額相当額が変わった月を停止額の変更時期として案内しています。ただし、この表の判定月を、そのまま通知の到着月や口座の入金月として使わないでください。通知で変更対象の月分を確かめ、実際の振込予定と分けて書きます。
- 計算の対象:__年__月分。標準報酬月額__円、標準賞与の対象期間__~__、合計__円、基本月額__円。
- 通知で確認した対象月分・停止額:__。確認できていない項目:__。
- 振込予定日・その入金が何月分か:__。未確認なら家計の確定収入には入れない。
制度の根拠:日本年金機構「在職老齢年金の計算方法」。標準賞与額の扱いは同機構の用語説明で確認できます。
年金が減ることと、家計収入が減ることは別に比較する
停止額が出ると、働く分を減らしたほうがよいのかと気になるかもしれません。ただ、年金が一部止まっても、給与・賞与を含む世帯の使える収入は増える場合があります。私は止まる額だけで決めず、給与と年金の手取り、交通費など働く費用、将来の年金への反映まで並べて考えたいと思います。
上の例で賞与を年60万円から120万円へ変えると、年金停止は月2万5000円です。もし同じ停止が十二カ月続けば年30万円ですが、実際には各月の直近一年の賞与や報酬で変わります。賞与が60万円増えたから世帯手取りは30万円増える、とまでは、この表だけで言えません。
70歳以降・退職・繰下げも確認する
70歳になって通常の厚生年金の被保険者ではなくなっても、適用事業所で働き続ければ停止がなくなるとは限りません。年齢だけで判断せず、勤務先と年金事務所へ、その後の報酬と年金の扱いを聞いてください。
65歳以上70歳未満で加入を続ける場合、加入期間は在職定時改定等で年金額へ反映されます。目の前の停止だけでなく、加入を続けた後の額も見ると、働き方の比較を一段広げられます。
退職後の停止額変更も、再就職の時期などで扱いが変わります。また、繰下げを選べば止まるはずの額まで全部増額できるわけではありません。在職支給停止に相当する部分は繰下げ増額の対象から除かれます。この点も含め、自分の日付と働き方で相談しておきたいところです。
関連する読みもの:年金|会社員なら月23万円?厚生年金のモデル額を1人分と混同しないために
関連する読みもの:年金を70歳まで待つと42%増。それまでの5年間をどう暮らすか
賞与年120万円を入れると、例の停止額は月2万5000円になった
標準報酬月額50万円と基本月額10万円なら、賞与なしでは2026年度基準65万円を超えません。標準賞与年120万円の十二分の一、10万円を足すと超過5万円となり、半分の月2万5000円が停止でした。個人の通知額や手取り・税を再現した例ではありませんが、月給だけの比較に何が欠けていたかが分かります。
給与と賞与の対象期間をそろえて聞く
勤務先から標準報酬月額と直近1年間の標準賞与額を、年金の支給元から基本月額を確認します。どの月の判定かも表に書いてください。老齢基礎年金を停止対象へ足さず、制度上の停止額を計算した後で、税・保険料・働くための費用を含む家計の収支を別に比較します。