学生納付特例の承認通知は、卒業後も残しておきたい書類です。今の納付を猶予する効果はありますが、その期間が納付済みと同じ年金額へ自動で変わるわけではありません。親が手続きを手伝った場合も、本人が後で『どの年度が承認されたか』をたどれるようにしておく必要があります。
この記事の使いどころ
学生納付特例は免除と同じではありません。承認年度と対象月を管理し、いま残す現金と追納しない場合の年金額への扱いを分けて比べられます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
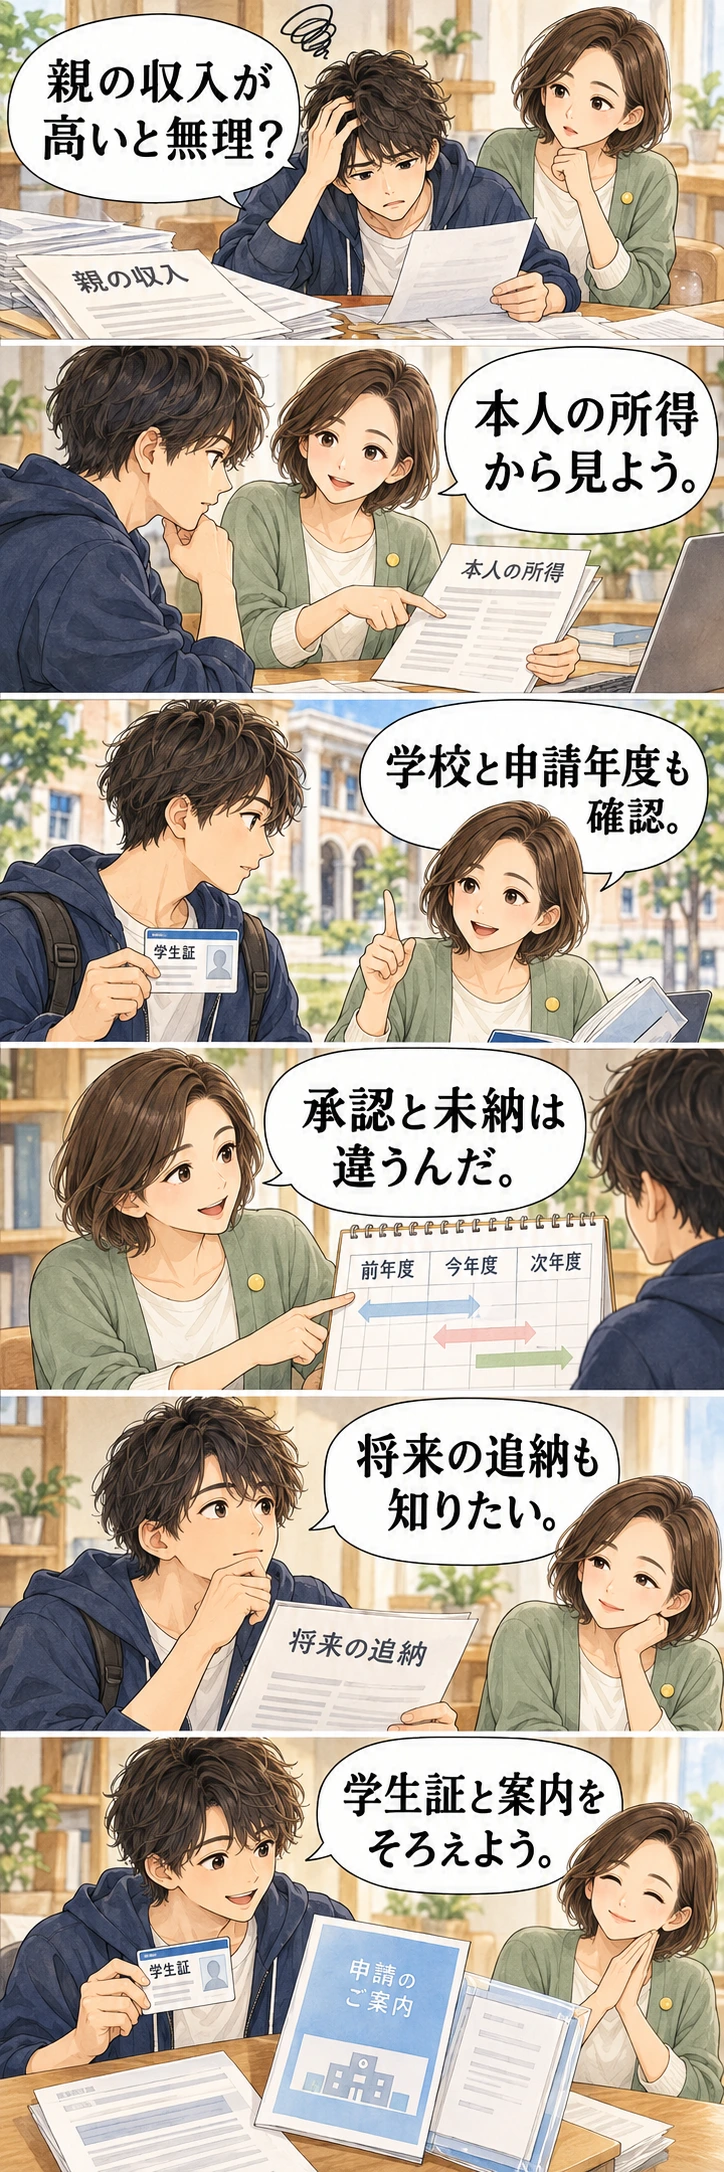
本人所得の基準と対象校などの条件があります。承認期間は年度ごとに確認。
承認された特例期間は、何も手続きしていない未納とは違います。ただし、追納しないままでも納付済みと同じ年金額になるわけではありません。申請する、承認される、将来追納を考える。段階を分けると、いま決めることと後で考えることが見えます。
親の収入が多いから使えない、去年通ったから今年は何もしなくてよい、という理解もずれのもとです。以下では申請の準備と年度の管理を中心に、納付する場合の家計も比べます。制度確認日は2026年9月30日です。
最初に本人の所得と対象校を確認する
審査の基本は申請する本人の前年所得で、家族の所得は問われません。基準式は『128万円+扶養親族等の数×38万円+社会保険料控除等』です。ここでの128万円は、アルバイト代の振込総額や額面収入そのものではありません。自分の収入をそのまま式へ入れる前に、対象年の所得を見てください。
扶養親族等と控除の加算をどちらもゼロと置く架空例なら、所得120万円は基準128万円以下、140万円は12万円超えます。扶養親族等が一人なら式の基準は166万円です。ただし人数や控除、失業等の扱いは個別に違います。この例だけで承認の可否は決めず、自分の条件に置き換えるための練習として読んでください。
学校も日本年金機構の対象校一覧で探してみましょう。夜間・通信でも対象になる場合がありますが、種類や課程に条件があります。学生証があるから当然使える、ではなく、自分の学校が一覧にあるかまで見るのがよいと思います。
申請年度は4月から翌年3月まで
申請年度は4月から翌年3月です。2026年度分なら2026年4月〜2027年3月、2027年度分を申請するのは2027年4月以降になります。一年という言葉を、1月〜12月や誕生日からの一年と混ぜないよう、対象月をそのまま書いておくと安心です。
| 状況 | 確認すること |
|---|---|
| 2026年秋に初めて申請 | 2026年度の対象月と、本人の2025年所得 |
| 2027年4月も在学 | 2027年度分の申請が必要か、更新案内を確認 |
| 過去の年度にも未申請月 | 年度を分け、申請できる月と当時の在学を確認 |
前年度に承認されても、次年度も使うなら申請が必要です。更新案内やマイナポータルのお知らせを読み、提出後は受付と承認期間を残してください。親が手伝う場合も、本人が通知を読める場所に置く。卒業後に自分の年金記録を引き継ぐためにも、そこは大切にしたいと思います。
過去分は原則、受理月から2年1カ月前まで申請できます。納付済みの月は除き、複数年度なら年度ごとに申請します。ただし、後で出せるからと待つのは勧められません。申請前の病気や事故に関する障害年金の納付要件で不利益が生じる場合があるからです。未申請に気付いたら早めに窓口へ聞いてください。
納付する場合の6・12カ月の家計負担
納付する場合の現金も出してみます。2026年度の通常保険料は月1万7920円。割引や税の効果を入れず、同年度の対象月だけを掛けると、次の表になります。
| 対象月数 | 計算 | 家計から出る額 |
|---|---|---|
| 6カ月 | 17,920円×6 | 107,520円 |
| 12カ月 | 17,920円×12 | 215,040円 |
月の余裕が1万円の架空の学生家計なら、通常納付には7920円足りません。十二カ月で9万5040円です。仕送りや貯蓄で補うなら、そのお金は学費や生活費、予備資金と同じ財布から出ます。年金だけを別扱いにせず、支払いを一枚に並べると家族で話しやすくなります。
対象月すべてで特例が承認されれば、その保険料をいますぐ納める必要はありません。ただし納付を猶予する仕組みであり、将来の年金額まで納付済みと同じにはなりません。翌年度には保険料も変わるので、今年の十二カ月分21万5040円をそのまま来年の予算へ写さないようにしましょう。
家族で決めるときは現在の予算と将来の確認を分ける
納付できるなら、本人や家族が当年度分を負担する方法も考えられます。特例を使うなら、いまの生活費を確保しつつ承認月を残し、就職後に追納を考える時期を決める。『親が払うべき』『猶予が必ず有利』という一言では、家計の違いを拾いきれないと思います。
たとえば学費等を確保した後の予備資金30万円から十二カ月分を払うと、残るのは8万4960円です。近い転居費へ15万円を残したい家計なら、それでは足りません。これは特例の損得ではなく、払った後にも必要なお金を残せるかを見る例です。家計に置くと、目の前の選び方が具体的になります。
特例の承認期間は、老齢基礎年金の受給資格期間に入りますが、追納しなければ年金額には反映されません。追納は原則十年以内で、経過した年度によって加算が付く場合もあります。将来考えるときのために、費用と期限の読み方も残しておきましょう。
関連する読みもの:年金の追納|同じ1年分でも、増える額が違うのはなぜ?
学生証と申請対象月を先に用意する
スマートフォンで申請するなら、マイナポータルの案内に沿って、在学期間が分かる学生証等の画像を用意します。有効期限や入学年月日が裏なら裏面も必要です。窓口・郵送なら、申請書、学生証の写しか在学証明書、番号や本人確認の書類を、提出先の案内に合わせてそろえましょう。
ねんきんネットで申請書を作って印刷する機能と、マイナポータルから送る電子申請は別です。私が手続きを整理するなら、『作成済み』と『提出・受付済み』を別欄にします。用紙ができたところで止まっていないかを、自分で見分けられるからです。
税の申告等で所得情報が確認できない場合は、市区町村の税務窓口へ申告の要否を聞いてください。失業後に入学した人などには追加書類が要る場合もあります。自分の事情を先に伝えてからそろえると、同じ書類を何度も送り直す手間を減らせます。
卒業・退学・就職のときは扱いを確認する
承認期間の途中で学生でなくなった場合には届出が必要です。就職先の厚生年金に入るのか、卒業後も第1号として納付するのかで、次の手続きが変わります。学生時代の承認記録と卒業後の加入記録を分けておけば、どこまで済んだか追いやすくなります。
会社に入らず納付が難しい場合も、学生の特例が自動で続くとは考えないでください。一般の免除・猶予等を相談します。何も手続きしない未納との違いは、次の記事でも説明しています。
関連する読みもの:年金の未納|1年分の減額より先に、放置と免除の違いを知ってほしい
一年の現金負担と、年金額へ反映する扱いを別々に比べた
2026年度の一年分を掛け直すと21万5040円でした。特例が承認された対象期間なら、この時点の納付を猶予して現金を残せます。一方、追納しなければその期間は老齢基礎年金額へ反映しません。いまお金を残す効果と、納付済みと同じ年金額につながる効果は違う。家族で話すときには、ここを別々に説明したいと思います。所得や在学条件は自分の状況で判断する必要があります。
次の更新と卒業後へ引き継ぐ記録
承認通知に対象年度・月を書き添え、学生証等の有効期間と次の申請時期も残します。家族が払う案では、学費・転居費を確保した後の残高を先に出してください。卒業後は承認済み期間を放置せず、追納するかどうかと各月の期限を確認できる資料として引き継ぎます。