公表モデルの月23万円台を、一人分の受取額と読んでいないでしょうか。このモデルには夫婦二人分の基礎年金が含まれています。自分の通知と比べる前に、人数と年金の部分をそろえるだけでも、数字の見え方は変わります。
この記事の使いどころ
標準モデルの23万円台は会社員1人の一律額ではありません。夫婦2人分の基礎年金と報酬比例部分を分け、自分の記録の読み方へ進めます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
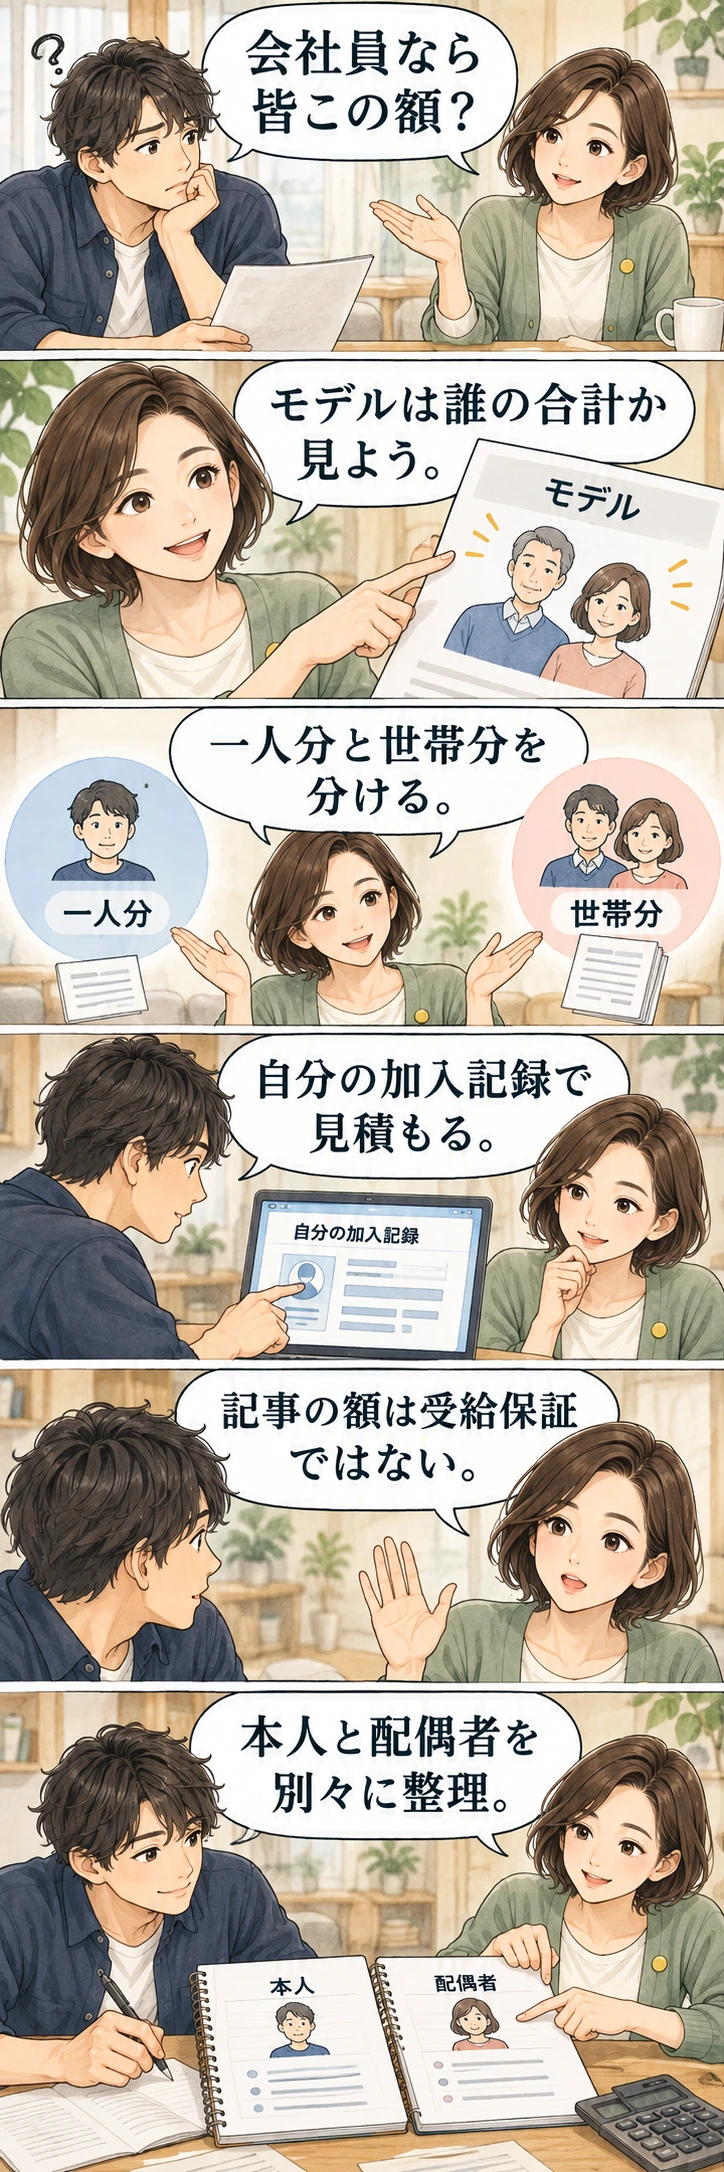
モデル額を個人の受給保証としません。年度・前提条件は本文へ。
また、計算に使う平均標準報酬額は、毎月の手取りとは違います。誰の年金を、どの報酬と期間で計算したか。この三つを分け、報酬比例部分も実際に掛け算し直してみました。給与だけを表へ入れると何が抜けるかが見えてきます。
月23万7279円を、一人分と読まない
2026年度の標準モデルは、賞与込みの月額換算で平均標準報酬45.5万円、40年間働いた場合に、夫婦二人分の基礎年金を含めて月23万7279円です。会社員本人の老齢厚生年金が一律この額、という意味ではありません。
昭和31年4月2日以後生まれの2026年度基礎年金満額の公表月額は7万608円。モデル月額からこれを二人分引くと、23万7279円−7万608円×2=9万6063円です。これは公表月額の表示上の差額で、本人の厚生年金を個別に裁定した額ではありません。本人の基礎、厚生に相当する部分、配偶者の基礎を分けると、23万円の前提が分かります。いずれも税・社会保険料を引く前です。
老齢厚生年金は、老齢基礎年金を受け取れる人に厚生年金の加入期間がある場合、原則65歳から上乗せされます。主な違いは加入期間と報酬です。基本的には高い報酬、長い期間ほど多くなりますが、全員を「会社員なら月いくら」でまとめられないのは、この記録が違うためです。
手取りではなく、標準報酬と加入月数で考える
中心となる報酬比例部分は、2003年3月以前と4月以後を分けて計算します。4月以後の基本式は「平均標準報酬額×5.481÷1000×加入月数」です。平均標準報酬額には標準報酬月額と標準賞与額を使い、過去の報酬には再評価率も使います。基本給や手取りをそのまま置くと、同じ土台にはなりません。
2003年3月以前は「平均標準報酬月額×7.125÷1000×加入月数」とし、以後の分と合わせます。昭和21年4月1日以前生まれは乗率が異なり、実額には従前額保障なども関係します。私は給与明細だけで正確そうな受給額を作るより、仕組みの比較と本人の見込額を分けたいと思います。
仮の480カ月で、報酬比例部分だけ計算してみた
次は2003年4月以後の式を、仮に全480カ月へ当てはめる例です。2026年時点で同年4月以後の加入歴が40年ある、という意味ではありません。将来の支給額予測でもなく、賞与や再評価を含めた平均標準報酬額を20・30・40万円と仮定して比較します。いまの月給が30万円、という条件とは違います。
| 平均標準報酬額 | 年額の計算値 | 月額換算 |
|---|---|---|
| 20万円 | 526176円 | 43848円 |
| 30万円 | 789264円 | 65772円 |
| 40万円 | 1052352円 | 87696円 |
平均標準報酬額30万円なら「30万円×5.481÷1000×480」で年78万9264円、十二で割ると月6万5772円でした。これは基礎年金を足す前の部分です。現在月給30万円の人が、この額をそのままもらえると読む計算ではありません。
昭和31年4月2日以後生まれで、2026年度の基礎年金を満額受ける条件も置き、公表月額7万608円を足すと月13万6380円、約13.6万円です。本人一人の額面の単純例で、配偶者分はありません。モデル月額23万円とは、まず人数と計算の基礎が違うことが分かります。
実額は加入時期、再評価率、賞与、経過的加算、加給年金、受給開始時期等で変わります。加給年金は配偶者・子の年齢や生計維持等の条件がある加算、経過的加算は定額部分と基礎年金相当額の差を調整するもので、ここには足していません。単純例を個人の決定額と取り違えないための範囲です。
自分の額は、誰の・何年金・どの条件かをそろえる
自分の金額を調べるなら、ねんきんネットで加入記録に基づく見込額を確認します。老齢基礎年金と老齢厚生年金を分けて読み、配偶者の分は配偶者自身の記録で確認してください。操作方法は日本年金機構の試算案内で確認できます。
かんたん試算は、現在の条件で60歳まで加入が続く前提です。詳細な条件で試算するなら、今後の収入、働く期間、開始年齢等を変えられます。退職する、開始を遅らせる、といった比較では、私は基準を保存してから一つずつ条件を変えたいと思います。人数と開始年齢が違う二つの金額を並べても、何が差を生んだかが分かりにくくなるためです。
定期便のどの数字を移せばよいか迷ったら、定期便の年額と試算条件を確認する記事へ進んでください。手元の定期便の作成時点、表示されている金額の説明、記録が分からない対象月を持っていくと、確認する欄を絞れます。確認後は、この記事の末尾にある本人・配偶者別のメモへ戻し、公表モデルと人数や年金の部分がそろっているかを見直します。
定期便の表示は年齢や加入状況で異なり、ねんきんネットの試算も最終的な実額と差が出る場合があります。不明な条件は年金事務所へ確認してください。基礎年金の資格と満額の違いを調べる場合は、年金|40年払わないとゼロ?国民年金の「もらえる条件」と「金額」を分けるで対象月を整理します。
加入年数と保険料も、別の数字としてそろえる
厚生年金に二十年入らないと受け取れない、という制度ではありません。老齢基礎年金を受け取れる人に厚生年金期間があれば、その期間等に応じて上乗せされます。ただし同じ報酬水準なら、短い期間は計算へ入る月数も少なくなるため、額は小さくなります。
保険料率は18.3%で、原則会社と本人が半分ずつ、本人は9.15%を負担します。手取りではなく標準報酬月額・標準賞与額を使います。報酬が上がって負担が増える場合、その報酬は将来の年金計算にも反映されます。給与明細の負担額と将来額を、同じ一つの数字として比べないようにしましょう。
原則、適用事業所で働く70歳未満の人は加入し、65歳から受給を始めても加入条件を満たせば続きます。70歳で原則、被保険者資格を失いますが、その時点で老齢年金の資格を満たさず働き続ける人には、資格を満たすまでの高齢任意加入制度があります。年齢だけで一律に終わると決めないでください。
モデル額を、自分の人数と記録へ置き直す
70歳未満で加入して働けば、その期間は年金額へ反映されます。一方、受給しながら働く場合には在職老齢年金もあります。2026年4月からは、総報酬月額相当額(標準報酬月額+直近一年の標準賞与額合計÷12)と対象厚生年金の基本月額の合計が月65万円を超えると、一部または全部停止となります。以前は月51万円でした。基礎年金はこの停止の対象ではありません。
受給は原則65歳からで、条件を満たせば60〜65歳の間の繰上げや66歳以後の繰下げもあり、現在は原則75歳まで遅らせられます。開始時期や働き方を変えるなら、モデル月額を増減させるのではなく、自分の条件を次の記事へ持っていきましょう。
- 働きながら受け取る場合:在職老齢年金の支給停止を確認する。判定する月、標準報酬月額、直近一年の標準賞与額、対象となる厚生年金の基本月額をそろえます。確認した停止額は、元の見込額を書き換えず、別のメモとして残します。
- 早く受け取りたい場合:繰上げの条件と請求前の注意点を確認する。生年月日、希望する開始時期、65歳までの生活費の不足を持っていきます。確認後は、通常開始の場合と同じ本人の記録を使って比較します。
- 遅く受け取りたい場合:繰下げ中の生活資金を確認する。基礎・厚生それぞれの見込額、希望する開始時期、待つ間に使える収入と資金を持っていきます。増える額だけでなく、受け取らない期間の不足も比較メモへ戻します。
人数と年金の部分をそろえた比較メモを残す
最後に、次の四行を手元の通知や試算結果で埋めます。該当しない行は「該当なし」、まだ確認できない行は「未確認」とし、分からない金額をゼロで埋めないでください。
- 本人の基礎年金:年額__円/開始年齢__歳。
- 本人の厚生年金:年額__円/開始年齢__歳。
- 配偶者の基礎年金:年額__円/開始年齢__歳。
- 配偶者の厚生年金:年額__円/開始年齢__歳。
共通のメモは「通知・試算の作成日__」「今後の収入と加入期間__」「控除前の額か__」「加算や在職停止など、別に確認する部分__」です。開始時期が違う場合は、全員分が同時に入る世帯額として合計しません。
ここまでそろえば、公表モデルとの差が、人数によるものか、加入記録によるものか、開始時期などの条件によるものかを切り分けられます。モデルや本文の計算例で本人の見込額を埋めず、未確認の欄を次の相談事項として残しましょう。
参考・出典
日本年金機構:2026年度の年金額
日本年金機構:報酬比例部分
日本年金機構:老齢厚生年金の受給要件・開始時期・加算
日本年金機構:2026年度の在職老齢年金
厚生労働省:被保険者・保険料の仕組み