住宅ローンは、最も低い金利を選べば終わりではありません。先に決めたいのは、購入後も教育費や老後資金を積み立てながら返せる予算です。そのうえで頭金、金利タイプ、返済期間、諸費用、団信、売却時の残高を順番に確認すると、比較の軸がぶれにくくなります。
この記事では、住宅ローン選びを7段階に分けて整理します。特定の銀行や商品を勧めるものではなく、自分で金融機関の見積もりを比べるための手順です。
結論:住宅ローンは「毎月返済額」だけで選ばない
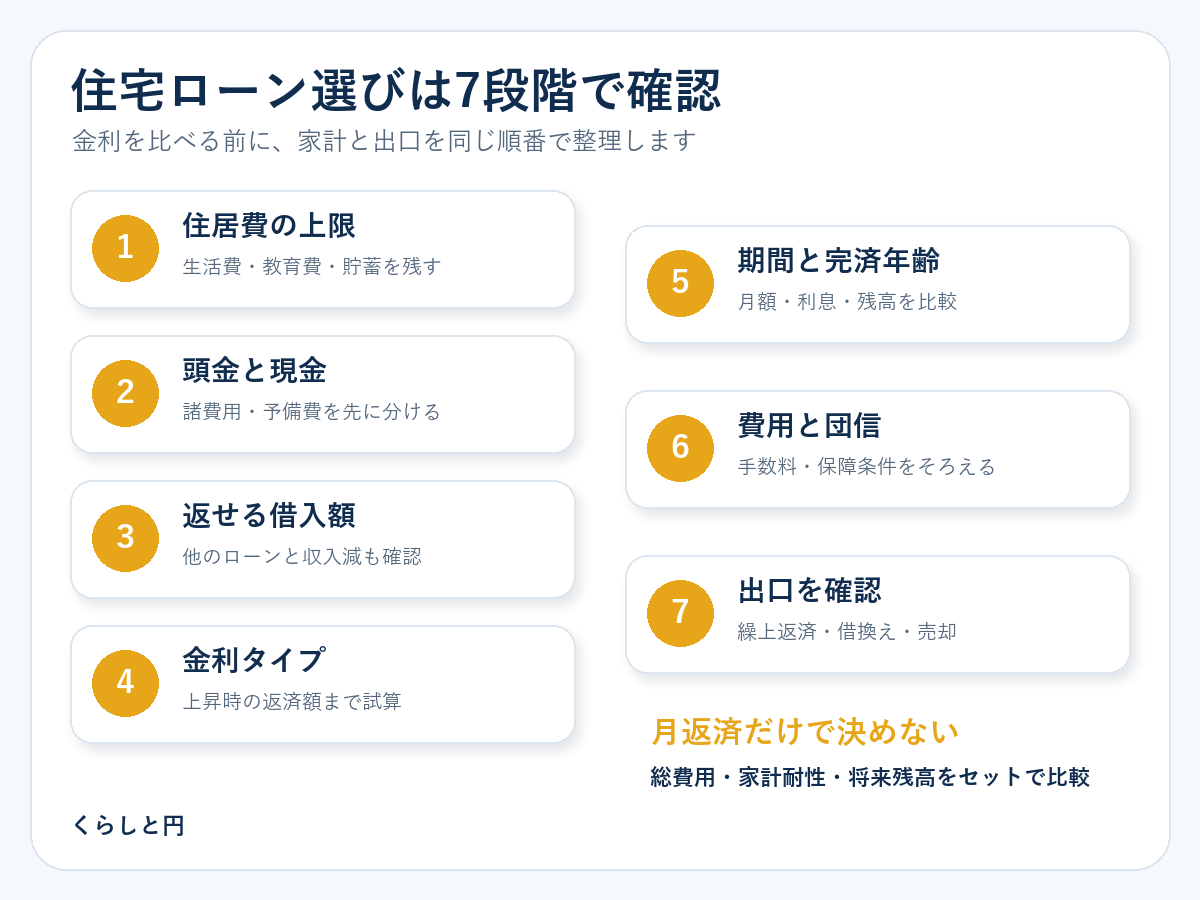
住宅ローンを比較するときは、次の7項目を同じ条件で並べます。
- 購入後も続けられる住居費の上限
- 頭金と手元に残す現金
- 借りられる額ではなく返せる額
- 変動・固定と金利上昇時の負担
- 返済期間と完済年齢
- 事務手数料・保証料・団信などの費用
- 繰上返済・借換え・売却という出口
国土交通省の住まいのリテラシー情報でも、住宅購入には物件代金だけでなく、ローン費用、不動産取得税、登記、火災保険、固定資産税、マンションの管理費・修繕積立金などがあると案内されています。住宅ローンの返済額と住居費全体は分けて確認する必要があります。
住宅ローン選びの7段階
1.家計から住居費の上限を決める
最初に物件価格や借入可能額を見ると、金融機関が貸せる金額を家計が払える金額と誤解しやすくなります。先に毎月の手取りから生活費、教育費、老後資金、車、保険、予備費を差し引き、住居に回せる金額を確認します。
マンションならローン返済に管理費と修繕積立金、駐車場代を加えます。戸建てでも固定資産税、火災・地震保険、将来の修繕費を別枠で用意します。「ローン返済が月11万円だから住居費も11万円」ではありません。
| 毎月確認する項目 | 例 |
|---|---|
| 住宅ローン返済 | 11万3,000円 |
| 管理費・修繕積立金 | 2万5,000円 |
| 固定資産税・保険の月割り | 1万5,000円 |
| 住居費合計 | 15万3,000円 |
これは説明用の例です。実際の費用は物件、地域、建物の状態、保険契約などで変わります。購入前に管理規約、長期修繕計画、税額の見込み、保険見積もりまで確認します。
2.頭金と手元資金を同時に決める
頭金を増やせば借入額と利息を抑えられます。しかし、預金の大部分を頭金へ入れると、購入諸費用、引越し、家具、故障、収入減少に対応できません。
現金は少なくとも「購入時に払う費用」「購入後の予備費」「近い将来に使う教育費など」に分けます。頭金を入れた後に、何か月分の生活費が残るかを確認してください。頭金ゼロが必ず危険、頭金を多く入れれば必ず正解という一律の答えはありません。
3.借入可能額と返済可能額を分ける
審査では年収だけでなく、住宅ローン以外の借入れも影響します。フラット35の利用条件では、年収に占める年間合計返済額の割合について、年収400万円未満は30%以下、400万円以上は35%以下という基準が示されています。自動車ローン、教育ローン、カードローン、分割払いやリボ払いも対象に含まれます。
ただし、これはフラット35の申込条件であり、安全に返せる家計比率を保証する数字ではありません。家族構成、地域の生活費、教育計画、共働き収入の継続性によって余裕は変わります。
住宅ローンの「借りられる額」と「返せる額」を年収別に確認する
4.金利タイプは上昇時まで計算して選ぶ
代表的な金利タイプは、変動金利、固定金利期間選択、全期間固定です。変動金利は借入後に金利が変わる可能性があり、全期間固定は資金受取時に完済までの金利と返済額が確定します。固定期間選択型は固定期間終了後の条件確認が必要です。
国土交通省は、2025年時点で住宅ローン利用者の約8割が変動金利型を利用している一方、金利上昇が将来の家計負担になり得るため、金利リスクへの理解が重要だと案内しています。利用者が多いことと、自分の家計に適していることは別です。
4,000万円を35年、元利均等、ボーナス返済なし、借入時から完済まで同じ金利と仮定すると、次のようになります。
| 仮定金利 | 毎月返済 | 総利息 | 年1%との差 |
|---|---|---|---|
| 年1% | 112,914円 | 7,423,997円 | ― |
| 年2% | 132,505円 | 15,652,145円 | 月19,591円増 |
| 年3% | 153,940円 | 24,654,832円 | 月41,026円増 |
年1~3%は比較のための仮定で、現在の商品金利や将来予測ではありません。実際の変動金利は途中の残高と見直し時期に応じて影響が変わり、金融機関ごとの返済額見直しルールも確認が必要です。
5.返済期間は月額・総利息・完済年齢で比べる
返済期間を延ばすと毎月返済額は下がりますが、元金の減りが遅くなり、正の金利では総利息が増えます。完済年齢が定年後になる場合は、退職後の収入で返済を継続できるか、定年時にいくら残るかも確認します。
35年と50年を比較するときも、月額だけで判断せず、10年後の残高、完済年齢、期間による金利上乗せ、売却時の不足資金まで比べます。金融機関の商品条件によって年齢上限や期間は異なるため、計算上の年数がそのまま借入可能期間になるわけではありません。
6.金利以外の費用と保障を比べる
同じ表示金利でも、融資事務手数料、保証料、電子契約・印紙、抵当権設定、団信の上乗せ金利などで支払総額は変わります。比較表には、金利だけでなく借入時の費用と毎月・毎年の費用を同じ期間で入れます。
団信は死亡・高度障害に加え、がんや3大疾病など保障範囲が異なります。「病名が付けば必ず残高がゼロになる」と考えず、支払条件、待機期間、免責、上乗せ金利、既存生命保険との重複を確認します。
7.完済以外の出口も借入前に考える
住宅ローンは完済まで同じ家に住み続けるとは限りません。転勤、家族人数の変化、介護、離婚、収入減少などで売却や借換えが必要になることがあります。
売却時には「想定売却価格-売却費用-ローン残高」を確認します。売却代金で残高と費用を払えなければ、自己資金など別の方法が必要です。将来の価格を断定することはできないため、楽観的な価格だけでなく低い価格も置いて確認します。
4,000万円を借りる家計の確認例
次は、物件価格や家族条件を特定しない単純な確認例です。
- 借入額:4,000万円
- 返済期間:35年
- 金利:年1%が全期間続く仮定
- 返済方式:元利均等
- ボーナス返済・繰上返済なし
毎月返済は約11万2,914円です。ここに管理費等2万5,000円、固定資産税・保険・修繕準備の月割り1万5,000円を置くと、住居費は約15万2,914円になります。
| 毎月手取り | ローン返済のみ | 住居費合計 | 残る金額 |
|---|---|---|---|
| 40万円 | 約28.2% | 約38.2% | 約24万7,086円 |
| 50万円 | 約22.6% | 約30.6% | 約34万7,086円 |
残った金額で生活費、教育費、車、保険、貯蓄をまかなえるかが判断点です。また、手取りが一時的に20%減った場合や、金利を年2%と仮定した場合にも赤字にならないか確認します。割合だけで安全性を決めず、実際の支出表で判断してください。
金融機関の見積もりでそろえる項目
複数の住宅ローンを比較するときは、次の条件をそろえます。
- 借入額と頭金
- 実際に提示された適用金利と優遇条件
- 金利タイプと固定期間終了後の扱い
- 返済期間、返済方式、ボーナス返済の有無
- 事務手数料、保証料、登記関連費用
- 団信の保障範囲と追加費用
- 繰上返済、金利タイプ変更、借換えの条件
- 購入後の税金、保険、管理・修繕費
「当初の月返済が最も安い商品」ではなく、家計条件を変えたときにも返済を続けられる商品を探します。
契約前の最終チェックリスト
- 生活費と貯蓄を残したうえで返せる金額か
- 購入諸費用を含めても手元資金が残るか
- 他のローンと分割払いをすべて含めたか
- 金利が上がった条件も計算したか
- 定年時と10年後の残高を確認したか
- 団信の支払条件と既存保険の重複を確認したか
- 住宅ローン控除を受けられない場合でも返せるか
- 売却価格が想定より低い場合の不足額を確認したか
まとめ:予算から出口まで同じ表で確認する
住宅ローンは、金利の低さだけでは選べません。家計から住居費の上限を決め、頭金と手元資金を分け、金利上昇時と定年時の負担まで計算します。その後に手数料、団信、税制、売却時の残高を加えると、商品同士を同じ基準で比較できます。
最初に確認するのは「最大でいくら借りられるか」ではなく、「生活と貯蓄を続けながらいくら返せるか」です。試算後は、金融機関から交付される商品説明書、返済予定表、費用明細で実際の契約条件を確認してください。
公式資料・計算条件
確認日:2026年9月30日。制度・商品条件は変更されるため、申込み時に最新の公式資料を確認してください。
- 国土交通省「住まいにはどんな費用がかかる?」
- 国土交通省「住宅ローンの金利リスクの普及啓発について」
- 住宅金融支援機構「フラット35 ご利用条件」
- 住宅金融支援機構「住宅ローン利用者の実態調査」
- 国税庁「住宅借入金等特別控除の対象となる住宅ローン等」
返済額は当サイトによる数学的試算です。借入額P、月利r=年利÷12、返済回数nとして、元利均等返済額A=P×r×(1+r)n÷{(1+r)n-1}で計算し、表示時に円単位へ四捨五入しました。手数料、保証料、団信、税金、金利変更、繰上返済は含みません。