頭金1000万円の案がいちばん低い月返済でも、預金条件によっては実行できません。諸費用と購入後に残すお金を引くと、頭金へ回せる額は変わります。利息の削減だけでは安心を比べ切れないので、借入れと手元の現金を同じ表へ置いてみます。
この記事の使いどころ
頭金を増やすと月返済は下がりますが、購入後の現金も減ります。諸費用と近い支出を先に引き、使える頭金を決めるための比較です。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
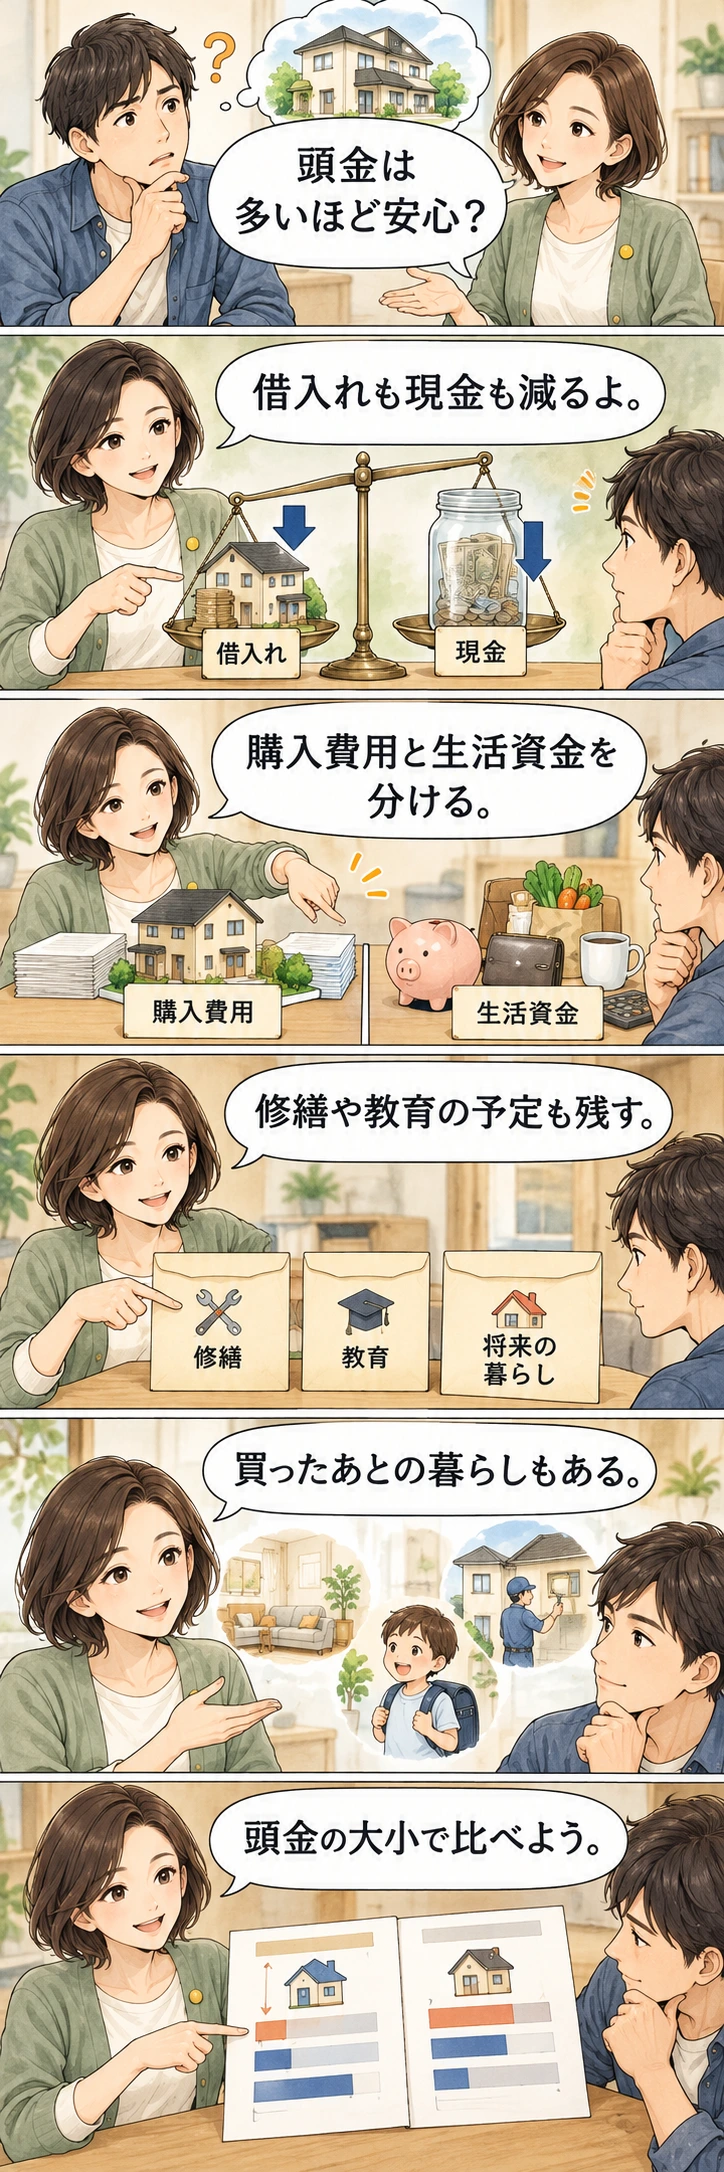
適正な頭金に一律の答えはありません。家計条件で比較します。
頭金は借入れを減らし、手元の現金は急な支払いを支えます。役割が違うので、どちらかを小さくすればよいという話ではありません。住宅の費用を全部払った後の二つを、同じ表で見たいと思います。
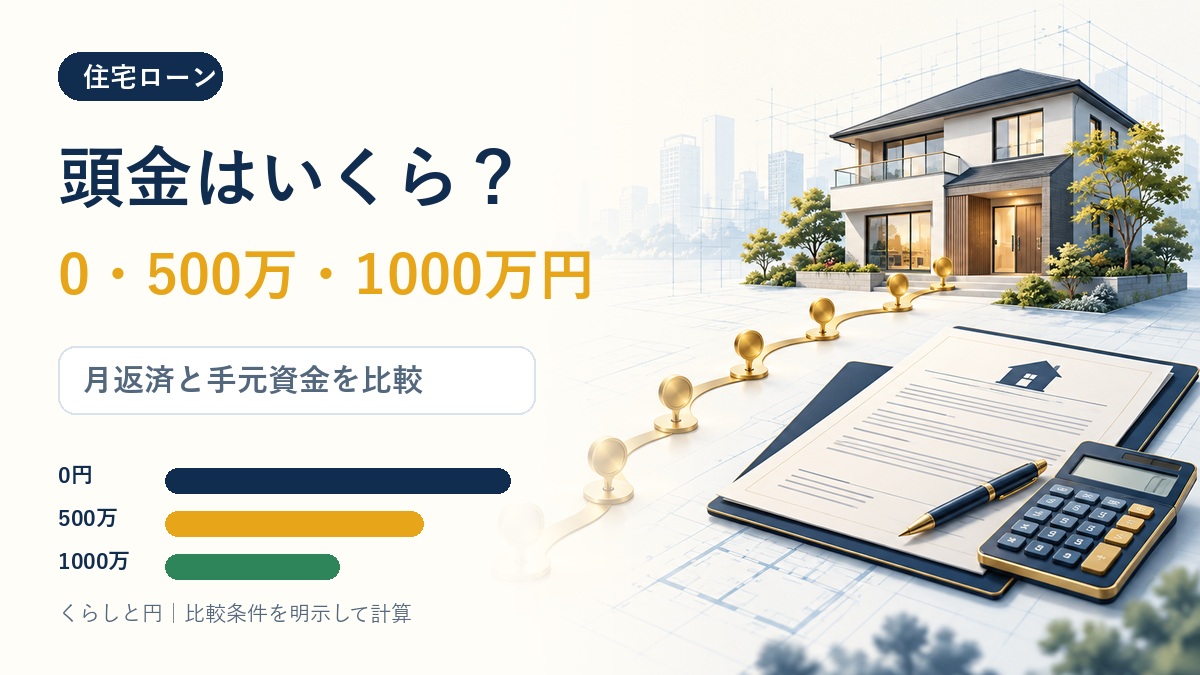
以下は5000万円の住宅で、頭金0円・500万円・1000万円を比べる架空例です。月返済、総利息、支払い後の現金まで並べ、自分の予算へ置き換える順番を説明します。
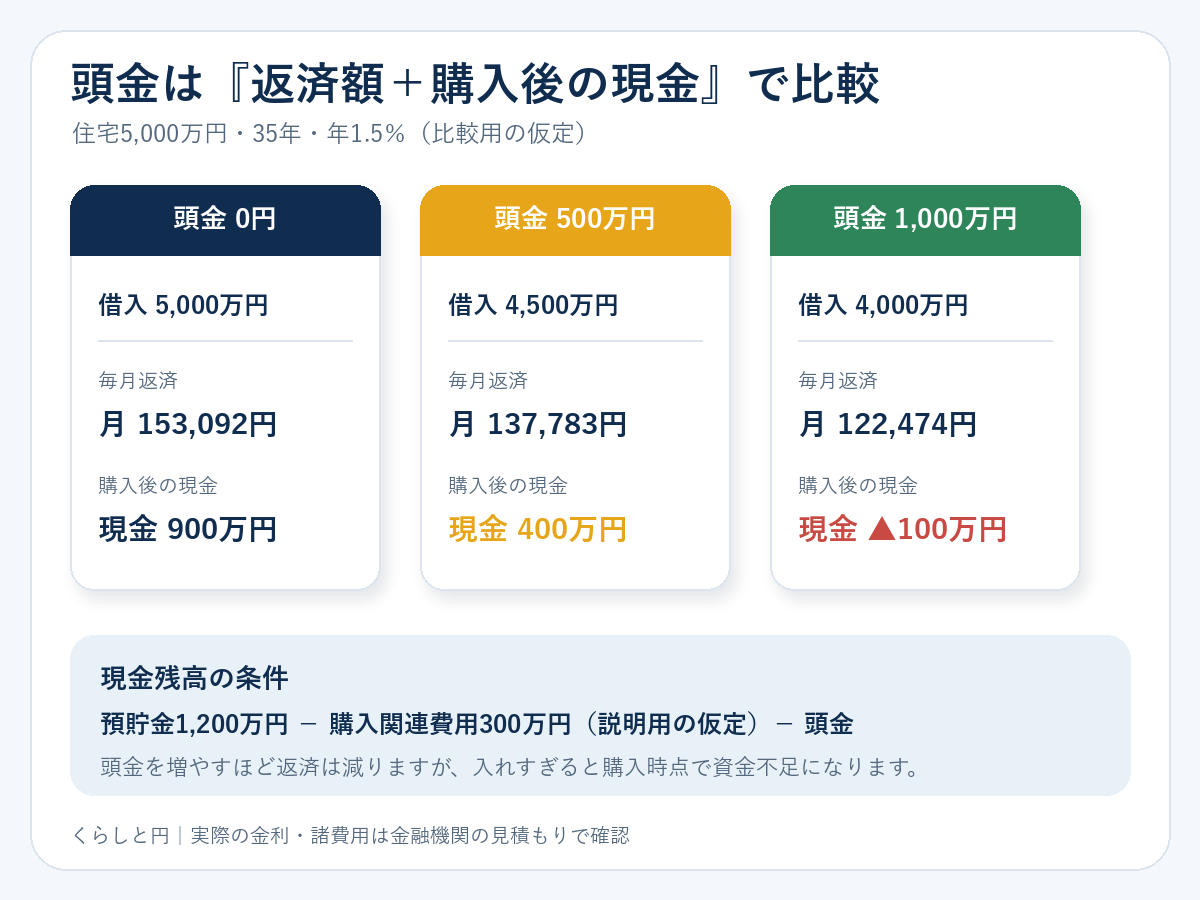
頭金を払った後に、残しておきたい現金を決める
私は頭金の割合を先に決めず、次の順序で使うお金を分けたいと思います。購入後に何が残るかを、途中で見失わないためです。
- 購入代金以外に必要な諸費用を分ける
- 引越し・家具・修繕など購入直後の支出を分ける
- 生活防衛資金と近い将来の教育費を残す
- 残った現金の範囲で頭金を比較する
- 頭金による月返済・総利息・適用金利の違いを確認する
国土交通省の案内にも、購入時は物件代金以外に、仲介手数料、ローン費用、不動産取得税、登記、保険などが挙がっています。頭金が用意できたら購入資金もそろった、と考える前に、別払いの費用を一覧へ加えましょう。
住宅ローンの頭金とは
頭金は、住宅価格のうちローンで借りず自己資金で払う部分です。5000万円の住宅へ500万円を入れ、残りを借りるなら4500万円で、融資率は90%になります。借入額を出すときは、まずこの関係をそろえます。
フラット35では融資率を借入額÷建設費または購入価額で計算し、9割以下と9割超で金利が違う場合があります。民間商品は条件がそれぞれ違います。頭金だけ動かした机上の計算で終わらず、候補別の見積もりを同じ日に取り、金利と手数料も聞いてみてください。
頭金0円・500万円・1,000万円を比較
まず、頭金以外をそろえた次の条件で、返済への効果だけを取り出します。
- 住宅価格:5,000万円
- 返済期間:35年
- 返済方式:元利均等
- ボーナス返済・繰上返済なし
- 年1.5%が全期間続くと仮定
| 頭金 | 借入額 | 融資率 | 毎月返済 | 総利息 |
|---|---|---|---|---|
| 0円 | 5,000万円 | 100% | 153,092円 | 14,298,732円 |
| 500万円 | 4,500万円 | 90% | 137,783円 | 12,868,859円 |
| 1,000万円 | 4,000万円 | 80% | 122,474円 | 11,438,986円 |
この仮定では、頭金500万円ごとに月返済が約1万5309円、総利息は約143万円減ります。ただし年1.5%は比較用の仮定で、実際には融資率で金利自体が変わることもあります。表の差は、頭金の額だけを動かした場合の結果として読んでください。
自分の金額へ置き換えるときは、借入額・金利・返済期間を住宅ローン計算機で試算することもできます。
手元資金まで入れると判断が変わる
次は現金を重ねます。預貯金1200万円から、購入諸費用と引越し後の支出に合計300万円を取り分ける架空例です。300万円は相場ではありません。新築・中古、仲介、ローン、登記、保険、家具などで実額は変わるので、自分の見積もりに置き換えてください。
| 頭金 | 購入関連費用の仮定 | 購入後に残る現金 | 判断 |
|---|---|---|---|
| 0円 | 300万円 | 900万円 | 返済額は大きいが現金余力が残る |
| 500万円 | 300万円 | 400万円 | 返済軽減と手元資金の両方を比較 |
| 1,000万円 | 300万円 | ▲100万円 | この預貯金条件では資金不足 |
月額だけなら頭金1000万円を選びたくなりますが、この例では現金が足りませんでした。住宅価格に対して何%かより先に、費用を払った後の残高へ目を移す必要があります。返済の安さと購入できることは、同じ判断ではなかったわけです。
残った400万円のうち、頭金へ追加できるのはいくら?
頭金500万円の案で残る400万円を、もう一段だけ分けます。先ほどの購入関連費用300万円に含めていない近い予定支出を100万円、自分で残すと決めた生活予備費を200万円とする架空例です。200万円は推奨額ではなく、この家計が選んだ条件です。
| 項目 | 金額 |
|---|---|
| 頭金500万円と購入関連費用を確保した残り | 400万円 |
| 別に確保する近い予定支出 | 100万円 |
| 残すと決めた生活予備費 | 200万円 |
| さらに頭金へ回すか検討できる差額 | 100万円 |
400万円−100万円−200万円=100万円です。この仮定で頭金をさらに100万円増やすなら、購入関連費用を確保した後の現金は300万円になり、その内訳は予定支出100万円と生活予備費200万円です。自由なお金がもう300万円増えるわけではありません。頭金600万円は候補にできても、金利・手数料・月返済を再見積もりするまでは決定しません。
次は購入費用を日付順に並べる表へ、預金1200万円が使える日、頭金候補500万円または600万円、購入関連費用300万円の内訳と支払日、予定支出100万円の期限、守りたい生活予備費200万円を持っていきます。この例の数字を接続先の架空例へ足さず、自分用の表へ置き換えてください。各日に入金と支払いを並べ、将来の予定支出も確保したうえで予備費を残せるかを確認します。契約上、手付金が代金へ充当されるなら、頭金と別に二重加算しません。
購入前に分けて残す4つの現金
1.購入諸費用
購入諸費用には、仲介、融資事務手数料・保証料、印紙、登記、税、火災・地震保険などがあります。全部をローンへ含められるとは限らず、契約時、引渡し時、購入後と支払日も違います。私なら見積額の横へ、現金が必要な日も書きます。
2.入居直後の費用
入居直後の支出には、引越しや家具・家電だけでなく、カーテン、照明、エアコン、外構、リフォームもあります。物件価格に何が含まれるかを聞き、住む前に必要なものと後で買えるものを分けましょう。ここを全部後回しにできる費用として扱わないことが大切です。
3.生活防衛資金
予備資金は、病気・休職・失業・育休、車や設備の故障などへ備える現金です。固定費や働き方、扶養家族、保険給付で必要額は違います。一律に生活費何カ月分と決めるより、収入が減った場合に毎月いくら不足するかを家計へ置いてみてください。
4.近い将来に使う資金
教育費、車の買替え、出産、介護、住宅修繕など、数年以内に使う予定資金も分けます。これまで頭金へ入れてしまい、後でカードローンや教育ローンを使えば、利息を減らした以上の負担になる場合もあります。私は近い予定の支払いを、残高の外へ先に取り分けたいと思います。
頭金を多く入れるメリット
- 借入額が減り、毎月返済と総利息を抑えられる
- 融資率によっては適用金利が変わる可能性がある
- 購入直後のローン残高が小さくなり、売却時の不足リスクを抑えやすい
- 返済比率が下がり、家計の固定費を小さくできる
頭金を入れすぎるリスク
- 購入諸費用を払えず、別の高金利借入れが必要になる
- 収入減少や修繕に対応する現金が不足する
- 教育費など時期を動かせない支出に影響する
- 頭金も繰上返済も、支払った元金を預金のように自由に引き出すことはできない
控除があるから頭金ゼロが必ず得、利息が減るから最大限入れるべき、とも言い切れません。控除は年末残高だけでなく、住宅、入居年、所得税・住民税等の要件で変わります。税制を使えない場合にも返せる条件を先に作り、その後で実際に使える控除を考えましょう。
頭金を決める5段階の計算
- 現在の預貯金を確認する
- 購入諸費用と入居直後の支出を差し引く
- 生活防衛資金と数年以内の予定資金を差し引く
- 残額の範囲で頭金0円・500万円・1,000万円を比較する
- 各条件で適用金利、手数料、月返済、総利息を金融機関に確認する
全体の比較順序は、住宅ローンの選び方を予算・金利・期間・諸費用の7段階で確認するで説明しています。
一番返済が低い案が、この預金条件では実行できなかった
預金1200万円と費用300万円で計算し直すと、頭金500万円なら400万円残り、1000万円なら100万円不足します。5000万円の物件、年1.5%一定、35年の月返済は、それぞれ13万7783円と12万2474円でした。月約1万5000円の安さだけ見ていたら、入口の現金不足を見落とす結果です。
残す現金を決めてから、頭金候補を銀行へ見せる
購入諸費用、引越し・家具など入居費用、近い予定、生活予備費を先に取り分けます。その残りで頭金候補を作り、融資率ごとの実際の金利・手数料と月返済を同じ条件で見積もってもらってください。頭金ゼロも現金不要という意味ではありません。融資される費用と、先に現金が必要な支払日を分けて相談します。
公式資料・計算条件
確認日:2026年9月30日。制度・商品条件は変更されるため、申込み時に最新の公式資料と金融機関の見積もりを確認してください。
返済額は当サイトによる数学的試算です。元利均等返済の計算式を用い、円単位へ四捨五入しました。年1.5%が35年間変わらないという比較条件であり、実際の商品金利や将来金利を示すものではありません。手数料、保証料、団信、税金、金利変更、繰上返済は含みません。