この記事の使いどころ
審査で使う額面年収の比率と、生活口座から払える額は別です。手取りから生活費・貯蓄・他の住宅費を先に引く予算へ直せます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
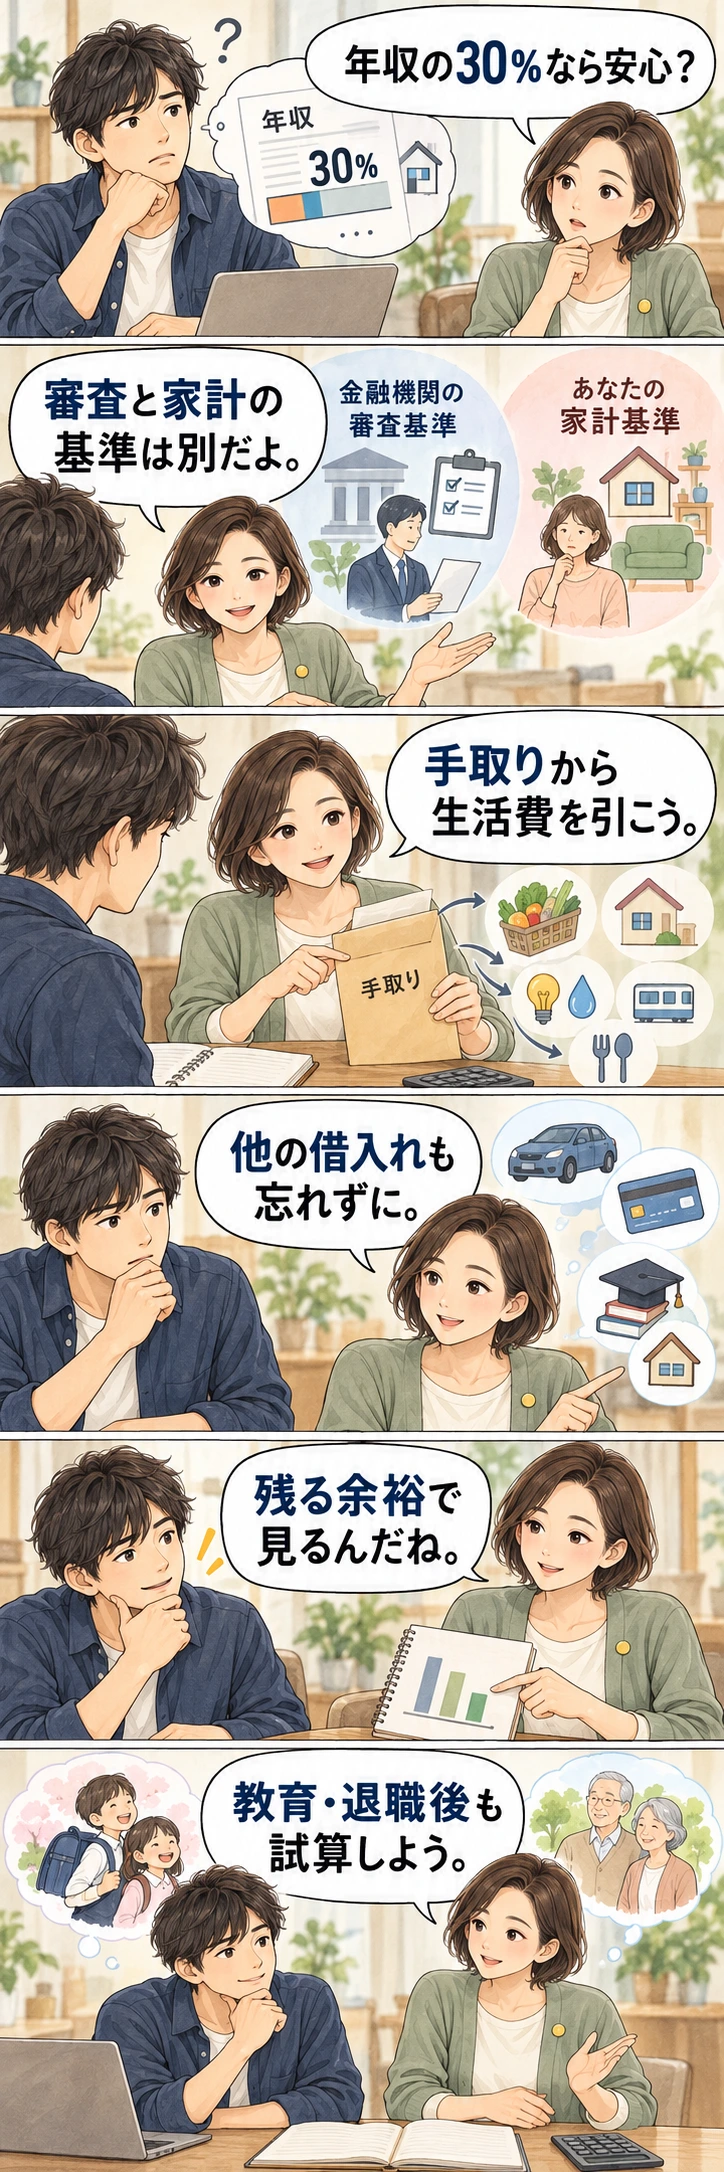
30%は安心基準ではありません。個別家計と金融機関の条件で確認。
年収に対する返済比率が30%でも、給料日に使えるお金の30%とは限りません。税・社会保険料を引いた後に、生活費、必要な貯蓄、家の維持費が残るからです。審査の比率へ収まるかを調べたら、次は自分の手取りから返済予算を引き直してみます。
金融機関の審査基準と、手取りから生活を続ける予算は役割が違います。税・社会保険料を引く前の年収比率を、そのまま毎月使えるお金の余裕へ置き換えることはできません。
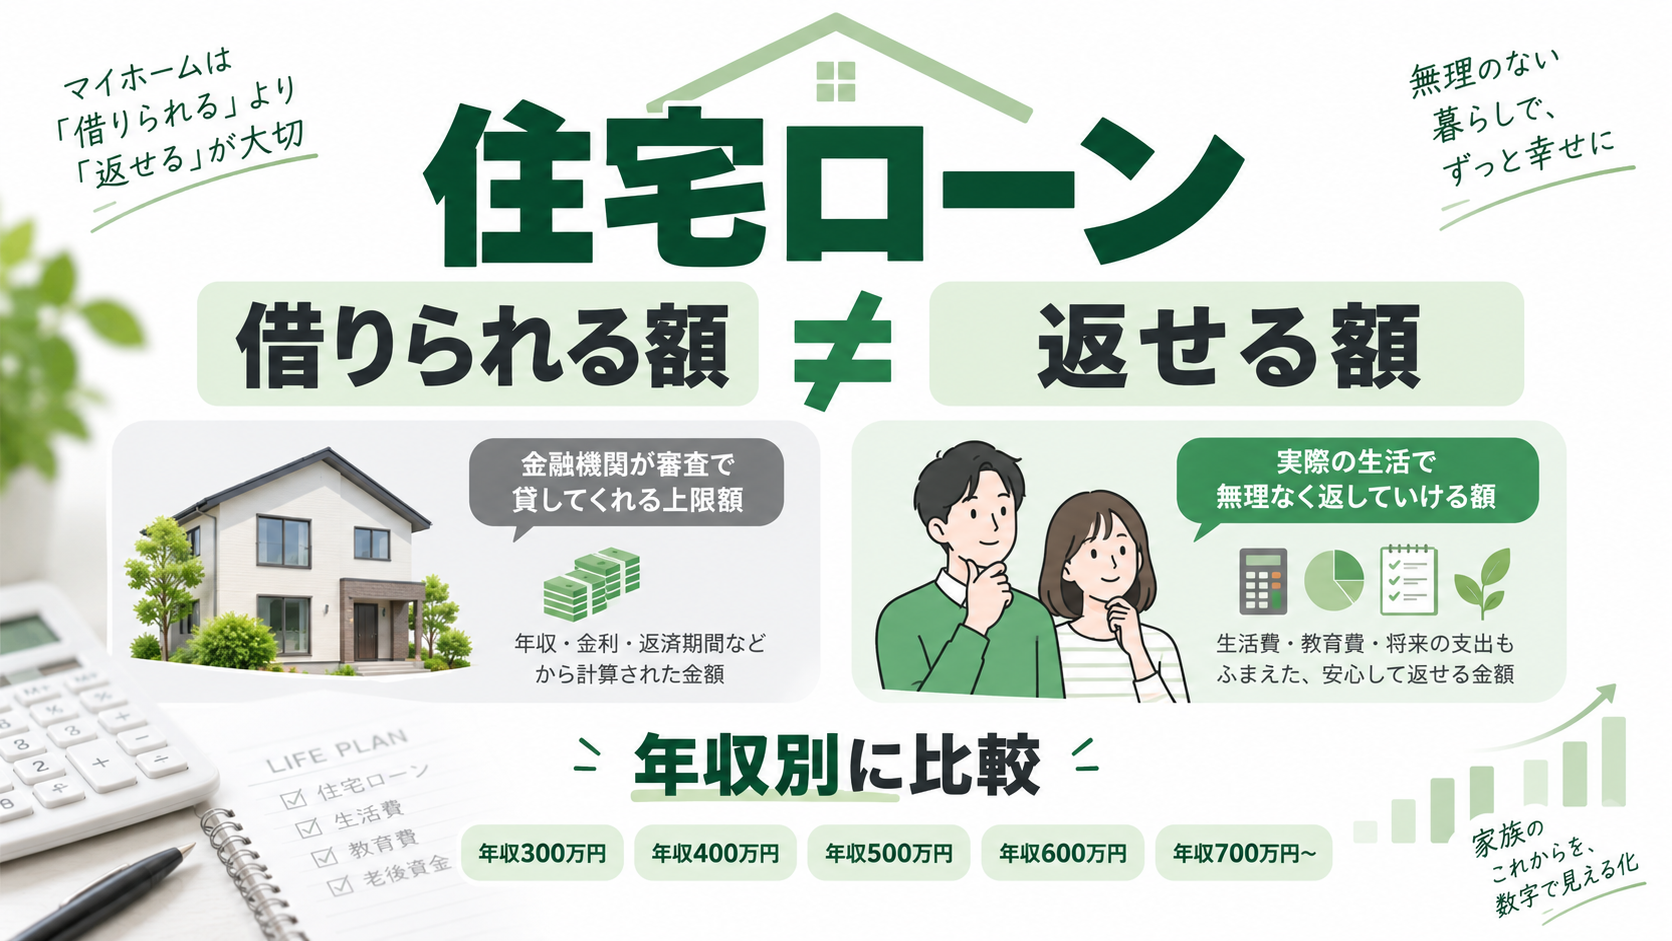
借りられる額と返せる額は、何を基準に見る?
借入れの検討は、①金融機関の商品条件・審査、②手取りから見た毎月の家計、③教育・修繕・老後など将来の支出、の順に分けると整理できます。年収が同じでも、家族構成、車、他の借入れ、貯蓄によって使える返済予算は異なります。
年収の何倍、比率が何%なら誰でも安全、という答えはありません。金融機関の資料で借入条件を知ったら、自分の生活費を引いた予算と突き合わせてみましょう。私は審査の数字を家計へそのまま写さず、二つの表の役割を分けて使いたいと思います。
銀行の「借りられる額」は何で決まる?
年収だけでは決まりません。申込年齢、返済期間、他の借入れ、購入する住宅の条件なども確認が必要です。金利・期間が変われば、同じ月返済予算から計算できる借入元金も変わります。実際の申込条件・審査方法は金融機関や商品ごとに確認してください。
公式の一例として、フラット35の年収に関するFAQは、すべての借入れの年間返済額が年収に占める「総返済負担率」に次の基準を示しています。2026年9月16日確認。
| 年収区分 | 基準 |
|---|---|
| 400万円未満 | 30%以下 |
| 400万円以上 | 35%以下 |
対象は住宅ローンだけではなく、自動車ローン・教育ローン・カードローン、クレジットのキャッシングや分割・リボ払いなども含みます。この表は全住宅ローン共通の規則でも、家計の安全基準でもありません。フラット35(保証型)の公式条件でも、取扱金融機関によって基準が異なる場合があると案内されています。基準内でも融資や希望額を保証するものではありません。
返済負担率は「額面」と「手取り」で数字が変わる
審査上の年収に対する比率は、年間の対象返済額÷年収×100で計算します。フラット35(保証型)の条件では、給与収入のみの場合の年収は原則として前年の公的証明書に記載された給与収入金額です。一方、家計を見るときは税金・社会保険を引いた手取りも確認します。両者の分母を混同しないことが大切です。
年収400万円、住宅ローン月10万円、他の借入れなしなら、年間返済120万円÷年収400万円=30%です。しかし後述の手取りモデルは月平均264,029円なので、10万円÷264,029円≒37.9%になります。さらに車の返済が月2万円なら、すべての年間返済144万円÷年収400万円=36%です。住宅ローンだけの比率を見ていると、他の借入れを見落とします。
年収400万・500万・600万・800万円で、手取りをそろえて比較
2026年9月時点の説明用モデルです。30歳・協会けんぽ東京・東京23区・一般事業、配偶者なし・扶養なし、通年加入・毎月同額・賞与なし、副収入・非課税通勤手当・現物給与・特別な控除なしとします。全国共通の手取りではありません。
| 項目 | 年収400万円 | 年収500万円 | 年収600万円 | 年収800万円 |
|---|---|---|---|---|
| 額面月収(年収÷12) | 333,333 | 416,667 | 500,000 | 666,667 |
| 所得税等/年 | 57,200 | 91,600 | 149,300 | 434,400 |
| 住民税等/年 | 175,500 | 243,000 | 307,200 | 453,000 |
| 社会保険料/年 | 598,952 | 723,148 | 881,400 | 1,164,964 |
| 年間手取り | 3,168,348 | 3,942,252 | 4,662,100 | 5,947,636 |
| 月平均手取り | 264,029 | 328,521 | 388,508 | 495,636 |
所得税等は2026年分の年税額で、12月1日施行の基礎控除改正を反映。保険料は9月時点の料率を12カ月換算し、住民税は前年も同条件と仮定しています。森林環境税を含みます。1~11月の源泉徴収や実際の各月の振込額とは一致せず、賞与・家族・居住地・加入保険でも変わります。既存の年収手取り計算機で再計算し、別計算で照合しました。
月5万・6万・8万・10万・12万円の返済は手取りの何%?
| 月返済 | 年収400万円 | 年収500万円 | 年収600万円 | 年収800万円 |
|---|---|---|---|---|
| 5万円 | 18.9% | 15.2% | 12.9% | 10.1% |
| 6万円 | 22.7% | 18.3% | 15.4% | 12.1% |
| 8万円 | 30.3% | 24.4% | 20.6% | 16.1% |
| 10万円 | 37.9% | 30.4% | 25.7% | 20.2% |
| 12万円 | 45.4% | 36.5% | 30.9% | 24.2% |
比率は丸める前の年間手取り÷12で計算し、小数第1位に丸めています。この表は住宅ローンだけの家計比較で、他の返済や住居費を含む総返済負担率ではありません。色分けによる「安全・危険」の判定はしていません。年収600万円で月10万円なら、ローン返済後は月平均約288,508円ですが、ここから住宅の維持費・生活費・貯蓄などを賄います。
住宅ローン以外の住居費も、月額に直して足す
固定資産税・都市計画税がかかる場合の税負担、火災保険などの保険料、マンションの管理費・修繕積立金、駐車場代、戸建ての将来の修繕費も確認します。税額や修繕費を全国一律の金額で置かず、購入予定物件の資料・保険の見積もり・長期修繕計画で調べてください。年払いの費用は12で割ると月予算に組み込みやすくなります。
たとえば年額の税金・保険を合計18万円、管理・修繕等を月15,000円と仮定すると、ローン以外の住居費は月30,000円です。ローン月10万円でも住居費全体は月13万円。これは相場ではなく、見積もりを月額へ直すための計算例です。購入時の諸費用や引越し費用も別枠で確保します。
同じ年収でも「返せる額」が違う:家計から逆算する
月の手取りから、生活費、他の返済、将来の貯蓄、ローン以外の住居費を引きます。残りを全部返済へ使う前に、収入減や臨時支出の余地も残しましょう。教育、車、老後、生活予備費をどこへ入れたかを書けば、二重計上と抜けも見つけやすくなります。
| 項目 | 月額 |
|---|---|
| 手取り概算 | 388,508円 |
| 生活費(仮定) | 180,000円 |
| 教育・老後・予備費等への貯蓄(仮定) | 50,000円 |
| ローン以外の住居費(仮定) | 30,000円 |
| ローン返済に回す前の残額 | 128,508円 |
上の予算表は説明用です。自分の条件で比べるときは、次の欄へ入力条件と結果を残してから、手取りの行を置き換えます。計算機は入力を保存しないので、必要な数字を手元に控えてください。
- 使った資料:計算機/給与明細・納付書。対象の年・月:__。確認した日:__。
- 計算機へ入れた条件:年収__円、年齢__歳、一般扶養__人、配偶者の条件__。東京モデルと自分の加入保険・居住地が合うか:__。
- 結果:年間手取り概算__円、月平均__円。これは実際の今月の振込額か、年額を12で割った比較値か:__。
- 除外条件の確認:賞与、途中の転職・昇給、通勤手当、副収入、対象外の扶養や控除などに該当するか:__。該当したら、この結果を実額の代わりにしない。
- 家計へ使う月の手取り__円 − 生活費__円 − 他の返済__円 − 貯蓄__円 − ローン以外の住居費__円 = 住宅ローン返済前の残額__円。
賞与がある人や毎月の収入が一定でない人は、給与・賞与の実際の明細、税の通知や納付書へ戻ります。賞与込み年収を12で割って毎月の給与とみなさず、通常月に使える収入と賞与・臨時収入を分けてください。支給や入金が未確定のお金は、通常月の返済原資に足さないようにします。
夫婦で収入がある場合も、一人ずつ確認した手取りを家計で合計します。生活費・税の別納・積立は二重に引いていないか確認し、返済後の残りをすべて使い切らずに、収入が減った月も同じ欄で試します。
次は、返済前の残額と計算機の月返済を同じ欄で比べます。住宅ローン返済前の残額__円 − 計算機の月返済__円 = 返済後に残る予算__円。借入額__円・年利__%・期間__年、比較した高金利条件__%では月返済__円、同じ返済前残額から引くと__円。月返済は住宅ローン返済計算機で求め、入力条件と結果を手元へ写してこの記録欄へ戻ります。計算機の月返済に固定資産税・保険・管理費・修繕費は含まれません。これらを「ローン以外の住居費」で差し引いたなら、もう一度引かず、まだ含めていない費用だけ別に確保してください。高金利条件は全期間一定金利の別試算で、途中から金利が上がる経路の再現ではありません。
他の借入れがないこの仮定で、月112,914円を住宅ローンへ払うと残額は15,594円です。手取りが仮に10%減るだけで約38,851円の減少となり、同じ支出を続ければ月約23,257円不足します。「今払える」だけでなく、育休・時短・転職・退職後にも続けられるかを見る理由がここにあります。家族の実際の支出が違えば結果も変わります。
借入額を減らすと、毎月の家計はいくら変わる?
35年・元利均等返済・ボーナス返済なし、年利1.00%が全期間続く説明用の仮定で比べます。現在の金融機関の商品金利ではありません。手数料・保証料・団信の追加費用・繰上返済・途中の金利変動は含めません。
| 借入額 | 月返済 | 年収600万円モデルの手取り比 |
|---|---|---|
| 3,000万円 | 84,686円 | 21.8% |
| 4,000万円 | 112,914円 | 29.1% |
| 5,000万円 | 141,143円 | 36.3% |
この条件では借入れを1,000万円減らすと月約28,229円、500万円減らすと月約14,114円の差になります(丸める前の返済額の差で計算)。頭金を増やす方法だけでなく、物件価格・諸費用を見直す方法もあります。手元資金を使い切って返済だけを小さくすると、修繕や収入減への備えがなくなるため、残す現金も同時に考えます。
月返済Aは、元金P、月利r=0.01÷12、回数n=420として、A=P×r÷{1−(1+r)−n}で算出。計算機と別計算を照合し、最後に円単位で四捨五入しています。金利や期間ごとの詳細は住宅ローンの月返済額を金利別に比べた記事で確認できます。
2つの計算機で、自分の返済予算を確認する
まず年収手取り計算機で税金・社会保険料を引いた金額を把握します。対応は年収300万~850万円・18~64歳などの限定モデルです。賞与ありや対象外の扶養条件では結果を流用せず、給与明細などを使ってください。
対象条件を確かめて、年収・手取り計算機を使う。入力条件と年間手取り・月平均を控えたら、この記事の予算表の記録欄へ戻してください。金額を自動で引き継ぐ機能はありません。
次に住宅ローン計算機へ借入額・金利・返済年数を入力し、月返済と総利息を確認します。高い金利の条件も並べ、生活費と将来の積立を残せるかを確認してください。高金利比較は借入時から全期間その金利だった別シナリオで、変動金利が途中で上がる実際の経過を再現しません。
よくある質問
年収の5倍なら安全ですか?
倍率だけでは決まりません。同じ借入額でも金利・期間で月返済は変わり、家族や貯蓄で必要な余裕も異なります。毎月の残額と将来の支出を確認してください。
審査に通れば返済も無理がないということですか?
審査通過と将来の生活費を十分に残せることは別です。教育費や修繕、収入減など自分の予定も加えて考えます。
共働きなら2人分を合計してよいですか?
金融機関の収入合算・ペアローンの条件と、家計で使える手取りは別に確認します。2人それぞれの税金・保険料を考え、一方が休職した場合も試算してください。2人の額面年収を1人分として手取り計算機へ入力しないでください。
将来の昇給や住宅の値上がりで補えばよいですか?
昇給・売却価格・将来金利はいずれも確約されません。購入時点で見込める収入と支出を基に、条件が悪くなった場合も確認する必要があります。
同じ家計でも、3000万円案と5000万円案で残額が逆になった
本文の手取り概算38万8508円から、仮の生活費18万円・貯蓄5万円・ローン以外の住宅費3万円を引くと、返済前の残りは12万8508円。年1%一定・35年の3000万円案なら返済後4万3822円残り、5000万円案なら1万2635円不足しました。手取りは本文のモデル値で、実際の税額を今回再計算した結果ではありません。
返済予算を家計から逆算する4行
毎月の手取り、生活費、先取りする貯蓄、ローン以外の住宅費を書き、その残りを返済前の予算とします。掲載モデルの手取りは条件限定なので、実際の明細と納付書へ置き換えてください。今の収入だけで足りても、収入が減る案と金利が上がる案の両方を比べます。
公式資料・モデルの確認先
確認日:2026年9月16日。借入条件は金融機関・商品・申込内容により異なります。本記事の試算は借入可能額や審査通過の判定ではありません。
住宅金融支援機構:フラット35の年収と総返済負担率/フラット35(保証型)の利用条件/金融機関:元利均等返済と元金均等返済
協会けんぽ:2026年度東京都保険料額表(PDF)/日本年金機構:厚生年金保険料/厚生労働省:2026年度雇用保険料率(PDF)