住宅ローンの頭金は、多く入れれば必ず安全になるわけではありません。借入額と利息は減りますが、購入諸費用や引越し後の予備費まで使うと、故障・収入減・教育費に対応できなくなります。
この記事では、5,000万円の住宅を買う例で頭金0円・500万円・1,000万円を比較します。月返済、総利息、購入後に残る現金を同時に確認し、自分の家計で頭金を決める手順を整理します。
結論:頭金は「入れられる額」ではなく「入れた後に残せる額」で決める
頭金を決める順番は次のとおりです。
- 購入代金以外に必要な諸費用を分ける
- 引越し・家具・修繕など購入直後の支出を分ける
- 生活防衛資金と近い将来の教育費を残す
- 残った現金の範囲で頭金を比較する
- 頭金による月返済・総利息・適用金利の違いを確認する
国土交通省は、住宅購入時には物件代金以外にも仲介手数料、ローン費用、不動産取得税、登記、保険などが必要だと案内しています。頭金だけを準備額と考えないことが重要です。
住宅ローンの頭金とは
頭金は、住宅価格のうち住宅ローンで借りずに自己資金で支払う部分です。たとえば5,000万円の住宅に500万円の頭金を入れ、残りを住宅ローンで借りるなら借入額は4,500万円、融資率は90%です。
フラット35では、融資率を「借入額÷住宅の建設費または購入価額」で計算し、9割以下と9割超で借入金利が異なる場合があると説明しています。民間金融機関の条件は商品ごとに異なるため、頭金を変えた見積もりを同じ日に取り、適用金利と手数料を確認してください。
頭金0円・500万円・1,000万円を比較
比較条件は次のとおりです。
- 住宅価格:5,000万円
- 返済期間:35年
- 返済方式:元利均等
- ボーナス返済・繰上返済なし
- 年1.5%が全期間続くと仮定
| 頭金 | 借入額 | 融資率 | 毎月返済 | 総利息 |
|---|---|---|---|---|
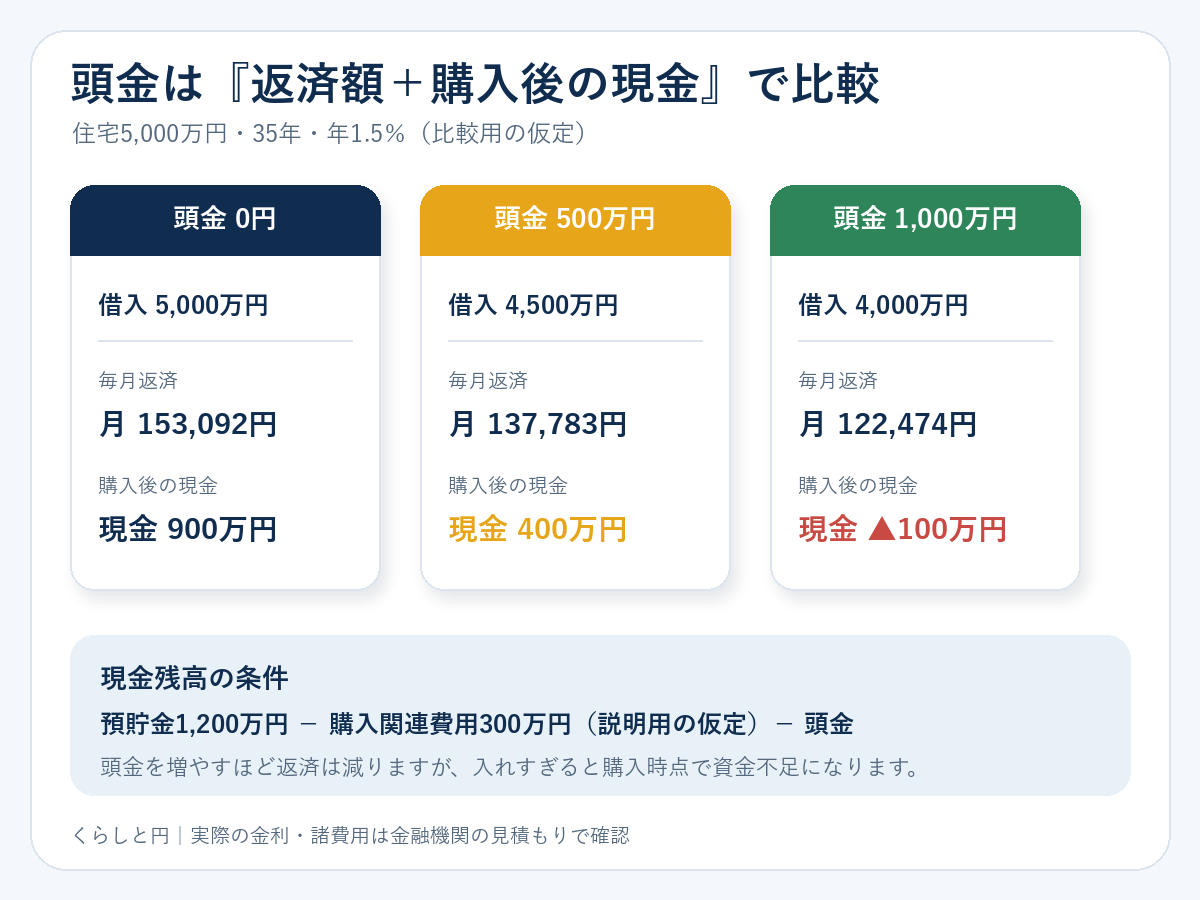
| 0円 | 5,000万円 | 100% | 153,092円 | 14,298,732円 |
| 500万円 | 4,500万円 | 90% | 137,783円 | 12,868,859円 |
| 1,000万円 | 4,000万円 | 80% | 122,474円 | 11,438,986円 |
この条件では頭金を500万円増やすごとに、毎月返済は約1万5,309円、総利息は約143万円減ります。ただし、年1.5%は比較用の仮定です。実際には融資率で適用金利が変わることがあり、頭金の差による効果も変わります。
手元資金まで入れると判断が変わる
預貯金が1,200万円ある世帯を例に、購入諸費用と引越し後の支出として合計300万円を別に置きます。この300万円は説明用の仮定であり、実際の金額は新築・中古、仲介の有無、ローン契約、登記、保険、家具などで変わります。
| 頭金 | 購入関連費用の仮定 | 購入後に残る現金 | 判断 |
|---|---|---|---|
| 0円 | 300万円 | 900万円 | 返済額は大きいが現金余力が残る |
| 500万円 | 300万円 | 400万円 | 返済軽減と手元資金の両方を比較 |
| 1,000万円 | 300万円 | ▲100万円 | この預貯金条件では資金不足 |
月返済だけを見ると頭金1,000万円が有利ですが、この例では購入時点で現金が不足します。頭金は住宅価格に対する割合だけでなく、支払い後の残高で判断する必要があります。
購入前に分けて残す4つの現金
1.購入諸費用
売買契約やローン契約では、仲介手数料、融資事務手数料・保証料、印紙、登記、税金、火災・地震保険などが発生します。すべてを住宅ローンに含められるとは限りません。支払時期も契約時、引渡し時、購入後に分かれるため、見積書で現金支出日を確認します。
2.入居直後の費用
引越し、家具・家電、カーテン、照明、エアコン、外構、リフォームなどです。物件価格に含まれる設備と含まれない設備を確認し、入居前に必要なものと後から買えるものを分けます。
3.生活防衛資金
病気、休職、失業、育休、車や設備の故障に備える現金です。必要額は固定費、働き方、扶養家族、保険給付によって異なります。「生活費の何か月分」と一律に決めず、収入が減ったときに毎月いくら不足するかを家計表で確認します。
4.近い将来に使う資金
教育費、車の買替え、出産、介護、住宅修繕など、数年以内に使う予定の資金です。近い将来に必要な現金まで頭金に入れ、後でカードローンや教育ローンを利用すると、住宅ローンの利息削減以上の負担になる場合があります。
頭金を多く入れるメリット
- 借入額が減り、毎月返済と総利息を抑えられる
- 融資率によっては適用金利が変わる可能性がある
- 購入直後のローン残高が小さくなり、売却時の不足リスクを抑えやすい
- 返済比率が下がり、家計の固定費を小さくできる
頭金を入れすぎるリスク
- 購入諸費用を払えず、別の高金利借入れが必要になる
- 収入減少や修繕に対応する現金が不足する
- 教育費など時期を動かせない支出に影響する
- 繰上返済と違い、購入後に頭金を現金へ戻すことはできない
住宅ローン控除があるから頭金ゼロが必ず得、または利息が減るから頭金を最大限入れるべき、という結論にはできません。控除額は年末残高だけでなく、住宅・入居年・所得税や住民税などの要件で変わります。税制を利用できない場合でも返済できる条件を先に確認します。
頭金を決める5段階の計算
- 現在の預貯金を確認する
- 購入諸費用と入居直後の支出を差し引く
- 生活防衛資金と数年以内の予定資金を差し引く
- 残額の範囲で頭金0円・500万円・1,000万円を比較する
- 各条件で適用金利、手数料、月返済、総利息を金融機関に確認する
住宅ローンの選び方を予算・金利・期間・諸費用の7段階で確認する
契約前チェックリスト
- 頭金とは別に購入諸費用を確保したか
- 入居直後に必要な家具・工事費を含めたか
- 収入が減った場合の不足額を計算したか
- 教育費・車・修繕など近い将来の支出を残したか
- 頭金ごとの適用金利と手数料を見積もったか
- 10年後のローン残高と想定売却価格を確認したか
まとめ:頭金・諸費用・予備費を同じ表で決める
住宅ローンの頭金は、借入額を減らす効果だけで決めません。購入諸費用、入居費用、生活防衛資金、将来の予定資金を先に分け、残った現金の範囲で複数の頭金を比較します。
金融機関からは、頭金ごとの適用金利、手数料、月返済、総返済額を同じ条件で取り寄せてください。購入後も現金を確保しながら返済を続けられる条件が、その家計にとっての適正な頭金です。
公式資料・計算条件
確認日:2026年9月30日。制度・商品条件は変更されるため、申込み時に最新の公式資料と金融機関の見積もりを確認してください。
返済額は当サイトによる数学的試算です。元利均等返済の計算式を用い、円単位へ四捨五入しました。年1.5%が35年間変わらないという比較条件であり、実際の商品金利や将来金利を示すものではありません。手数料、保証料、団信、税金、金利変更、繰上返済は含みません。