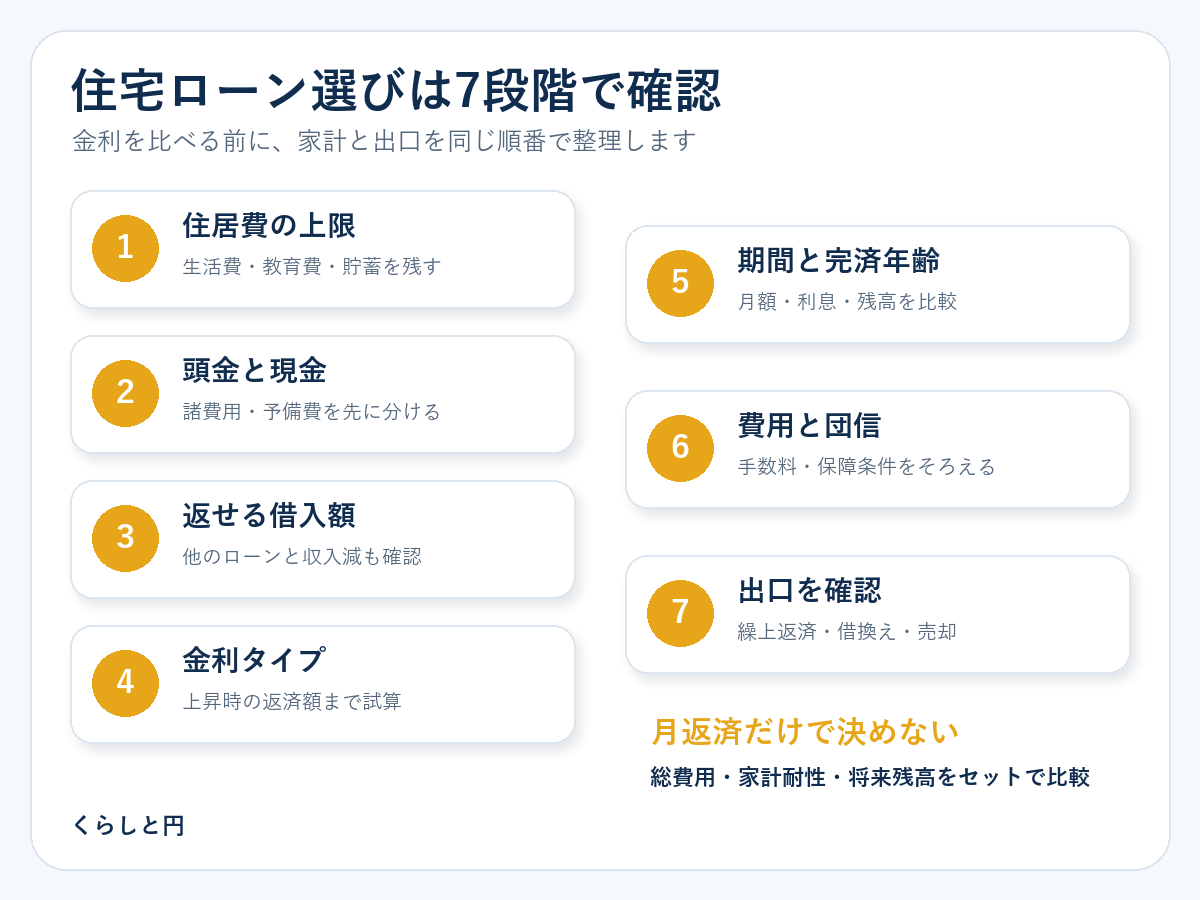
住宅ローンを選び始めて、金利の表だけが増えてしまったら、一度「自分が決められていないこと」を選んでみませんか。月返済が分かっても、購入日に現金が足りるか、退職後も払えるかは別の問いです。このページは七つの説明を順番に読ませるのではなく、必要な結果を集めて一枚へ戻す入口として使います。
今日ほしい答えから、一つ選ぶ
| いま止まっている問い | 進む場所 | 持ち帰る数字・資料 | まだ決めないこと |
|---|---|---|---|
| 毎月いくらなら暮らせる? | 手取りから返済予算を逆算する | 手取り、生活費、必要な貯蓄、ローン以外の住居費を引いた残額 | 審査の年収比率を家計の安心線にしない |
| 頭金を払った後の現金は? | 頭金と残す現金を比べる | 購入費用、近い予定、残す予備費を除いた頭金候補 | 月返済が最小という理由だけで頭金を最大にしない |
| 契約日から決済日まで払える? | 支払日と使える残高を追う | 入金日・支払日と最低残高。未確定の入金は別欄 | 融資対象でも先払い不要とは考えない |
| 変動・固定で、いくら余裕が違う? | 上昇時期と家計の残額を比べる | 提示条件と上昇シナリオの返済後残額 | 将来金利の予想を正解にしない |
| 長く借りると、退職時や売却時は? | 35年・50年の残高を試す/退職時の返済を比べる | 終える候補年、退職時の残高、返済後に残る現金 | 計算上の年齢を商品の利用可否にしない |
| 費用・保障までそろっている? | 商品条件と保有期間をそろえる/団信の支払条件を読む | 金利、初期費用、対象債務、支払事由、見積日 | がん付き等の名前だけで同じ保障としない |
| 契約へ進める?途中で計画が変わった? | 申込後の変更と期限を管理する/売るときの精算額を読む | 銀行の回答、契約・実行・通知期限、精算の不足額 | 事前承認・売れる見込みを確定資金としない |
全部を読んでから戻る必要はありません。たとえば契約日が迫っているなら、費用の総額より日付の表が先です。既に返済中なら、現在残高で固定へ変える比較や住み替える年まで含めた借換え費用へ直接進めます。生活費も含めて不足が続く場合は、借入先へ伝える不足と返済変更の相談を先に整理してください。
月11万円台を、住居費15万円台へ直す
同じ家計の一例を置きます。4000万円・35年・元利均等、年1%が全期間一定、ボーナス払い・繰上返済なしなら、月返済は約11万2914円です。管理費・修繕等を月2万5000円、税・保険等を月割り1万5000円と仮に置くと、住居費全体は15万2914円になります。追加4万円は平均値ではなく、物件資料へ置き換えるための予算です。
| 月の項目 | 今の条件 | 年2%が最初から続く別条件 |
|---|---|---|
| 手取り | 40万円 | 40万円 |
| 生活費と必要貯蓄の仮定 | 24万円 | 24万円 |
| ローン以外の住居費の仮定 | 4万円 | 4万円 |
| ローン返済 | 112,914円 | 132,505円 |
| すべてを引いた残額 | 7,086円 | −12,505円 |
年2%の列は、途中で変動金利が上がる実契約の再現ではありません。同じ元金・期間で比較の金利だけを変えたものです。今の案で7086円残っていても、それで修繕や休職まで支えられるとは決まりません。両方で余力が薄ければ、金利タイプを選ぶ前に物件予算・借入額・支出へ戻る理由になります。
計算機の結果を、この比較メモへ戻す
手取り計算機は東京・賞与なし等の限定モデルです。条件外なら実際の明細を使ってください。住宅ローン計算機は一定金利の月返済と利息を出しますが、税・保険・管理費や購入費用は足してくれません。
| 残す欄 | 基準案 | 変更した案 |
|---|---|---|
| 使える月の手取り・資料日 | __円/__ | __円/__ |
| 生活費・必要貯蓄・他の返済 | __円 | __円 |
| ローン以外の住居費 | __円/根拠資料__ | __円/根拠資料__ |
| ローン返済後の残額 | 手取り−上の支出−月返済=__円 | __円 |
| 購入前後の最低現金残高 | __円/いちばん少ない日__ | __円/__ |
| まだ分からない条件と確認先 | __/__ | __/__ |
結果を戻したら、どの一行が変わったかを見ます。頭金を変えて月額が下がっても、最低現金残高が足りなくなれば別の問題が生まれます。返済期間を延ばして今の余白が増えても、退職時の残高は増え得ます。各記事で取った数字を同じ家計へ戻すための表です。
見積もりの条件が違う間は、順位を付けない
借入額、資金受取日、金利が固定される期間、融資率、返済方式、団信、費用と支払時期をそろえます。全期間固定と10年固定を同じものとして比較せず、引下げが終わった後の条件も残してください。
フラット35の総返済負担率は年収400万円未満30%以下、400万円以上35%以下という申込条件の一例で、他の借入れを含みます。家計の安全基準や全銀行の共通規則ではありません。商品の条件へ戻り、申込可否・正式な返済予定は金融機関へ確認します。
まず一つの未確定欄だけ埋めてください。月額、現金、期限のどれが足りないかを説明できれば、次に聞くことが決まります。特定の商品を一位にしたり、個人の審査結果を判断したりするページではありません。
資料確認:2026年11月7日。住居費の項目は国土交通省の購入・維持費案内、金利リスクの区別は同省の住宅ローン金利リスク案内を参照。月返済は年利(%)÷100÷12を月利とする元利均等式で独立計算し、円未満を保持して表示時に丸めました。費用・保障・税制・途中変更は計算に含みません。