返済を一時的に月8万円まで下げる。その提案を比べるなら、軽減が終わった翌月の金額も欲しいところです。本文の架空条件では、その後の返済は約13万円になりました。今月をしのげる案かどうかと、元に戻った後も続けられるかを、同じ予定表で読みます。
この記事の使いどころ
月額を一時的に減らす案でも、終了後の返済は増える場合があります。今の不足、減額中、減額後の3つをそろえて借入先へ相談できます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
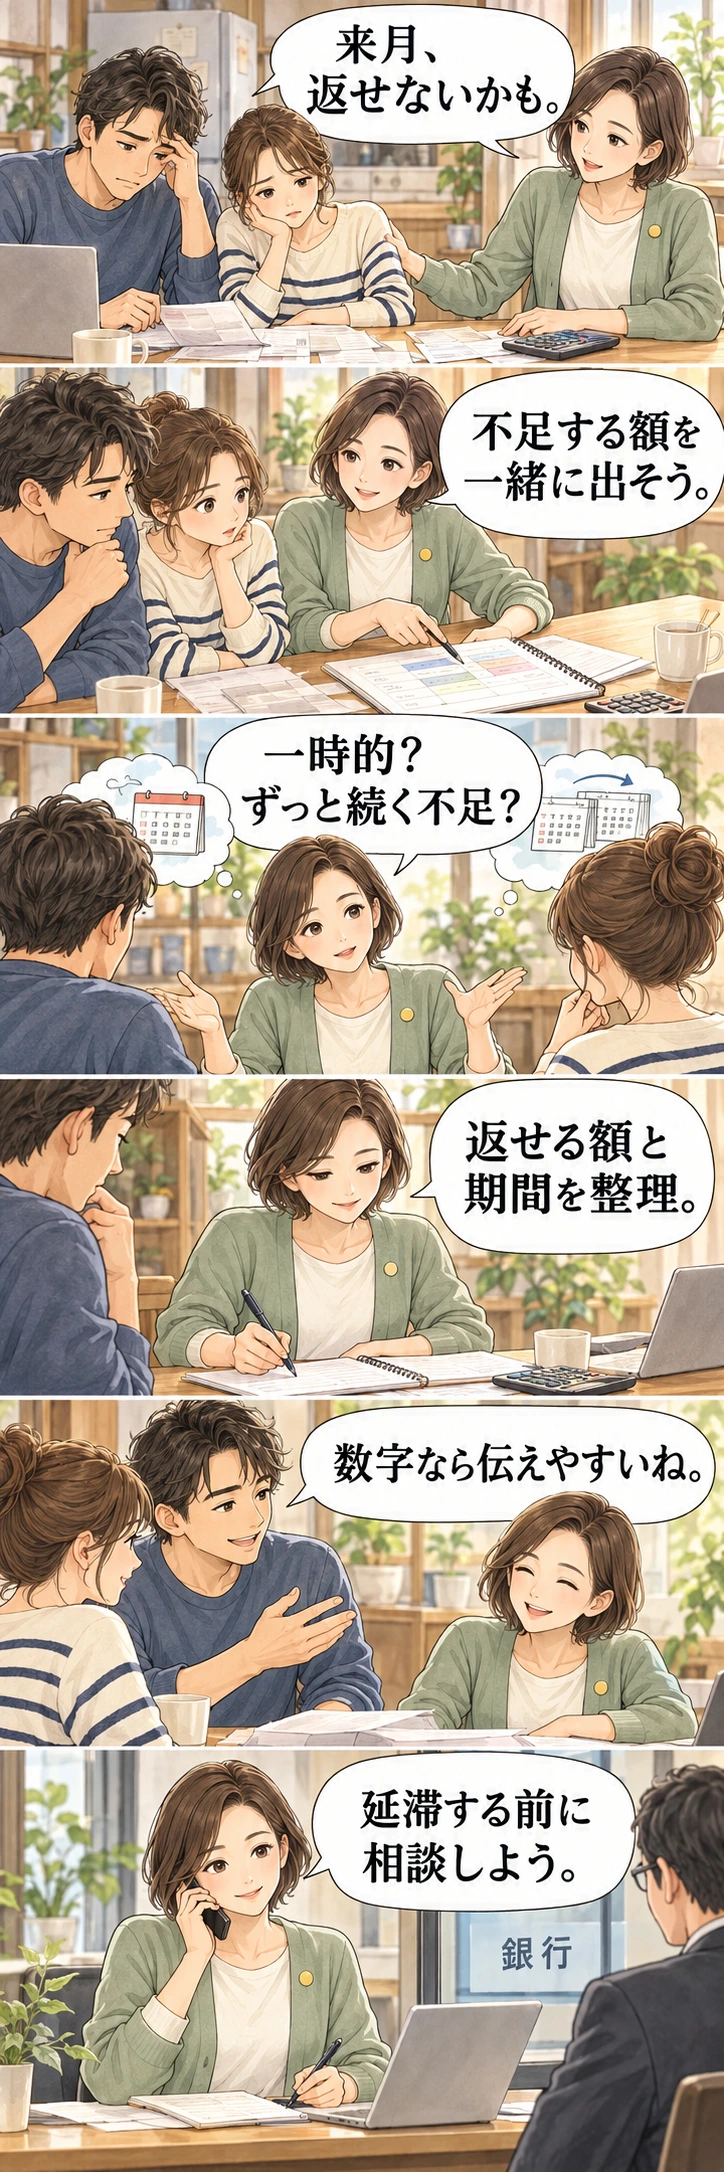
返済条件変更・売却などの可否は個別判断です。対応を保証する図ではありません。
返済の一時減額と期間延長は、負担を消すのではなく、支払う時期を動かす面があります。減収が続く家計と、収入回復が見込める家計では、確認すべき点も違います。
相談では「今いくら足りないか」と「いつ・どれだけ回復できるか」を分けて伝えます。支払日のずれ、賞与の減少、一時的な支出増、長期の収入不足では、確認する方法が違います。
制度確認日:2026年9月30日。返済条件の変更は金融機関等の承認が必要で、希望どおりに変更できるとは限りません。
借入先へ伝える数字を1枚にまとめる
| 項目 | 準備する資料・数字 | 相談で使う目的 |
|---|---|---|
| 借入れ | 残高、金利、残期間、返済額、通知 | 次の期限と対象契約の確認 |
| 収入 | 現在の手取り、減少理由、回復の見込み | 一時的な不足か継続的な不足か |
| 支出 | 生活費、税・保険、教育費、他の返済 | 返済に回せる現実的な額 |
| 資金 | 預貯金、近い入金と大きな支払い | 不足月と資金が尽きる時期 |
例えば手取り25万円、生活費等19万円、住宅ローン12万円なら、月6万円不足します。貯蓄60万円でも、この条件が続けば単純計算で10か月分です。急な支払いを含めればさらに短くなるため、資金が残っているうちに対策を確認します。
資料に「来年は収入が戻る」と書くなら、復職時期や雇用条件など、根拠と未確定部分を区別してください。家計の見直しだけで解決できる額かどうかも数字で伝えます。
期間延長は月返済と総利息を両方見る
残高2400万円、残り20年、年2%、元利均等、ボーナス返済なしで計算します。金利は一定、手数料は含まず、変更が承認されるという仮定の比較です。借入先で実際にこの条件が使えることを意味しません。
| 計算条件 | 月返済 | 今後の総利息 | 確認する負担 |
|---|---|---|---|
| 残り20年のまま | 12万1412円 | 約513万9000円 | 現在の返済額を払えるか |
| 残り25年へ延長 | 10万1725円 | 約651万8000円 | 5年長く払い続けられるか |
| 3年は月8万円、その後17年 | 当初8万円→13万295円 | 約546万円 | 減額後の月額増を払えるか |
5年延長の例では月約1万9687円下がりますが、総利息は約137万9000円増えます。期間が退職後に延びるなら、将来の収入でも続けられるか確認します。前の家計例の月6万円不足は、約2万円の減額だけでは解消しません。
一時減額は終了後の支払いを必ず計算
表の3年減額は、最初の36回を8万円とし、毎月の利息を払いながら減った元金を計算しています。3年後の残高は約2252万円で、残り17年を同じ金利で返すと月約13万295円です。もとの約12万1412円より約8883円増えます。
今なら8万円を払える、という確認の次に、減額が終わる年の収入、教育費、医療費も置いてみてください。私は後の月額も払えるかを、一時減額の表とセットで見たいと思います。負担を消したのではなく、後の時期へ移した部分があるからです。
住宅金融支援機構は、期間延長、一時減額、ボーナス返済の変更などのメニューを案内しています。対象理由や条件があり、変更中と終了後に返済を続けられるか審査されます。銀行の商品については、自分の借入先が用意する方法を確認してください。
賞与の不足は年間収支と区別する
ボーナス月だけが払えない場合、毎月分との配分変更やボーナス払いの取り止めを相談できる場合があります。ただし、年間に払える総額が足りないなら、配分変更だけでは不足が残ります。
関連する読みもの:住宅ローンのボーナス払い|月々は軽いのに、年の負担が減らない理由
売却は査定額から費用と完済額を引く
住み続ける計画が成り立たない場合、売却も含めて相談します。査定価格がローン残高と近い場合は、売却費用の分が不足することがあります。希望価格で売れる前提だけで、転居先の契約を進めないようにします。
通常売却では完済できない見込みなら、残債と不足額を借入先へ伝えて扱いを聞きます。同意を得る任意売却等を考える場合も、売却後の残債、生活資金、転居費用が残ります。家を売れば借金も全部消える、と置かず、その後の家計まで相談したいところです。
関連する読みもの:住宅ローンが残る家を売るなら、売値より「完済後に残る現金」を見たい
借入れが複数あるなら公的相談窓口も使う
住宅ローンのほかにカードローンや分割払い等があり、返済のための借入れを繰り返している場合は、すべての債務を一覧にします。金融庁は全国の財務局や自治体等の多重債務相談窓口を案内しています。法的な整理が必要か迷う場合は、法テラス等で適切な相談先を確認できます。
法的手続きは、収入、資産、契約、債権者によって取扱いが変わります。この計算表だけから方法を選ばず、契約書と債務一覧を持って専門家に相談してください。無料相談や費用援助には条件があるため、対象か窓口で確認します。
月8万円に下げた後、約13万円へ戻る例を確かめた
残高2400万円・残り20年・年2%一定では月約12万1412円。仮に3年間だけ月8万円へ減らし、残った元金をその後17年で返すと月約13万295円になりました。軽減中に減らなかった元金を後へ回した結果です。金融機関がこの変更を承認するという意味ではなく、費用を除いた数学的比較です。
変更しても、回復する月まで生活資金が持つか
本文の手取り25万円、ローン以外の支出19万円、使える預金60万円へ、三つの返済案をつなぎます。返済に使えるのは月6万円。下の案を銀行が承認する仮定での数学的比較であり、利用できる制度や返済変更を勧める判定ではありません。
| 仮の案 | 月返済 | 月の不足 | 60万円÷不足の目安 |
|---|---|---|---|
| 残り20年のまま | 121,412円 | 61,412円 | 9.77カ月分 |
| 25年へ延長 | 101,725円 | 41,725円 | 14.38カ月分 |
| 3年間8万円 | 80,000円 | 20,000円 | 30.00カ月分 |
3年間8万円の案でも月2万円の不足です。月末だけで比べる単純モデルでは、30カ月目の支払後に残高0円、31回目から初めて不足します。現行案は10回目、延長案は15回目に初めて不足する計算です。36カ月の軽減終了まで持ちません。ほかに資金がなければ、その先は支払い不能になります。36カ月まで同じ支払いを続けるには累計12万円の追加資金が必要という計算で、マイナス残高を銀行が自動的に貸してくれる意味ではありません。その後の月返済約13万295円なら、同じ収入・支出では月約7万295円不足します。
平均の月数は口座引落日や予備費を反映していません。実際にはそれより早く使える資金が尽きることもあります。「変更の承認が得られるか」と「この家計が収入回復まで続くか」を別に相談してください。回復時期が未確定なら、未確定のまま示し、売却や法的整理も含む個別の選択は借入先と適切な専門家へ相談します。
相談表には減額の終了月も書く
現在残高、残期間、毎月の不足額、回復が見込める時期を用意します。相談では「今月いくら下がるか」に加え、終了月、終了後の月額、総利息と手数料を聞いてください。掲載の計算例は銀行が同じ条件変更を認める約束ではなく、提案された条件を読み直すためのものです。