「金利が下がるなら、借り換えたほうが得だよね?」。そこで一度、この家にあと何年住むかを考えてみませんか。同じ借換えでも、5年後に売る人と、25年かけて返す人では答えが変わります。
今回の答え:下の仮定では月々約7,175円軽くなります。それでも5年後に売却・完済すると、費用を約19.8万円回収できません。金利差だけでは見えない理由を、6コマでたどります。
人物と会話は説明用の架空の設定です。金利・費用も試算用の仮定で、実際の銀行の見積もりや体験談ではありません。
この記事で持ち帰れること
5年で住み替える仮定なら、費用の比較線は約70.2万円。90万円の見積もりを、金利差だけで決めないための表です。
自分の見積費用と比べる ↓ / この下からマンガで読む
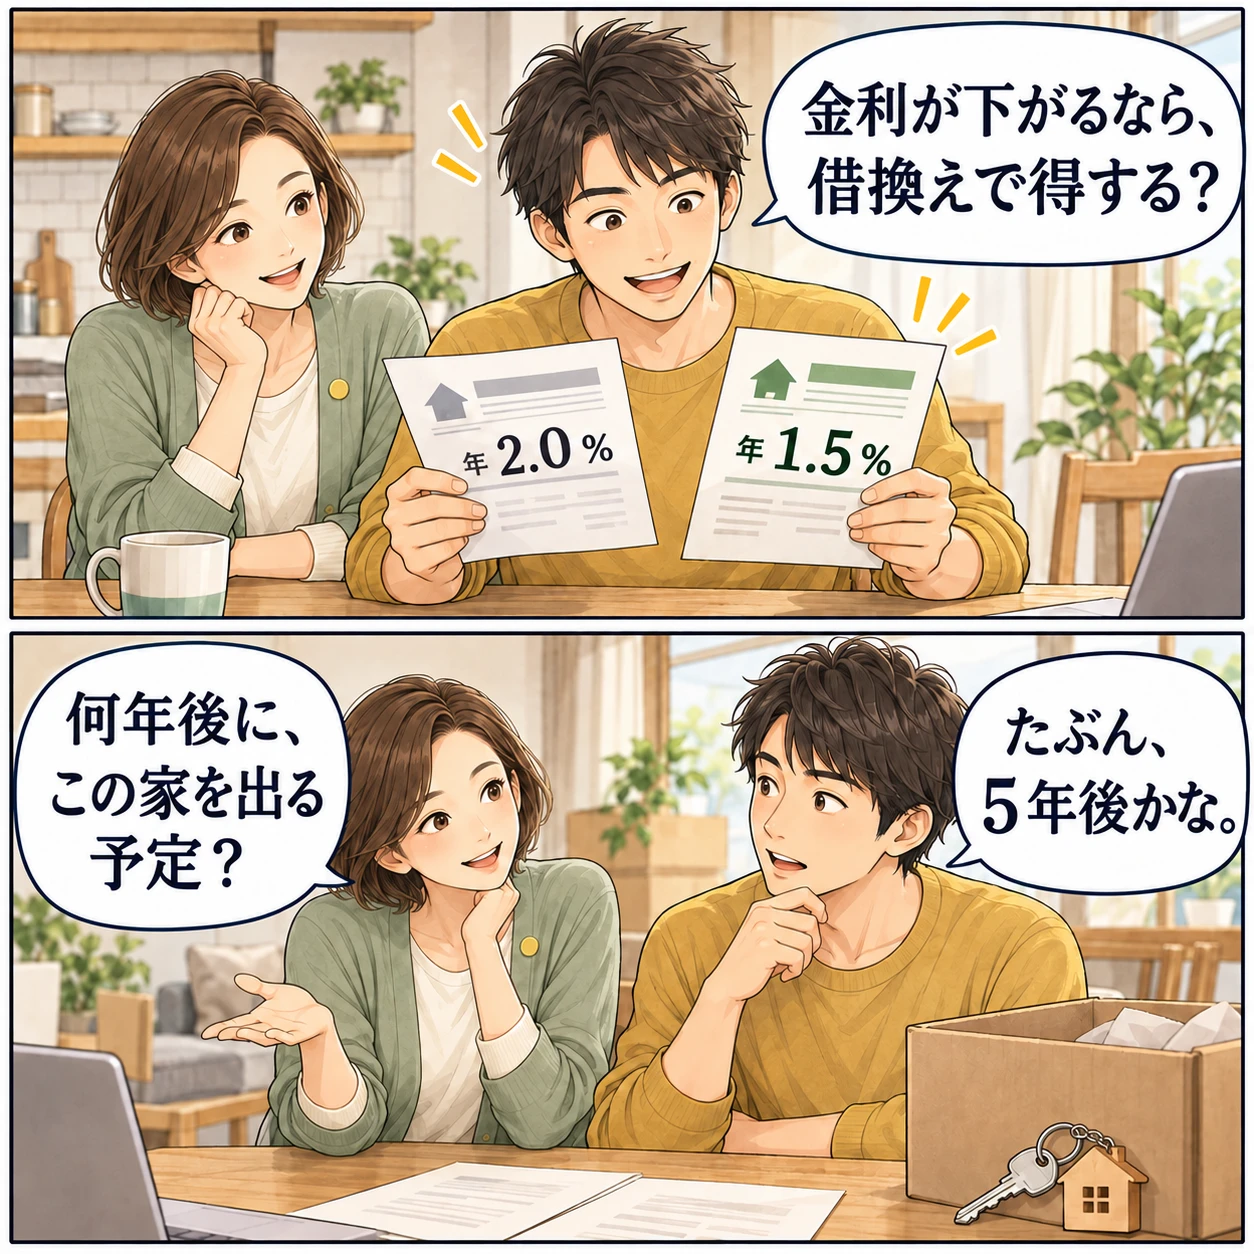
この2人の話を、同じ条件で計算してみる
マンガの男性は、残高3,000万円、残り25年のローンを返している想定です。年2.0%から1.5%へ借り換え、費用90万円を最初に現金で払います。両方とも今後ずっと金利一定、元利均等の毎月払い。期間を延ばして月額を下げる話とは分けて比べます。
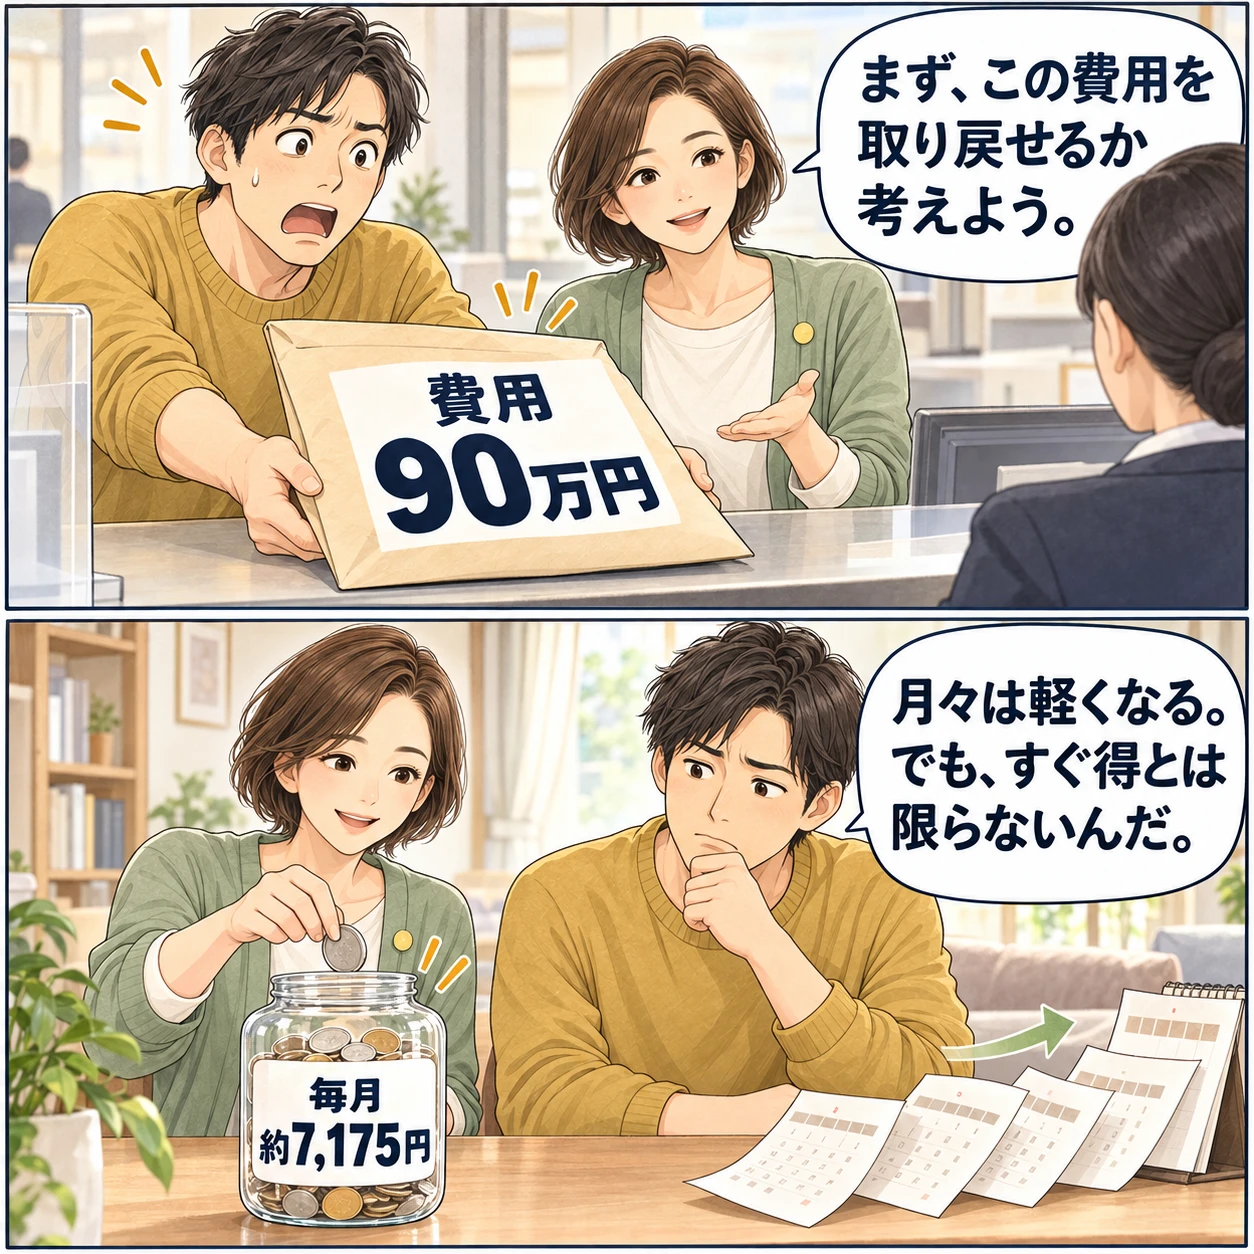
5年後に引っ越すなら、「残る借金」も比べよう
月々の差を60回分ためると、約43.1万円。ただ、それだけでは比較が終わりません。売却時にはローンも完済するので、その日に残っている借金がどれだけ違うかも足します。この例では、借換え後の残高が約27.1万円少なくなっています。
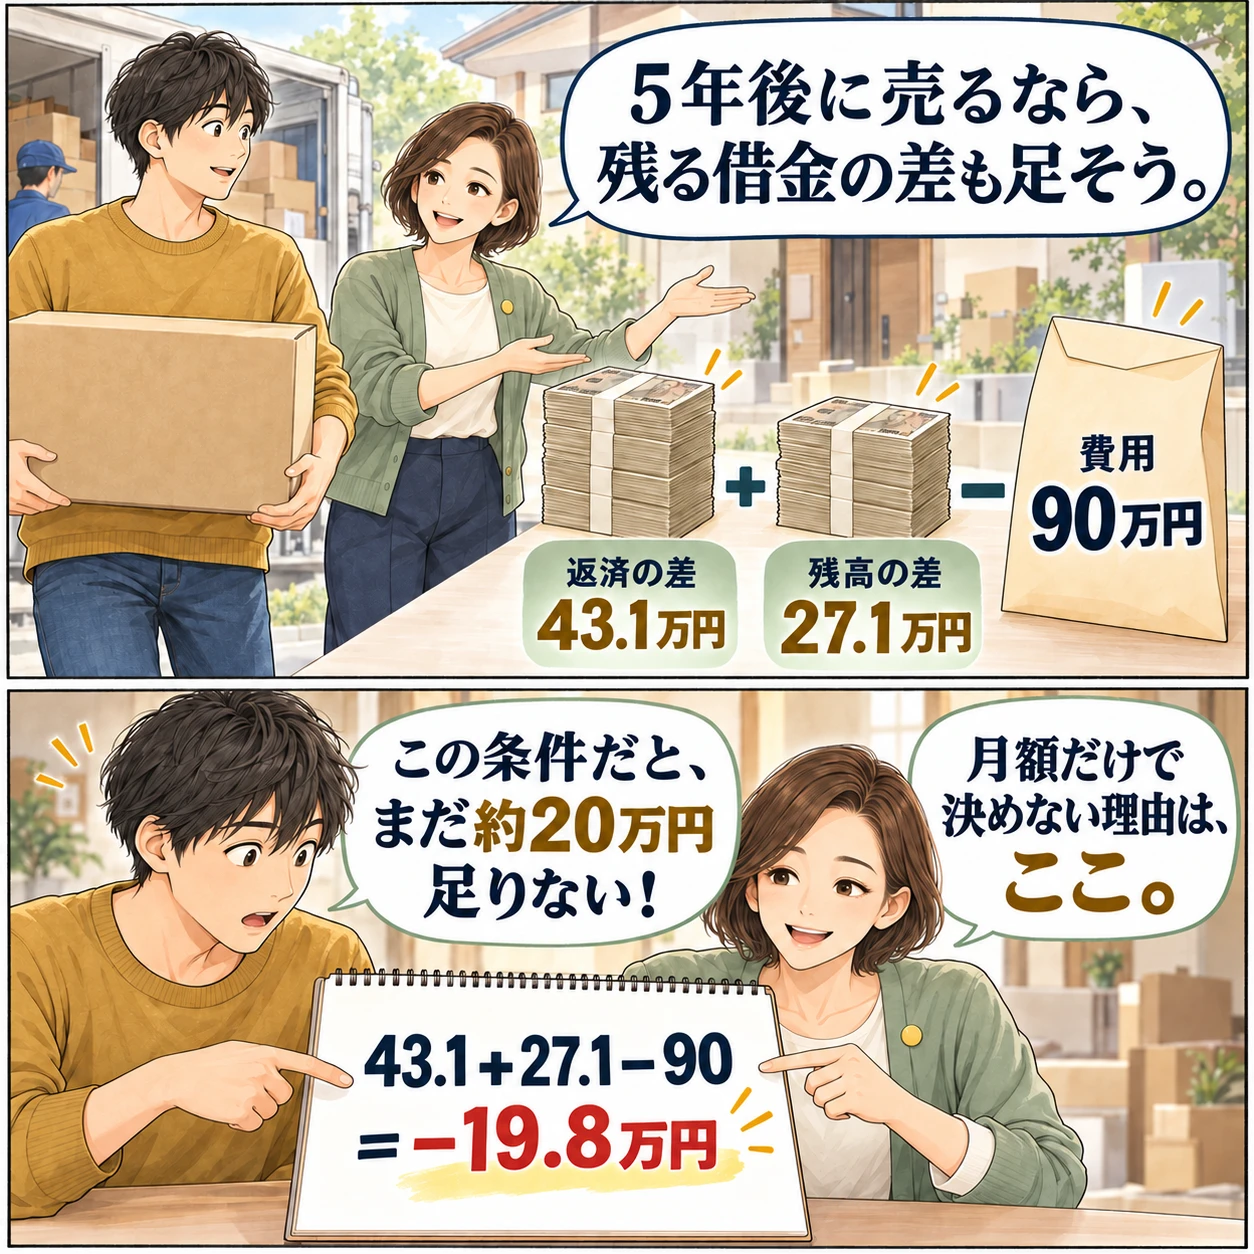
43.1万円+27.1万円−90万円=約19.8万円の負担増。借換え後のほうが月額は安いのに、5年で終えるなら総額では多く掛かる計算です。マンガの結論は「借換えは損」ではありません。自分が終える予定の年で比べる、ということです。
マンガの式は万円単位の丸め表示です。以下の計算は丸め前の数値で行っています。図・マンガ:くらしと円(AI生成イラスト)。
では、何年住めば答えが変わる?
今回のモデルでは、返済の差と残高の差を合わせた軽減額が費用を上回るのは79回目、約6年7か月後です。一方、「月々浮いた現金だけで90万円が戻るまで」は126回目、約10年6か月。見ているものが違うので、年数も違います。
| 借換え後の時点 | 月返済の軽減合計 | 残高が少ない差 | 費用90万円を引いた差 |
|---|---|---|---|
| 3年後 | 約25.8万円 | 約17.5万円 | 約46.7万円の負担増 |
| 5年後 | 約43.1万円 | 約27.1万円 | 約19.8万円の負担増 |
| 10年後 | 約86.1万円 | 約43.1万円 | 約39.2万円の軽減 |
| 完済時(25年後) | 約215.3万円 | 0円 | 約125.3万円の軽減 |
同じ金利差でも、費用が下がれば回収は早まり、費用が増えれば遅くなります。変動金利なら将来の金利も一定とは限りません。3年・5年・10年など、住み替える候補年を変えて比べると判断しやすくなります。売却価格・売却費用・完済費用は両案で同じとし、税・保障・運用やお金の時間価値の差は含めていません。
5年で売るなら、費用はいくらまでか。見積書を逆から読む
ここまでの例では費用を90万円に固定しました。今度は逆に、住み替える時点までに減らせる返済と残高の合計を、費用の比較線にします。銀行の手数料が安いかだけでなく、自分が住む期間で回収できるかを読みたいからです。
残高3000万円・残り25年・年2%から1.5%へ変更、両案とも全期間一定金利、元利均等、費用は当初に現金払いという同じ仮定です。将来の売却価格や税・保障・現金の運用差は入れていません。
| 終える時点 | 月額差+残高差 | この例での読み方 |
|---|---|---|
| 3年後 | 約43.3万円 | 費用がこれを上回ると負担増 |
| 5年後 | 約70.2万円 | 費用90万円なら約19.8万円の負担増 |
| 10年後 | 約129.2万円 | 費用90万円なら約39.2万円の軽減 |
| 25年後 | 約215.3万円 | 完済まで保有する場合の比較線 |
これは一般的な「払ってよい手数料の上限」ではありません。この入力条件で、借換えに伴う追加費用の合計がいくらになると金額差がゼロかを示したものです。金利や期間を変えれば線も動きます。保証料の返戻などがあるなら、受取額と必要費用を見積書で確かめてから、実質の追加費用へ置き直してください。
同じ借換えでも、見積費用で判断が反対になる
| 現金で払う費用 | 5年で終える | 10年で終える |
|---|---|---|
| 60万円 | 約10.2万円軽減 | 約69.2万円軽減 |
| 90万円 | 約19.8万円負担増 | 約39.2万円軽減 |
| 120万円 | 約49.8万円負担増 | 約9.2万円軽減 |
私たちがこの表で重く見るのは、10年後に9.2万円残る案です。プラスではありますが、費用の追加や想定より早い住み替えで消え得る余裕です。「計算上プラス」から、すぐ契約へは進まず、費用の確定額と住み替え時期が変わった場合をもう一度比べたいところです。金額だけで保障の良し悪しを判定した表でもありません。
自分の見積もりに書き足す4行
- 終える候補:あと__年。転勤や家族の予定があれば、短い候補年も書く。
- その時までの月返済の軽減合計:__円。
- 同じ時点の旧残高−新残高:__円。
- 2+3−実質の追加費用:__円。費用を借りる案は、新しい元金と月額でもう一度計算する。
銀行へは「同じ残期間で、5年後と10年後の残高を含めた見積もりをお願いします」と伝えられます。当サイトの住宅ローン返済計算機は一定金利の月額確認用で、途中残高や税・保障まで一括判定する機能はありません。
実際に売却してローンを終える計画がある方は、終える候補日とその日の完済見込残高、借換え費用・完済費用、売却費用、売値の候補、代金の受取りと精算日をそろえ、売却日に残る現金・不足する現金の比較へ進んでください。借換えによる経済的な軽減額と、売却日の手残り・必要現金は別の数字です。借換え時に支払済みの費用は、売却日の現金から再び引きません。借入れに含めた費用は完済見込残高に反映されているか確認し、反映済みなら別の費用として重ねて引かないでください。売却側で確かめた日付と残高の条件を、この借換え比較にも戻してそろえます。売る予定がなければ、売却額を仮に足す必要はありません。
試算検証:2026年10月28日。月利=年利÷12、毎月返済額と返済後残高を円未満を保持して計算し、表だけ万円単位へ丸めました。端数差、日割利息、完済日の精算などは実際の銀行見積もりへ合わせてください。
銀行には、この一言で見積もりを頼む
「今の残り期間と同じ条件で、借換費用の総額と、5年後・10年後の残高も出してもらえますか」。この形なら、月額の安さと、途中で終えるときの負担を一緒に比べられます。
私たちなら、見積書に月返済・総費用・予定年の残高の3行を書き足します。金利だけを並べるより、住み替えの予定に合うかどうかが見えるからです。ここからは、見積もりに入れ忘れやすい費用と条件を見ていきましょう。
借換費用は新しい金融機関と現在の金融機関の両方で確認
- 新ローンの融資・事務手数料、保証料がある場合の金額。
- 契約にかかる費用、抵当権設定の登記と司法書士報酬。
- 現在のローンの全額繰上返済手数料、利息の精算、抵当権抹消。
- 保証料の返戻がある場合の見込額と、返戻のための費用。
- その他の必要費用、団信や疾病保障の金利上乗せ。
新ローンの広告手数料だけで、総費用を決めないようにします。返戻も、最初に払った保証料がそのまま戻るとは限りません。現在の契約の条件を確認し、実行予定日の完済見積もりを依頼します。
費用90万円を新ローンに上乗せするとどう変わる?
同じ年1.5%・25年で、借入額を3000万円から3090万円へ増やすモデルでは、月返済は約12万3580円になります。費用を現金で払う案の約11万9981円より高く、現在ローンからの月軽減も小さくなります。
90万円を上乗せすれば、その分にも利息が掛かり、この仮定では追加利息は約18万円でした。先に現金を出さなくて済むことと、費用が消えることは違います。融資へ含められるかは商品と審査次第なので、現金払いと上乗せの見積もりを分けて聞いてください。
返済期間・団信・控除が変わる場合は別の比較になる
月額が下がった理由を金利と期間に分ける
期間が違う見積もりでは、月返済の差が金利だけによるものとは限りません。まず同じ残り期間で比較し、その後に期間変更案を別欄で比べます。借換えで選べる期間には商品の制限があります。延長を前提に申し込まず、金融機関に確認してください。
団信は新たな加入審査と支払条件を確認
借換えではローンと団信の条件を改めて確認します。現在と同じ名称の保障でも、支払事由や免責、対象者が同じとは限りません。新しい保障へ加入できるかを確認する前に、現在の返済や保障を止めないようにします。
住宅ローン控除は借換えで期間が延びるわけではない
国税庁は、当初ローンの返済のための借入れであることが明らかで、新ローンが10年以上の償還期間などの要件を満たす場合、引き続き控除を受けられると説明しています。控除を受けられる年数は借換えで延長されません。
借換え後の借入額が直前残高より多い場合は、控除対象の年末残高に調整が必要になる場合があります。費用上乗せなどがある人は、国税庁の案内と税務署で自分の条件を確認します。
試算の前提と計算方法
残高3,000万円、残り300回。年利を12で割った月利を使い、元利均等返済の月額と各時点の残高を独自計算しました。ボーナス返済・繰上返済はなし。旧ローンの月額は約127,156円、新ローンは約119,981円です。実際の端数処理、日割利息、実行日によって銀行の計算とは差が生じます。25年完済まででは費用控除後に約125.3万円軽減する試算です。
公式資料再確認:2026年10月22日(三菱UFJ銀行の借換シミュレーション、国税庁No.1233)。この計算例は銀行の商品提案や借換えの推奨ではなく、見積もりを比べるためのものです。
関連する読みもの:住宅ローン|変動から固定へ変える前に、月いくら増えるか計算してみた
関連する読みもの:住宅ローンの繰上返済|300万円を返す前に、預金500万円の内訳を考える
参照した公式資料
2026年10月28日更新:自分の見積費用と比べるための独自比較を追加。制度の説明と仮定計算を分け、入力条件と除外項目を明記しました。