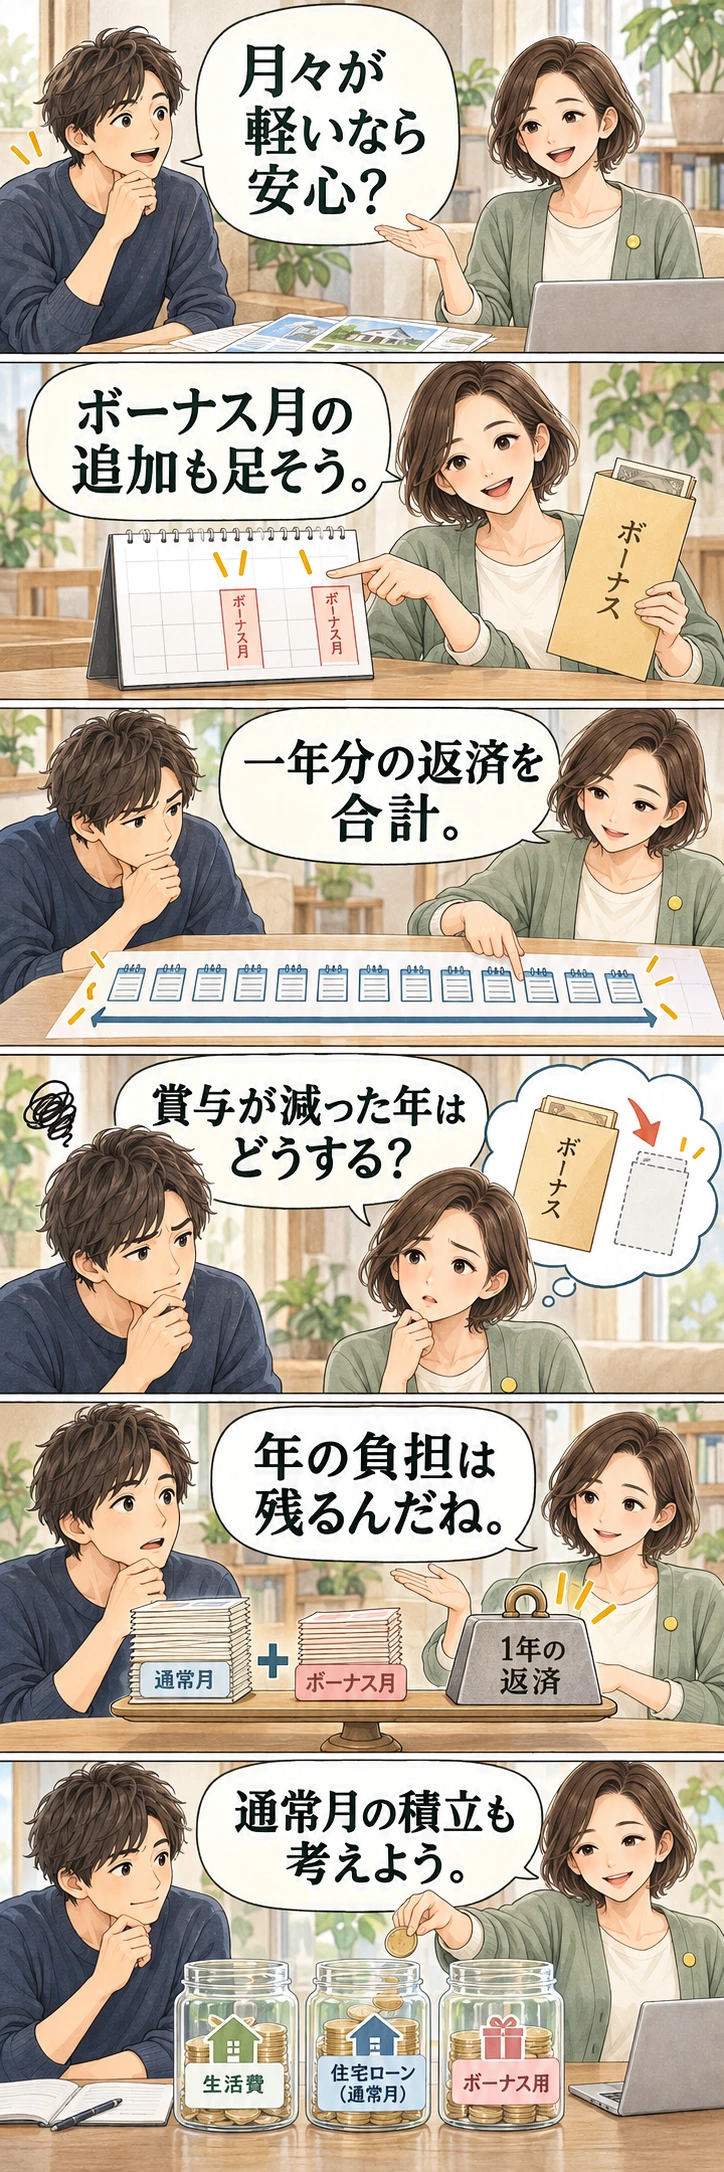
通常月7万9503円という返済額だけなら、月10万円近い返済より楽に見えます。ところが半年ごとの賞与返済を月割りで積み立てると、本文の例では必要予算が約9万9436円に戻りました。引落し日を分けることと、年間の負担を減らすことの違いが出ています。
この記事の使いどころ
ボーナス払いで通常月が軽くなっても、年間負担が減るとは限りません。賞与が減った年の不足を、通常月の余裕で埋められるか比べられます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
同条件でも返済方法・利息計算で結果が異なります。本文の仮定を確認。
ボーナス返済は支払日を分ける方法であり、元金が消えるわけではありません。賞与が不確実なら、半年後の追加分を月割りして残す案と比較する必要があります。
ボーナス返済は借金を小さくする仕組みではなく、支払いを一部の月に寄せる仕組みです。通常月、ボーナス月、年間の3つの金額を並べ、賞与がない年にも払えるか確認します。
制度確認日:2026年9月30日。計算に使う金利は仮定で、実際の適用金利ではありません。
ボーナス返済の比率は何の割合か
ここでいう20%・40%は、借入元金のうちボーナス返済に割り当てる割合です。毎年の返済額の割合とは区別します。借入れ3000万円の20%なら、600万円をボーナス返済分、2400万円を毎月返済分として計算します。
フラット35の公式条件では、借入額の40%以内で6か月ごとのボーナス払いを併用できます。40%はこの商品の上限であり、家計に合う割合や銀行全体の共通上限ではありません。
3000万円・35年で0・20・40%を比較
年2%、元利均等、35年、金利一定として計算します。毎月返済は年利÷12、ボーナス返済は年利÷2、初回ボーナスは6か月後、その後も6か月間隔とする単純化したモデルです。実際の借入日・初回返済日・端数処理や金融機関の計算法で金額は変わります。
| 元金のボーナス比率 | 通常月 | 半年ごとの追加 | ボーナス月の合計 |
|---|---|---|---|
| 0% | 9万9379円 | 0円 | 9万9379円 |
| 20% | 7万9503円 | 11万9597円 | 19万9100円 |
| 40% | 5万9627円 | 23万9194円 | 29万8821円 |
40%の例は通常月が約6万円でも、ボーナス月の支払額は約30万円です。「月6万円」で返済計画を作ると、年2回の増額を見落とします。
| 比率 | 年間返済 | 35年の総利息 | 追加額を毎月積み立てる額 |
|---|---|---|---|
| 0% | 約119万2546円 | 約1173万9109円 | 0円 |
| 20% | 約119万3231円 | 約1176万3072円 | 約1万9933円 |
| 40% | 約119万3915円 | 約1178万7035円 | 約3万9866円 |
年間返済は「通常月額×12+追加額×2」、総利息は「年間返済×35-3000万円」です。表の年額・利息は丸め前の値から計算しています。このモデルでは、支払いを半年ごとに遅らせる部分が増えるため、毎月払いのみより総利息が少し増えます。
毎月積み立てると通常月の安さは小さくなる
20%の追加11万9597円に備え、半年で6回積み立てるなら月約1万9933円です。通常返済7万9503円と合わせると、毎月確保する額は約9万9436円になります。
40%の例でも、通常返済5万9627円へ積立3万9866円を足すと約9万9493円です。賞与を当てにせず給与から残すなら、ボーナスなしの約9万9379円に近くなります。最初の支払いまで六カ月ない場合は、積立回数も少ないので早く多く残す必要があります。
積立は返済口座と生活費を分けて管理する方法の一つです。預け先、入金日、引落日を確認し、引落し直前まで賞与の入金を待つ計画にしないようにします。
賞与が半分・ゼロになった場合の不足
手取り賞与が1回30万円あり、その全額を返済に回せると仮定します。20%の追加約12万円は賞与が15万円に減っても賄えますが、40%の追加約24万円には約9万円不足します。ボーナス月の通常返済は別途、月給から払う条件です。
賞与がゼロなら、追加額は20%で年約23万9194円、40%で年約47万8388円です。貯蓄から補うなら、翌年も減収が続くケースを作ります。賞与に旅行・教育費・税金等を割り当てている場合、返済に使える賞与額はさらに小さくなります。
返済の変更は、支払月の前に相談する
住宅金融支援機構には、承認を受けて毎月分・ボーナス分の内訳を変更し、ボーナス併用から毎月払いのみへ変えるメニューがあります。利用中の金融機関に相談し、審査・手続き・適用開始月・変更後返済額を確認します。
ボーナス分を取りやめれば、毎月分に負担が移ります。残高と残り期間で再計算するため、借入時の「ボーナスなし」の月額に戻るとは限りません。銀行ローンは契約先の商品条件を確認してください。
支払月だけ足りないのか、一年の収入自体が足りないのかも分けてみてください。後者なら配分を動かしても不足は消えません。私は相談の前に、一年の合計と月ごとの残高の二つを持っておきたいと思います。
契約上のボーナス返済と任意の繰上返済を区別
ボーナス返済は契約に組み込まれた支払いです。賞与が多かった年に任意で繰上返済する方法とは違います。毎月払いだけで組み、賞与の受取り後に生活資金を残して繰上返済を検討する方法なら、その年の資金状況で実行額を判断できます。
ただし繰上返済には最低額、手数料、申込方法、住宅ローン控除への影響などがあります。「賞与は必ず全額繰上返済」と固定せず、借入先の条件と手元資金を確認します。
関連する読みもの:住宅ローンの繰上返済|300万円を返す前に、預金500万円の内訳を考える
関連する読みもの:住宅ローン|40歳で35年借りると、65歳に約1080万円残る試算をどう読むか
通常月の約2万円減を、積立額がほぼ埋めた
3000万円・年2%一定・35年、元金20%を半年払いへ分ける本文の方式で再計算しました。通常月は7万9503円、半年ごとの追加は約11万9597円。追加分を6で割って毎月約1万9933円残すと、月の必要予算は約9万9436円です。ボーナスなしの月9万9379円より、家計予算が大幅に軽くなる結果ではありませんでした。商品の初回日程・端数処理は再現していません。
ボーナス月の不足を先に一度計算する
年間返済を、通常月の合計と賞与月の追加分へ分けます。賞与ゼロ、半減、予定どおりの三案を置き、足りない分を毎月いくら積み立てるか計算してください。退職後も賞与分が続く計画なら、収入がなくなる年の残高と、変更する際の銀行条件も相談に含めます。