ねんきん定期便の金額が思ったより少ない。そんなとき、まず見たいのは金額の大きさより「この欄は何を計算した額か」です。手元のハガキと比べられるよう、見る欄、記録する月、次にする操作を分けました。
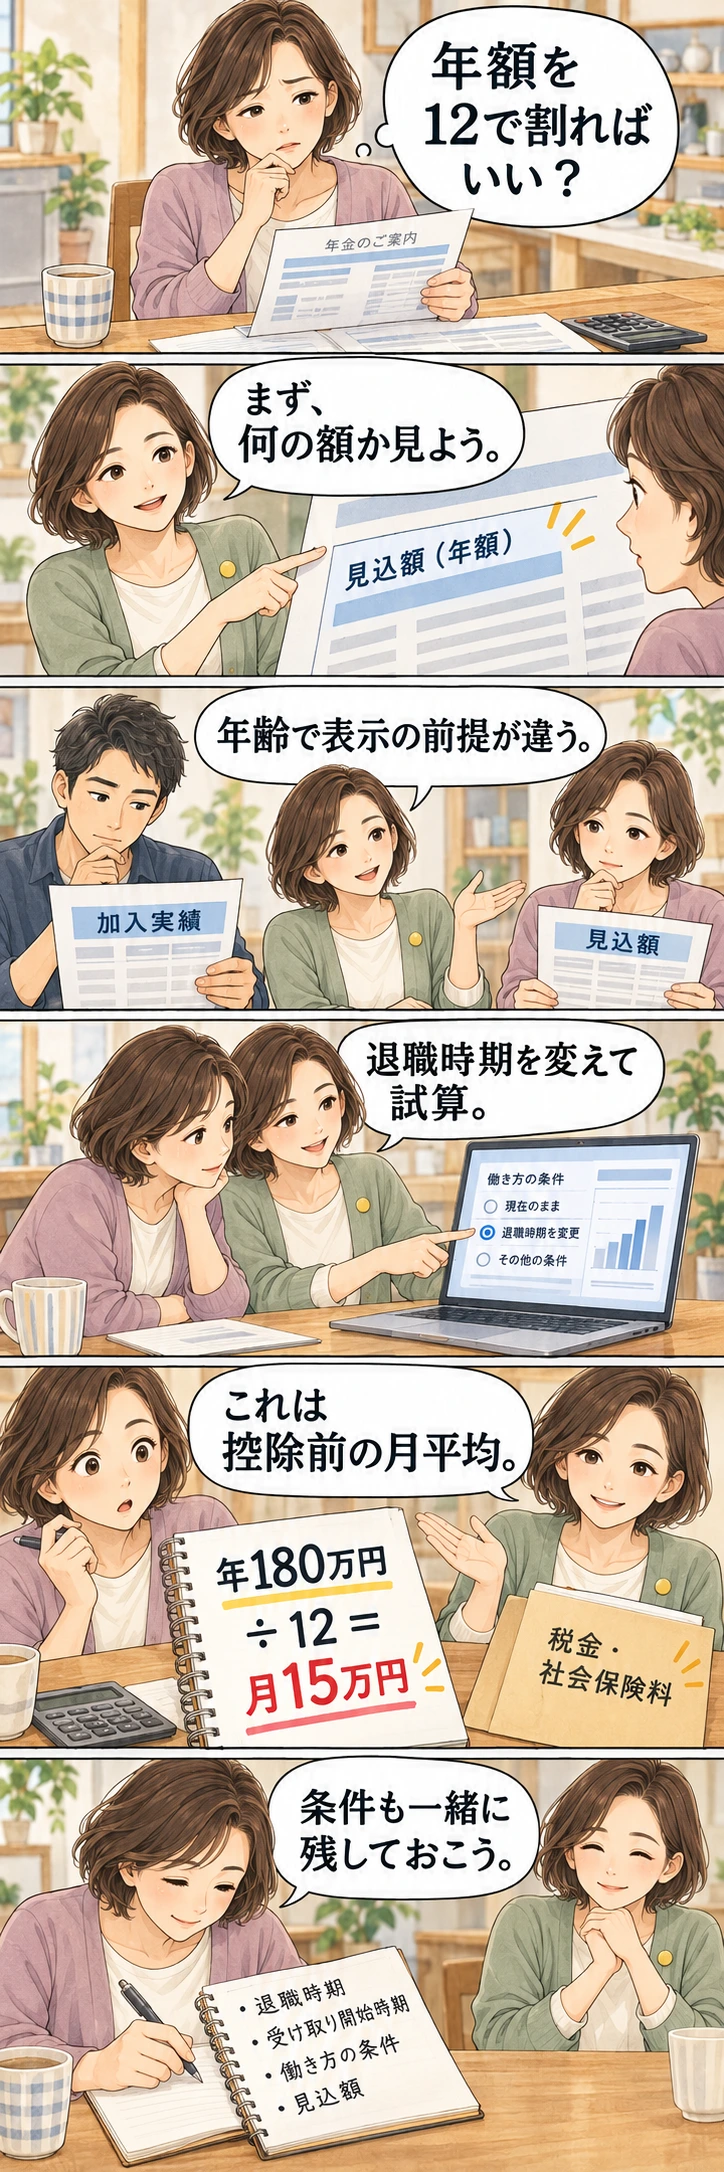
資料照合:2026年11月7日。マンガの人物・書類は架空の模式図です。年180万円は仮定で、ねんきんネットの操作実測値ではありません。
届いた紙を、金額より先に仕分ける
まず送付年と様式を見ます。ここで使うのは令和8年度・10月以降送付分の通常のハガキの見方ガイドです。35歳・45歳・59歳の封書には全期間の記録などが入り、受給者用も別の様式です。欄が見つからないときは、違う様式の解説を当てはめていないか戻ってください。
| 手元の区分 | 読む欄・前提 | 書き添えること |
|---|---|---|
| 50歳未満 | 「これまでの加入実績に応じた年金額(今年)」は作成時点までの実績による年額 | 将来の最終受給額ではない。保険料の累計額とも別 |
| 50〜59歳 | 現在の加入条件が60歳まで続く仮定の見込額 | 退職や報酬変更があるなら、その条件を別に試算 |
| 60〜64歳 | 作成時点の加入実績で65歳からの見込額を表示 | 今後の就労がすべて織り込み済みとは扱わない |
| 65歳以上の該当様式 | 「老齢年金の種類と見込額」は65歳時点の加入実績に基づく | 受給中の実額は改定・振込通知も照合。受給者用は専用ガイドへ |
50歳未満の「今年」の欄を見て、年金がこの額に決まったと早合点しなくて大丈夫です。逆に50歳を過ぎたら全員60歳までの勤務を見込む、とも読めません。年齢の区分とデータ作成日を一緒に控えるだけで、比べる土台が変わります。
数字が違うときは、払う前に対象月を合わせる
| 気になった表示 | その場で残す記録 | 次の動き |
|---|---|---|
| 「未納」だが払った覚えがある | 対象年月、納付日、領収証や引落し、データ作成日 | 作成時に確認できていない場合もある。反映に最大3週間程度かかることがあるので、二重に払わず記録を照会 |
| 免除・猶予・学特の表示 | 承認された年度と対象月、一部免除なら残額の支払い | 免除と未納を同じものにしない。申請しただけか承認済みかも分ける |
| 標準報酬・保険料が給与明細と違う | 勤務先、対象月、賞与月、本人負担の欄 | 2026年10月開始の保険料調整制度の対象者では、定期便は軽減前の額。差が直ちに誤記とは限らない |
| 金額欄が「*」・空欄 | 様式、欄名、受給資格期間、共済等の加入区分 | ゼロ円と書き換えない。*は資格期間不足など表示箇所別の理由があるため、その欄のガイドと照会で確認 |
納めた保険料の累計は「これまでの保険料納付額(累計額)」、年金額は別の欄です。また、50歳以上用の老齢基礎年金見込額には付加年金が含まれます。後から付加年金をもう一度足す前に、何を含む欄かを確かめたいところです。空欄を見て直ちに記録漏れと決めるのも避けます。
条件を一つ変えたら、結果より入力を残す
定期便の二次元コードは公的年金シミュレーターへの入口です。ねんきんネットにログインして本人の記録を見る操作と同じではありません。記録の抜けを調べる作業と、将来の働き方を仮定する作業を分けましょう。
ねんきんネットのかんたん試算は現在の条件が60歳まで続く想定です。退職時期や報酬、受給開始年齢を変えるときは詳細試算を使い、基準条件を残します。次の表は実測結果ではなく、自分の入力と表示を記録するための空欄表です。
| 残す項目 | 基準の試算 | 変更する試算 |
|---|---|---|
| 試算日・資料作成日 | __年__月__日 | __年__月__日 |
| 加入制度・勤務終了年月 | __/__年__月 | __/__年__月 |
| 月の報酬・賞与の条件 | __/__ | __/__ |
| 受給開始年齢 | 基礎__歳・厚生__歳 | 基礎__歳・厚生__歳 |
| 表示年額と内訳 | 基礎__円・厚生__円 | 基礎__円・厚生__円 |
| 変えた条件・含まれない収入 | __ | __ |
試算の中心は老齢基礎年金・老齢厚生年金です。障害・遺族年金は同じ試算へ入りません。通常、本人以外の情報による加給年金などは反映されませんが、年金受給者の試算では登録済みの配偶者情報等に基づく加給年金・振替加算の扱いがあります。「加給は必ず入らない」と一括りにしないでください。共済期間の報酬比例部分には制約があり、該当する共済へ見込額を照会します。企業年金や個人年金も別資料へ分けます。
最後に月平均へ直す。ただし入金予定にはしない
基礎年金と厚生年金を足すときは、同じ受給時点の額をそろえます。開始年齢が違う場合は、両方を受け取る前後を分けて記録してください。マンガの仮定なら基礎年80万円+厚生年100万円=年180万円、12で割ると控除前の月平均15万円です。合計欄に含まれる基礎年金や付加年金を再び加えないこと。夫婦も一人ずつ内訳を作ってから合計します。税・保険料が未確定なら、手取り欄は未確定のままにします。
今日残しておくのは、資料の様式・作成日、気になる対象月、試算の入力条件です。受給中で実際の入金と比べたい場合は、振込通知と別払いを照合する手順へ。加入月数で基礎年金額が変わる仕組みは、受給資格と基礎年金額の違いで確認できます。