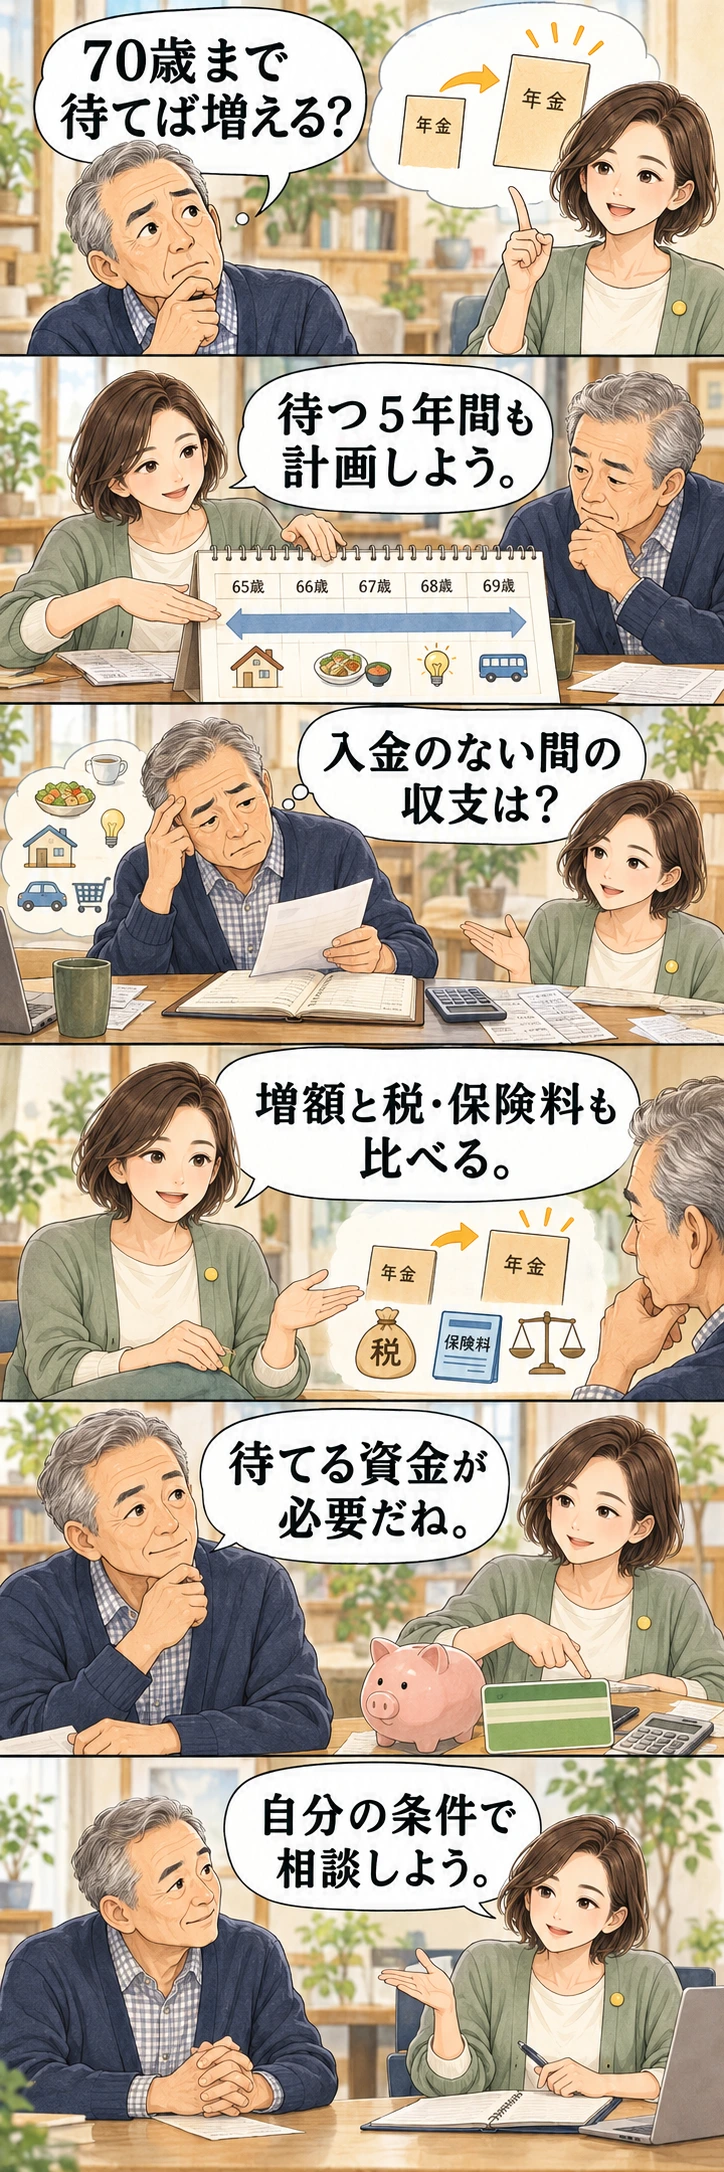
70歳開始の増額率だけを見ると、待ったほうがよさそうに見えます。その五年間を月20万円で暮らすなら、必要な生活費は1200万円。別の手取りが月10万円続けば、取り崩しは600万円に変わります。同じ増額率でも、待てる家計かどうかは収入の続き方で大きく違います。
この記事の使いどころ
42%の増額と、待っている5年間の資金は別の話です。仕事が続かない場合も含め、片方の年金だけ遅らせる案との違いを整理できます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
42%増は60か月繰下げの基本例。増額対象外の部分など例外があります。
繰下げで増えるのは、受給開始後の対象年金です。待っている間の生活費を用意してくれる仕組みではありません。開始後の年額と開始前に必要なお金を別欄にすると、増やせる額と無理なく待てる長さを一緒に考えられます。
ここでは、65歳時点の繰下げ対象年金を年150万円と置き、65・70・75歳開始の額面累計と、入金前の生活資金を比べます。制度確認日は2026年9月30日です。誰にとって何歳が最適かを決める計算ではありません。
まず繰下げできる年金と年齢を確認する
対象者が老齢基礎年金・老齢厚生年金を66歳以後へ遅らせると、一カ月につき0.7%増えます。通常の上限75歳なら最大84%で、増額率は生涯続きます。基礎年金と厚生年金を別々に遅らせることもできます。両方まとめて待つ以外の選択肢もあるわけです。
ただし、昭和27年4月1日以前生まれや、平成29年3月31日以前に受給権が発生した人などは上限70歳です。特別支給の老齢厚生年金には繰下げ制度がありません。自分の生年月日、受給権、年金の種類を先にそろえ、この後の75歳の行が自分にも使えるかを見てください。
年150万円を65・70・75歳から受け取る例
計算では、年150万円の全額が対象で、65歳に受給権が発生し、75歳まで繰下げ可能と置きます。加給年金・振替加算、在職支給停止、65歳以後の加入による増額は含めません。年金改定、税・保険料、運用も固定して、開始時期の違いだけを比べます。
| 受給開始 | 待機月数 | 増額率 | 年額 | 月換算 |
|---|---|---|---|---|
| 65歳 | 0カ月 | 0% | 150万円 | 12万5000円 |
| 70歳 | 60カ月 | 42% | 213万円 | 17万7500円 |
| 75歳 | 120カ月 | 84% | 276万円 | 23万円 |
式は『対象年額×(1+0.007×待機月数)』です。150万円に1.42を掛けると年213万円、1.84なら年276万円になります。実際は誕生日の前日を基準に年齢を数えるので、希望する請求月で何%かは窓口へ聞いてください。
月額が多いほど、累計もすぐ多くなるわけではない
累計表は、受け取り始めた年齢から比較年齢までの年数に年額を掛けています。端数月や振込日を再現したものではなく、各開始年齢から一定額を受け続ける模型です。月額が大きいほど累計もすぐ大きくなるのか、という違いを見るために使います。
| 受給開始 | 80歳時点 | 85歳時点 | 90歳時点 |
|---|---|---|---|
| 65歳 | 2250万円 | 3000万円 | 3750万円 |
| 70歳 | 2130万円 | 3195万円 | 4260万円 |
| 75歳 | 1380万円 | 2760万円 | 4140万円 |
この仮定なら、70歳開始が65歳開始へ追いつくのは約81歳11カ月、75歳開始なら約86歳11カ月です。70歳開始では、待つ間にもらわない750万円を、開始後の年63万円の差で割って約11.90年。42%という率だけでは見えなかった、累計へ追いつくまでの長さです。
逆転年齢は寿命の予測ではありません。税・保険料が変われば手取りも変わり、健康や働ける期間、いつ生活費を取り崩すかも人によります。90歳時点では、この例の70歳開始が75歳開始より多くなります。いちばん遅ければ、どの時点でも累計最大というわけではないのです。
70歳まで待つ5年間の資金を先に計算する
次は、待つ五年間の資金です。生活費月20万円で、対象の年金をその間は受け取らないと置きます。仕事などの使える月収が一定なら、貯蓄の取り崩しは次の表になります。収入は控除後、生活費には税・保険料も含める条件です。
| 年金以外の使える月収 | 月の不足 | 5年間の取り崩し |
|---|---|---|
| 0円 | 20万円 | 1200万円 |
| 10万円 | 10万円 | 600万円 |
| 15万円 | 5万円 | 300万円 |
仕事を途中で辞める場合や修繕が必要になる場合は、別の行も作りましょう。私は、将来増えるからという理由で、待つ間に生活予備費まで使い切る計画にはしたくありません。開始後にも不足が残るかまで、同じ家計表で見たいと思います。
基礎年金だけ・厚生年金だけ遅らせる案も並べる
同じ年150万円でも、どちらを待つかで65~69歳の収入が変わります。ここでは内訳を基礎年金84万円、厚生年金66万円と置きます。満額や平均額を示す数字ではなく、年150万円を二つに分けるための仮定です。どちらも65歳に受給権が発生し、待つ部分だけを60カ月繰り下げる条件にそろえます。
生活費は月20万円、年金以外に使える収入は月10万円で、60カ月続くとします。年金は控除前の額を月換算し、繰下げ方による税・保険料の増減はまだ計算しません。加給年金・振替加算、在職支給停止、65歳以後の加入による増額、年金改定や運用も除きます。下の不足額は案を比較するための概算で、そのまま用意すれば足りる現金額ではありません。
| 案 | 基礎の開始 | 厚生の開始 | 65~69歳の年金月換算 | 月の不足 | 60カ月の不足合計 | 70歳以後の年金年額 |
|---|---|---|---|---|---|---|
| 両方を待つ | 70歳 | 70歳 | 0円 | 10万円 | 600万円 | 213万円 |
| 基礎だけ待つ | 70歳 | 65歳 | 5万5000円 | 4万5000円 | 270万円 | 185万2800円 |
| 厚生だけ待つ | 65歳 | 70歳 | 7万円 | 3万円 | 180万円 | 177万7200円 |
基礎だけを待つ案なら、65~69歳は厚生年金の66万円÷12=月5万5000円を置き、月の不足は20万円−10万円−5万5000円=4万5000円。70歳以後の年額は84万円×1.42+66万円=185万2800円です。厚生だけを待つ案では84万円+66万円×1.42=177万7200円になります。
両方待つ案との差は、基礎だけ待つ場合で不足合計330万円、厚生だけ待つ場合で420万円です。この例は基礎の元の年額が厚生より多いため、基礎を先に受け取る案の待機中の不足が小さくなりました。自分の内訳が違えば、この差も変わります。部分的に待つ案へ150万円×1.42を使わないことが、比較の出発点です。
実際の家計表では、先に受け取る年金の控除と別納分を確認して、生活費と二重に引かないように直します。仕事の収入が終わる月、臨時支出、残したい予備資金も別に記入してください。平均月額では実際の振込間隔や最初の入金までの不足を表せないため、日付別の口座残高は改めて確認します。
加給年金や振替加算がある人は、どちらの年金に付く加算かも分けます。基礎だけを待つ案と厚生だけを待つ案では、待機中の加算の扱いも同じとは限りません。上の表には加算を入れていないので、自分の受給条件を確かめてから別欄へ足してください。厚生労働省の繰下げ受給の留意点も確認できます。
比較する見込額は、同じ加入条件と受給年齢へそろえてから使いましょう。自分の資料の読み方や、厚生年金のモデル額との違いは、次の記事で説明しています。
関連する読みもの:年金の定期便、年額を12で割る前に見てほしい欄があります
関連する読みもの:年金|会社員なら月23万円?厚生年金のモデル額を1人分と混同しないために
加算・在職・他の年金がある人は単純計算を使わない
加給年金と振替加算は増額の対象ではなく、対象年金を待っている間は受け取れません。在職老齢年金で停止される部分も増額対象から除かれます。基礎年金と厚生年金を分けたうえで、加算と停止の部分を別欄にしたいところです。率を掛ける対象を間違えないためです。
障害・遺族年金の受給権や、共済等の年金がある人には、条件や取扱いの違いがあります。2028年の改正対象となる遺族厚生年金の受給権者もいます。請求を遅らせれば全員同じ割合、と決めず、現在と将来の自分の条件を年金事務所へ聞いてください。
受給後の年金額が増えると、税・保険料、医療・介護の負担や年金生活者支援給付金へ影響する場合もあります。額面の累計表とは別に、手取りと世帯の給付を並べて比べましょう。
増える年63万円と、待つ五年間の資金を並べ直した
年150万円を60カ月待つ模型を計算し直すと、70歳開始は年213万円で、年63万円増えます。一方、生活費月20万円の五年間は、他の収入なしなら1200万円、別の手取り月10万円が続くなら600万円を取り崩します。税・保障・年金改定を含めない比較ですが、同じ増額率でも、待つ資金に600万円の差が出ました。
仕事が早く終わっても、受給開始まで待てるか
65歳から受け取る案、基礎か厚生の片方だけ遅らせる案、両方待つ案を並べます。仕事の収入が予定どおり続く場合だけでなく、一年早く終わる場合も作り、開始までの不足と残したい予備資金を先に出してください。その後に開始後の年額を比較します。加給年金、振替加算、在職支給停止や他の年金が関わる人は、全額へ同じ増額率を掛けず、増額対象を年金事務所へ確認します。入力した生活費・収入を残し、働き方や家族の条件が変われば見直せる形にします。