付加年金の『二年で元が取れる』は、今から二年後という意味ではありません。120カ月納める例なら、払う総額は4万8000円、増える年金は年2万4000円。この二つを割って、受給開始後の二年分と数えています。まず時点と単位をそろえると、短い宣伝文句で抜け落ちがちな条件が見えてきます。
この記事で持ち帰れること
「2年」は受給開始後の比較。30歳から10年間払う仮定では、納付開始から約37年という別の時計もあります。
納付開始からの年表を先に読む ↓ / この下からマンガで読む
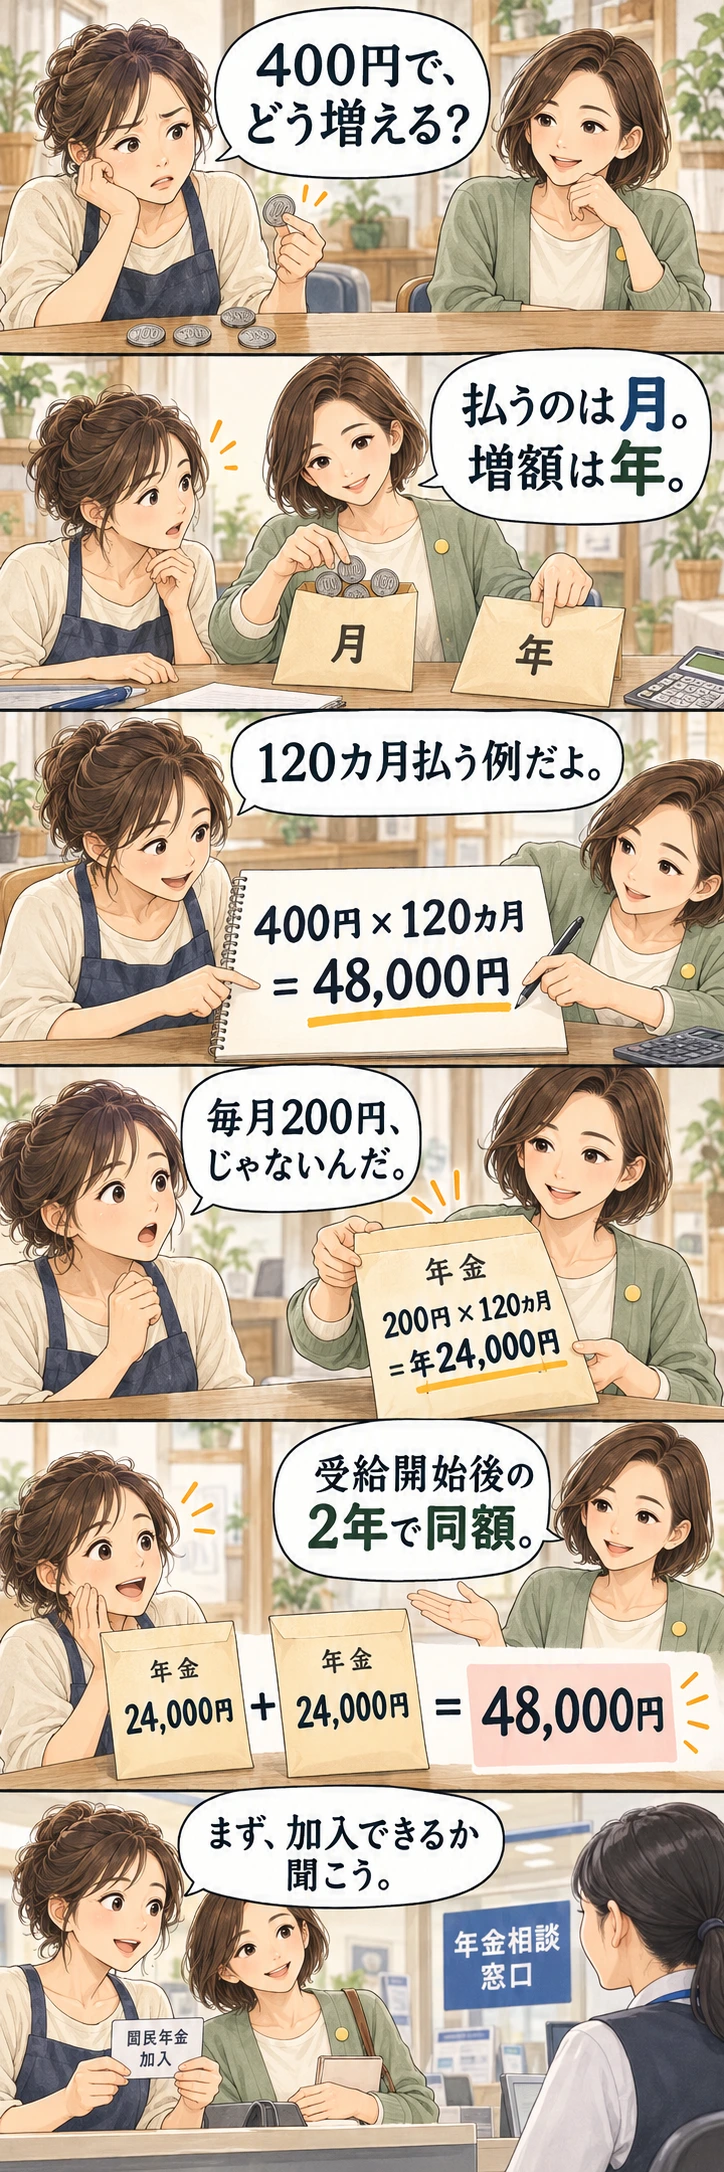
120カ月納付し65歳から通常受給する例。前納割引・税・繰上げ繰下げ・時間価値などを含めない比較です。加入できるかは本文の条件と照合してください。
もう一つ、払う400円は月額なのに、増える200円は年額です。小さい数字ほど、単位を読み飛ばしがちです。まず加入できるかを見て、それから月の家計と受給後の年額を分けて考えてみましょう。
ここでは、対象者、納付月数ごとの費用と受給額、申出月の扱いを順に見ます。育児免除の開始状況を再確認したのは2026年10月10日です。計算は前納割引や税・保険料を入れない単純例なので、自分の実際の納付額とは分けて読んでください。
まず自分が付加保険料を納められるか確認
まず、いまの自分の加入区分を見てください。対象は国民年金第1号被保険者と65歳未満の任意加入被保険者です。会社員として厚生年金に入っている人や、第3号の扶養配偶者が、その区分のまま400円を追加する制度ではありません。
| 現在の状況 | 確認すること |
|---|---|
| 第1号・65歳未満の任意加入 | 免除等や他制度の条件を確認 |
| 全額・一部免除、猶予、学生納付特例等 | 通常は付加保険料を納められない |
| 産前産後免除 | 付加保険料を納められる |
| 2026年10月以降の育児免除 | 対象期間も付加保険料を納められる |
| 国民年金基金加入 | 付加年金との同時加入不可 |
| iDeCo加入 | 併用可能だが拠出限度額を確認 |
免除中なら全部だめ、と一括りにできない点も気になりました。産前産後免除と、2026年10月に始まった育児免除では、付加保険料を納められます。自分の免除がどれで、何月が対象なのかを窓口に示すと、名前の似た制度を混ぜずに話せます。
農業者年金の被保険者には、付加保険料の納付義務があります。ここは一般の任意選択とは違うので、農業者年金に入る手続きと一緒に扱いを聞いてください。
月400円の費用と、年200円×月数の上乗せ
計算の基本は、月400円を払い、65歳から通常どおり受け取る場合の年額が『200円×納付月数』です。一カ月払うたびに、将来の年額が200円増える、という読み方です。毎月200円増える、と読むと十二倍違ってしまいます。
| 納付月数 | 総納付額 | 付加年金の年額 |
|---|---|---|
| 12カ月 | 4,800円 | 2,400円 |
| 60カ月 | 24,000円 | 12,000円 |
| 120カ月 | 48,000円 | 24,000円 |
| 240カ月 | 96,000円 | 48,000円 |
120カ月納めた例なら、上乗せは年2万4000円。家計を月単位で考えるために十二で割ると2000円です。ただ、毎月2000円が別口で振り込まれる意味ではありません。私は家計表に『年額2万4000円、月平均2000円』と両方書いておきたいと思います。
この120カ月の支払総額は、400円×120で4万8000円です。受給開始後に年2万4000円を二年分受け取ると、同じ4万8000円になる。これが『二年で元が取れる』という説明の中身です。加入した二年後に払ったお金が返金される、という話ではありません。
同じ例で受給後の累計を伸ばすと、一年で2万4000円、二年で4万8000円、五年で12万円、十年で24万円です。ここでも数え始めるのは受給開始後。納付し始めた年からの長さとは、別の時計だと考えると分かりやすくなります。
物価が上がっても付加部分は物価スライドしない
ただ、上乗せの名目額だけでは生活への効き方は分かりません。付加年金には物価スライドがないためです。同じ2000円でも、将来の生活費が変われば、まかなえる割合も変わります。
そこで月平均2000円を、生活費月20万円と比べてみると1%でした。仮に生活費だけが毎年2%増えると、十年後は約24万3799円となり、割合は約0.82%に下がります。これは物価の予測ではなく、一定の率を置いた試算です。額が変わらないことと、生活への効果が変わらないことは違う、と読むために置きました。
私は付加年金を、老後の不足全体を埋めるものとして予算に入れたくはありません。基礎年金、厚生年金、働いて得る収入などを並べ、そのうちの一つの上乗せとして見たいと思います。年金の見込額を家計へ移すときは、次の記事も参考にしてください。
関連する読みもの:年金の定期便、年額を12で割る前に見てほしい欄があります
申出月から開始するため、過去へは戻せない
申し出る時期も大切です。原則、申出日の属する月分から始まり、郵送なら提出先で受け付けた日の属する月分からです。申出前の月まで戻って加入することはできません。興味を持ってから何カ月も過ぎると、その間を後でまとめて追加できるわけではないのです。
たとえば9月分から始めたいなら、9月末に投函すれば必ず間に合う、とは考えないほうがよさそうです。いつ受け付けられるか、どの提出方法を使うかを先に聞いてください。市区町村や年金事務所への届出のほか、個人向け電子申請の公式案内も見られます。
申出後の納付期限は原則、対象月の翌月末日です。期限を過ぎても納付期限から二年間は納められますが、これは申出前の月へ加入できる意味ではありません。免除等の追納とも別の話なので、『二年さかのぼれる』とまとめて覚えないでください。
月の支払いも計算しておきましょう。2026年度の通常保険料1万7920円に400円を足す全額納付例なら月1万8320円、十二カ月で21万9840円です。そのうち付加部分は4800円。通常保険料と付加分を別欄にすると、少額の上乗せと家計から出る総額を両方追えます。産前産後・育児免除の対象月は、通常保険料の扱いが違います。
iDeCoや受給開始年齢は別に確認
iDeCoと付加年金は併用できますが、iDeCoの拠出限度額との調整があります。すでに上限近くまで拠出している人は、400円だけだから追加して大丈夫、と決めず運営管理機関へ聞いてください。国民年金基金とは併用できない点も、別に見ておきたいところです。
ここまでの表は65歳から通常受給する前提です。繰上げ・繰下げを考えているなら、付加年金を含む支給額を年金事務所で聞き、表の金額を固定したまま受給年数だけ変えないようにしましょう。開始年齢が変わる場合は、その条件で比較し直す必要があります。
関連する読みもの:年金|40年払わないとゼロ?国民年金の「もらえる条件」と「金額」を分ける
同じ「2年」でも、30歳から数えると37年。時計を二つに分ける
受給開始後の2年という説明は、費用と年額の比としては分かりやすい数字です。そこで今回は、最初に400円を出す日からの長さも横へ置きました。納付額が同じなら加入年齢にかかわらず同じ速さで現金が戻る、と読まないためです。
| 比較する時点 | 30歳から納付 | 50歳から納付 |
|---|---|---|
| 納付する期間 | 30〜40歳の10年間 | 50〜60歳の10年間 |
| 納付総額 | 4万8000円 | 4万8000円 |
| 65歳からの年額 | 2万4000円 | 2万4000円 |
| 年額2年分と納付額が並ぶ時点 | 67歳頃 | 67歳頃 |
| 納付開始からの経過 | 約37年 | 約17年 |
各期間で加入要件を満たし、月400円を120回納め、年額200円×120カ月を65歳から受給できると置いた模型です。年齢は期間比較のための概数で、67歳の誕生日に4万8000円の振込みを受ける意味ではありません。実際の対象月・支払日、繰上げ・繰下げ、税、前納割引、死亡時の給付等は入れていません。
この表を見て、私たちは「若い人には不利」とも「二年で回収だから必ず有利」とも決めません。若い時期に払うお金は、受取りまでの期間が長い。同じ名目額でも現在の生活費と将来の購買力は違います。先ほどの物価の試算と合わせると、少額だからこそ受取りの時点まで説明したい理由が見えます。
1年申し出を遅らせたら、何が違うか
本来加入できる12カ月を申し出ずに過ごし、後で埋める別の加入月もないと仮定します。払わずに残るのは400円×12=4800円。一方、65歳からの付加年金の年額は200円×12=2400円少なくなります。20年分を単純に積み上げると4万8000円の差です。20年生存や支給を約束する数字ではなく、税等も除いた比較です。
だからといって、家賃や通常保険料の支払いが厳しい人へ、4800円より将来の4万8000円を優先してほしいとは言えません。現在の支払いが続くかと、申出前へさかのぼれない月を分けて判断する必要があります。申出月から開始する公式ルールを確かめ、自分が今の加入区分で対象になるか、基金・iDeCo・免除の条件を先にそろえましょう。
申し込む前に、一枚へ残したいこと
- いまの加入区分と、基金・iDeCo等の併用状況。
- 開始したい月と、窓口等で受け付けられる見込み日。
- 通常保険料と付加分を分けた月予算。生活費の不足を増やさないか。
- 納める予定の月数と、65歳から通常受給する場合の年額。
2026年10月28日:納付期間、納付総額、年額、受給開始からの期間を分けて再計算しました。実在の加入者の運用・申請記録ではなく、仮定をそろえた独自比較です。
参照した公式資料
2026年10月28日更新:納付開始からの年表を先に読むための独自比較を追加。制度の説明と仮定計算を分け、入力条件と除外項目を明記しました。