二カ月で26万円が振り込まれたら、月13万円を使える。そう計算した後に、別払いの保険料の納付書が残っていたらどうでしょう。入金額からもう少し取り置く必要があります。手取りを見ることは大事ですが、通帳だけで生活費の予算が完成するとは限りません。
この記事の使いどころ
通帳の振込額だけで月予算を完成させると、別払いの負担が抜けます。通知の対象月・控除と納付書を照合し、二重控除も避けられます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
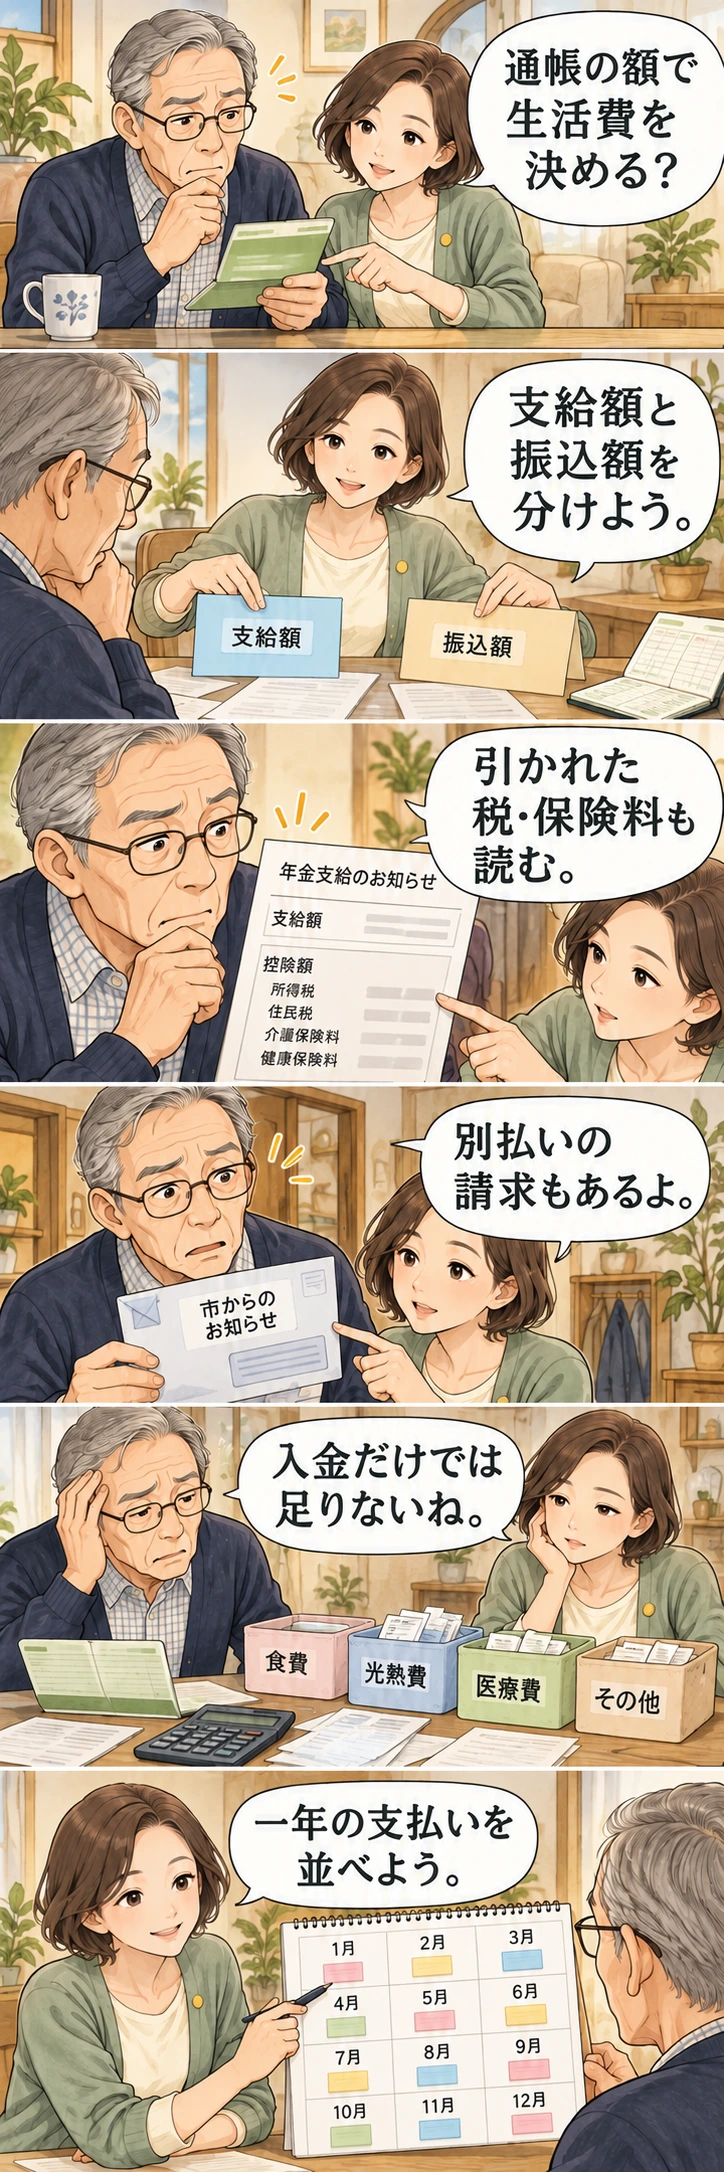
控除・別払い・納付時期は個人や自治体により異なります。
見込年額、一回分の年金支払額、控除後の振込額は、それぞれ違う数字です。さらに、自治体などへ別に納める分があれば、その支払いを残して初めて生活費に使える額が見えてきます。ここを一枚ずつ順番にたどってみましょう。
この記事は、受給が始まった人が、振込通知書と市区町村の通知から家計を作るための話です。全員の税額を一律に推定する計算ではありません。制度確認日は2026年9月30日、振込通知書の公式案内を再確認したのは2026年10月12日です。
年額・支払額・控除後振込額を分ける
まず通知書の数字を三つに分けます。年金額改定通知書などの年額は年金そのものの額。振込通知書の『年金支払額』は、その回の控除前の支払い。『控除後振込額』は税・保険料等を引いて口座へ入る額です。見込年額の十二分の一と、ある日の入金をそのまま比べる前に、どの数字を見ているかをそろえたいところです。
| 項目 | 使い方 |
|---|---|
| 年金の年額 | 年間の額面を確認する |
| 年金支払額 | その回の控除前金額を確認する |
| 控除後振込額 | 口座に入る額と照合する |
| 別払いの税・保険料 | 振込額からさらに支払う支出として記録 |
通常の二カ月分の振込なら、控除後振込額を二で割ると月の入金相当額になります。ただし初回や変更時には、過去分や調整分が含まれることもあります。そのときは先に対象期間を読み、習慣で二分の一にしないでください。
通知書のどの控除を見るか
通知書には、介護保険料、後期高齢者医療保険料または国民健康保険料、所得税・復興特別所得税、住民税・森林環境税などの欄があります。何が引かれるかは人や時期で違うため、空欄なら一年中その負担がない、とは読めません。2026年度からは国民健康保険料(税)・後期高齢者医療保険料と合わせて子ども・子育て支援金も徴収されます。内訳は市区町村の案内とも並べて見てください。
市区町村の通知では、年金から引く『特別徴収』と、納付書等で払う『普通徴収』を分けます。私なら前者に『控除済み』、後者に『別払い』と書き、別払い分はさらに支払済みか未払いかを確認します。すでに引かれた分を家計からもう一度引けば二重計上になりますし、納付書を忘れれば使える生活費を多く見積もってしまうからです。
2カ月分30万円の架空例で計算する
次は読み方を練習するための架空例です。実際の税率や保険料率から作った金額ではないので、誰でもこの額が引かれる、という目安にはしないでください。
| 項目 | 金額 |
|---|---|
| 控除前の年金支払額 | 300,000円 |
| 介護保険料 | 12,000円 |
| 医療保険料 | 18,000円 |
| 所得税・復興特別所得税 | 3,000円 |
| 住民税・森林環境税 | 7,000円 |
| 控除合計 | 40,000円 |
| 控除後振込額 | 260,000円 |
二カ月分の支払額30万円から控除4万円を引くと、入金は26万円。月相当では13万円です。額面の月15万円だけで生活費を決めると、この段階で月2万円の違いが出ます。実際の税や保険料は変わるため、年間の振込額がすべて同じとは置かないでください。
ここへ、同じ二カ月の家計期間に別払いする保険料等1万円を足して考えます。入金26万円からその1万円を残すと25万円、月平均12万5000円です。通知書の控除と同じ負担をもう一度引いていないかを見ながら、別払いだけを加えるのがポイントです。
生活費18万円なら不足は月いくらか
別払いで確保した保険料等を含まない生活費が月18万円なら、12万5000円との差は月5万5000円です。額面15万円で考えたときの不足は3万円でしたから、差は月2万5000円になりました。『手取りを見ればいい』を、実際の通知と支払いに置き換えると、埋めたい不足の大きさまで変わります。
| 使う金額 | 生活費18万円との差 |
|---|---|
| 額面月15万円 | 月3万円不足 |
| 振込相当月13万円 | 月5万円不足 |
| 別払い後月12万5000円 | 月5万5000円不足 |
この月5万5000円が十二カ月続くと仮定すれば、年66万円です。ただし、これは実際の年間控除の予測ではありません。別払いが特定の月に集中する家計では、月平均で足りていても、その月の残高が足りないことがあります。納付月まで書いた表も残しておきましょう。
まだ受給前なら、まず見込額から家計の土台を作り、受給後に通知書の実際の振込額へ置き換えます。最初から分からない控除額を、正確そうな数字で埋める必要はありません。
関連する読みもの:年金の定期便、年額を12で割る前に見てほしい欄があります
6月の通知だけで翌年まで固定しない
振込通知書は原則、毎年6月に送られ、振込額や受取金融機関が変われば追加で届きます。変更がなければ毎回は届きません。新しい紙がない月も、前の案内の支払日と通帳の入金を見れば、家計に使った数字を追えます。
天引きされる税・保険料は、支払期によって変更になる場合があります。市区町村から新しい決定額や変更の通知が届いたら、家計表の金額と納付月も更新しましょう。6月に作った表を翌年まで固定しておくより、変わった通知を挟み直す習慣にしたいと思います。
入金が減ったら、最初に年金支払額そのものと控除額を見比べます。支払額が変わったのか、引かれる額が増えたのかで、調べる先が変わります。働いている人の支給停止、年金改定、税・保険料の変更を、全部『年金が減った』でまとめないためです。
問い合わせ先を通知の項目で分ける
支払額や対象期間、振込先なら日本年金機構へ。住民税、介護・医療保険料の決定額や徴収方法なら、市区町村の通知にある担当窓口へ聞きます。所得税の精算や申告の疑問なら、税務署等へ自分の収入状況を伝えてください。どの欄が分からないかを手元の通知で示すと、問い合わせ先も絞りやすくなります。
複数の年金や給与、他の所得がある場合は、一枚の通知だけで税の申告要否や家計全体を決めないでください。私は年金と別収入を並べ、『この額は家計に入れた』と印を付ける方法を勧めたいと思います。同じ入金を二度足すことも、別の収入を落とすことも避けられるからです。
初回入金の対象月が分からない場合や、別払いの納付日が次の入金より早い場合は、月平均だけでは判断を終えられません。初回入金と日付別の残高を確認する記事へ、実際の入金日・入金額、別払いの金額・納付日、生活口座の残高を持っていきます。対象月が未確認なら、その印も残してください。
日付順に支払いを置いて不足がないかを確認したら、この記事の予算メモへ戻り、別払い分を確保できたかを書き足します。月の平均額と、納付日に使える残高は別々に確認しましょう。
架空例を、自分の通知と月予算へ置き換える
ここからは新しい税率で計算せず、手元の通知と通帳の金額を使います。まず、この一回の入金を何カ月分として読めるかを確認してください。通常分と過去分・調整分が混じり、分け方が分からない場合は、月の予算を確定せずに対象期間を問い合わせます。
一回の入金から、生活費へ回す額を記録する
- 通知と入金:通知の名称・支払日__/対象月__/控除後振込額__円/通帳の入金額__円。両方が一致したか:__。
- 予算を立てる期間:__月〜__月の__カ月。初回分・調整分の扱い:確認済み・未確認。
- 別払いで残す額:項目__/納付書・通知の対象期間__/納付日__/金額__円/支払済み・未払い・未確認。今回の入金から確保する額__円。複数あれば項目ごとに追加。
- 二重計上の確認:同じ負担が振込通知ですでに控除されていないか__/手元の生活費にも入っていないか__。
- 生活費へ回す額:今回使う入金__円−今回の入金から確保する別払い__円=__円。上の予算期間で割った月平均__円。
- 月の生活費との比較:別払い分を重ねて含めない生活費__円−月平均__円=不足__円。マイナスなら、その分は余り。
「年金の対象月」と「家計でお金を使う期間」は、別に書きます。本文の架空例は通常の二カ月分を二カ月の家計へ当てはめましたが、初回のまとめ入金や納付日のずれがある場合まで、同じ割り方で確定しないでください。ほかの収入を加える場合も、すでに家計へ入れた額と重複していないかを確認します。
別払いがすでに済んでいる場合は、どの資金から払ったかも確認します。今回の入金からすでに支払った額は使用済みとして数え、未払いの取り置き額として重ねて引かないようにします。
未確認のまま残す一行:対象期間・別払い・納付日で分からない点__/確認先__/確認する予定日__。納付日前の残高が足りるかは、前のリンク先の日付別の残高表で確認します。
通知や徴収方法が変わったら、前の数字をそのまま上書きせず、どの支払回から変わるかも残しましょう。月予算を完成させる目安は、入金を照合し、別払いを取り置きし、未確認の支払いを使えるお金に含めていないことです。