「介護保険が使えるなら、自己負担は1割のはず」
そう思って施設の料金を調べると、
月10万円
月15万円
それ以上
という金額が出てきて、驚く人も少なくありません。
なぜ1割負担なのに、こんなに高くなるのでしょうか。
理由はシンプルです。
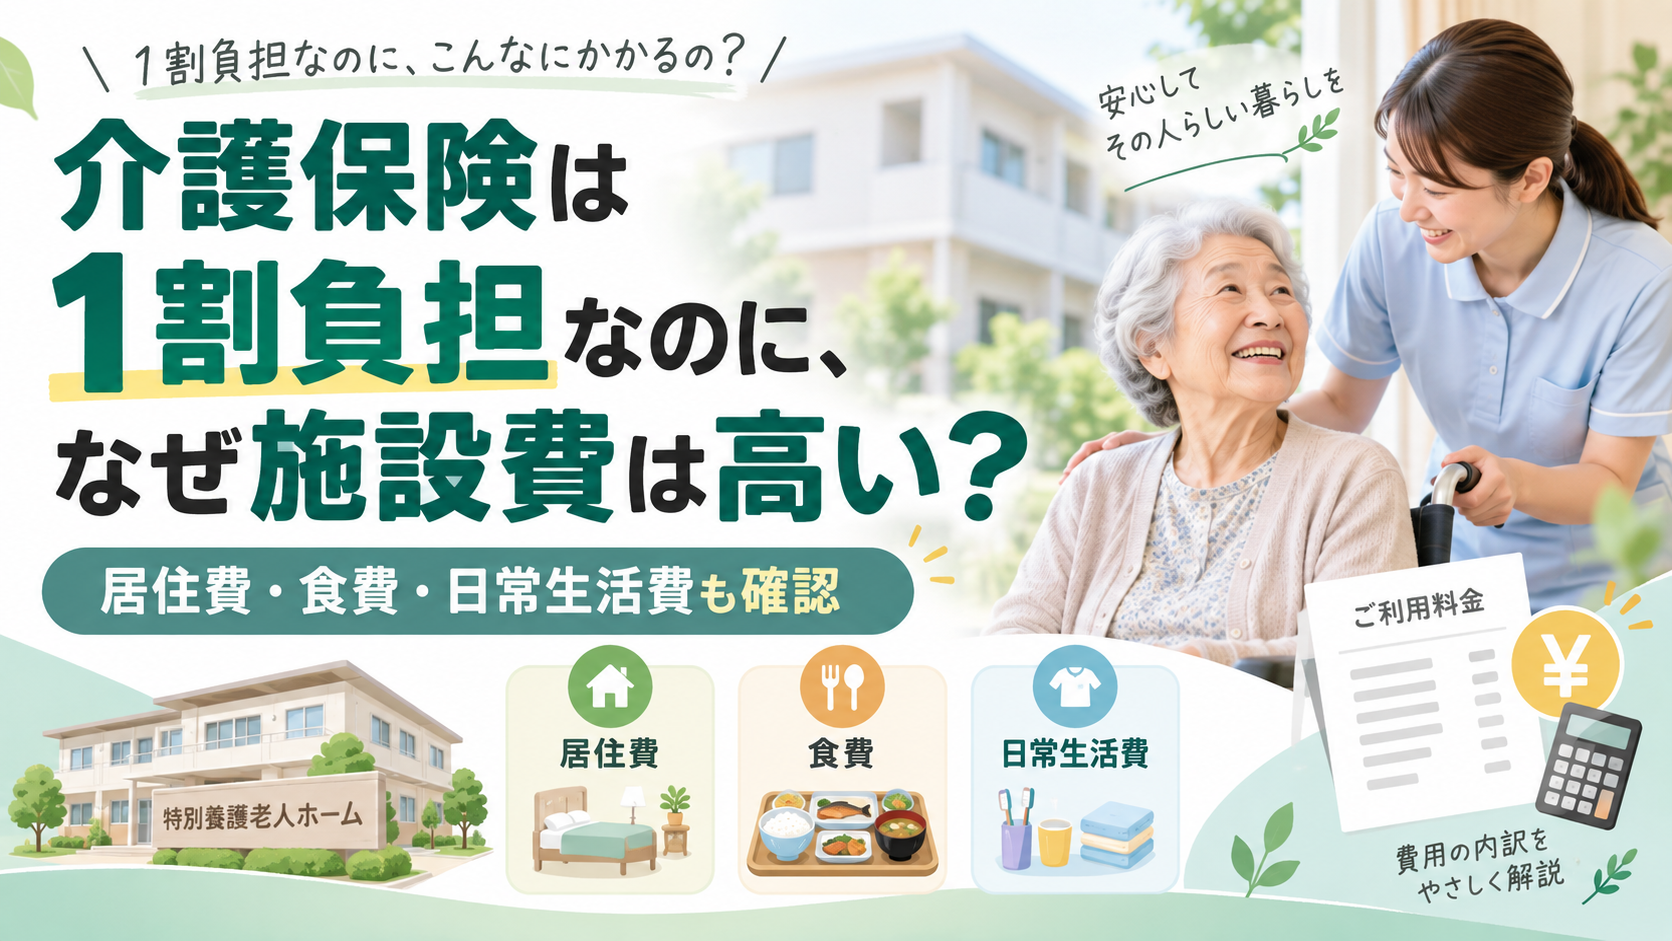
介護保険の1割負担が適用されるのは、すべての生活費ではなく「介護保険の対象になるサービス費」だからです。
施設ではそれとは別に、
居住費
食費
日常生活費
などがかかります。
この記事では、
「保険がきくお金」
「保険がきかないお金」
を分けながら、実際に家計からいくら出ていくのかを整理します。
介護保険は本当に1割負担?
公的介護保険サービスを利用した場合、利用者の自己負担は原則1割です。
ただし、一定以上の所得がある人は2割または3割負担になります。
つまり、
介護サービス費が10万円
なら、1割負担の人は基本的に1万円を負担するイメージです。
しかし施設生活に必要なお金は、介護サービス費だけではありません。
ここが「1割なのに高い」と感じる最大の理由です。
施設で払うお金は大きく4つに分かれる
施設利用時の費用は、大きく分けると次のようになります。
| 費用 | 介護保険 |
|---|---|
| 介護サービス費 | 原則1~3割負担 |
| 居住費 | 原則として別負担 |
| 食費 | 原則として別負担 |
| 日常生活費 | 原則として別負担 |
例えば、
介護サービスを受ける費用
だけを見れば1割でも、
部屋代
食事代
理美容
日用品
娯楽など
まで全部1割になるわけではありません。
「1割負担=総額の1割」ではない
例えば施設で、
介護サービス費 3万円
居住費 6万円
食費 4万円
日常生活費 1万円
かかるとします。
この場合、
「全部で14万円だから1割の1万4,000円」
になるわけではありません。
介護サービス費の部分はすでに自己負担額として計算され、
居住費・食費・日常生活費は別に支払います。
このため、
介護保険がある
=施設でかかるお金全体が1割になる
と考えると、実際の請求額との差が大きくなります。
厚生労働省の例では月10万円を超える
厚生労働省の「介護サービス情報公表システム」には、特別養護老人ホームを利用した場合の費用例があります。
要介護5・1割負担の人が多床室を利用する例では、
施設サービス費
約2万6,130円
居住費
約2万7,450円
食費
約4万3,350円
日常生活費
約1万円
合計
約10万6,930円
となっています。
一方、ユニット型個室の場合の例では、
施設サービス費
約2万8,650円
居住費
約6万1,980円
食費
約4万3,350円
日常生活費
約1万円
合計
約14万3,980円
です。
同じ要介護5でも、
多床室
約10.7万円
ユニット型個室
約14.4万円
と、居室の違いだけでも月額に差が出ます。
※これは厚生労働省が示す一例です。実際の金額は施設、地域、要介護度、加算、所得などによって異なります。
なぜ個室にすると高くなりやすい?
大きな違いのひとつが居住費です。
施設の部屋には、
多床室
従来型個室
ユニット型個室
などがあります。
個室タイプになると、部屋にかかる費用が高くなるケースがあります。
つまり、
「介護サービス内容が同じなら同じ料金」
とは限りません。
施設を比べるときは、介護サービス費だけではなく、
部屋代を含めた月額総額
を見る必要があります。
施設費で特に確認したい「保険外」のお金
施設を選ぶときは、次の費用を分けて確認しましょう。
居住費
いわゆる部屋代です。
居室のタイプによって金額が大きく変わることがあります。
食費
食材料費や調理にかかる費用などです。
施設サービス費とは別に負担します。
日常生活費
例えば、
理美容代
教養・娯楽にかかる費用
預かり金の管理費
などがあります。
施設によって設定が異なるため、契約前の確認が重要です。
その他の費用
施設や利用方法によって、
医療費
薬代
交通費
個人的な日用品
追加サービス
などが必要になることもあります。
「月額○万円」と書かれていても、何が含まれているかは必ず確認しましょう。
実際の介護費用は月いくらかかっている?
生命保険文化センターの2024年度調査では、介護経験がある人にかかった月々の費用は平均9.0万円でした。
介護した場所別では、
在宅
平均5.3万円
施設
平均13.8万円
となっています。
ここには公的介護保険サービスの自己負担費用なども含まれます。
さらに住宅改修や介護用ベッドなど、一時的にかかった費用は平均47.2万円でした。
つまり、介護のお金は
毎月かかる費用
だけではありません。
介護が始まるタイミングで、まとまった支出が発生するケースもあります。
介護が4年7カ月続いたらいくらになる?
同じ調査では、介護期間の平均は55カ月、つまり4年7カ月です。
この平均月額が55カ月続いたと単純に仮定すると、
在宅
5.3万円 × 55カ月
=約291.5万円
施設
13.8万円 × 55カ月
=約759万円
になります。
施設介護では、月々の費用だけを単純計算しても700万円を超える金額になります。
ただし、これは平均月額を平均介護期間にそのまま掛けた単純シミュレーションです。
実際には、
途中で在宅から施設へ変わる
要介護度が変わる
施設を変更する
利用サービスが増減する
などがあるため、実際の支出を示すものではありません。
それでも、
「月10万円前後なら何とかなる」
だけで考えるのではなく、介護が数年間続く可能性を考える必要があることがわかります。
在宅なら必ず安いとは限らない
平均では在宅介護のほうが月額は低くなっています。
ただし、
家をバリアフリー化する
介護ベッドを用意する
家族が仕事を減らす
訪問介護などのサービスを増やす
といった状況によって家計への負担は変わります。
単純に、
施設=高い
在宅=安い
とは言い切れません。
重要なのは、介護保険サービスの自己負担だけでなく、家庭全体の支出で考えることです。
高額になったら全部自己負担なの?
介護サービスの自己負担には「高額介護サービス費」という負担軽減制度があります。
一定の上限を超えた場合、所得区分などに応じて超過分が支給される仕組みです。
ただし注意したいのは、
食費
居住費
など、すべての費用がこの上限の対象になるわけではないことです。
「介護費用が高くなれば全部上限で止まる」
という制度ではありません。
食費・居住費が軽くなる場合もある
所得が低い人などについては、介護保険施設やショートステイの食費・居住費を軽減する仕組みがあります。
一定の所得・資産要件などを満たす場合、
食費
居住費
に負担限度額が設定されます。
家族が施設を探すときは、
「月額はいくらですか?」
だけではなく、
「負担軽減制度の対象になりますか?」
も一緒に確認するとよいでしょう。
施設を比較するときは「月額総額」で見る
施設を比較するときは、次の項目を別々に確認するとわかりやすくなります。
- 介護サービスの自己負担額
- 居住費
- 食費
- 日常生活費
- その他の追加費用
例えば、
A施設
介護費3万円+その他7万円
=10万円
B施設
介護費2万5,000円+その他12万円
=14万5,000円
なら、
介護サービス費だけを見るとB施設のほうが安い
のに、
実際の家計負担はA施設のほうが小さい
ということもあります。
だからこそ「1割負担」という数字だけで判断しないことが重要です。
親の介護に備えて確認しておきたい3つの数字
まだ介護が始まっていない家庭でも、次の3つを確認しておくと準備しやすくなります。
親の年金収入
毎月の施設費を年金だけで賄えるか確認します。
親の預貯金
年金で足りない分を毎月取り崩すと、何年持つか計算できます。
毎月不足する金額
例えば、
施設費13万円
年金10万円
なら、
毎月3万円不足
です。
年間では、
3万円 × 12カ月
=36万円
5年間なら単純計算で、
180万円
になります。
この「毎月いくら不足するか」を先に見ると、介護のお金を考えやすくなります。
よくある質問
介護保険は全員1割負担ですか?
いいえ。
原則1割ですが、一定以上の所得がある人は2割または3割負担になります。
1割負担なのに月10万円以上になるのはなぜですか?
1~3割負担になるのは介護保険サービスの対象部分です。
施設では居住費、食費、日常生活費などが別にかかるため、総額が10万円を超える場合があります。
施設に入れば食費も介護保険で1割になりますか?
原則として、施設の食費は介護サービス費とは別に負担します。
所得が低い人などには負担軽減制度があります。
高額介護サービス費があれば支出は一定額で止まりますか?
すべての支出が対象になるわけではありません。
食費・居住費などは高額介護サービス費の対象外となるものがあります。
在宅と施設ではどちらが安いですか?
調査平均では在宅のほうが月額は低いですが、必要なサービスや住宅改修、家族の働き方などによって変わります。
まとめ|「介護保険1割」だけでは施設費は計算できない
介護保険の自己負担は原則1割ですが、一定以上の所得がある場合は2割または3割になります。
そして施設を利用すると、
介護サービス費
だけでなく、
居住費
食費
日常生活費
などが加わります。
そのため、
「介護保険だから1割で済む」
と考えるのではなく、
毎月、家計から実際にいくら出ていくのか
を見ることが重要です。
施設を比較するときは「介護サービス費」ではなく、
すべてを含めた月額総額
を確認しましょう。
さらに、
親の年金
親の預貯金
毎月の不足額
まで計算しておくと、介護が長期化した場合に必要なお金も考えやすくなります。
参考資料
厚生労働省
「介護サービス情報公表システム サービスにかかる利用料」
厚生労働省
「介護保険給付における利用者負担」
生命保険文化センター
「介護にはどれくらいの費用・期間がかかる?」
「生命保険に関する全国実態調査 2024年度」