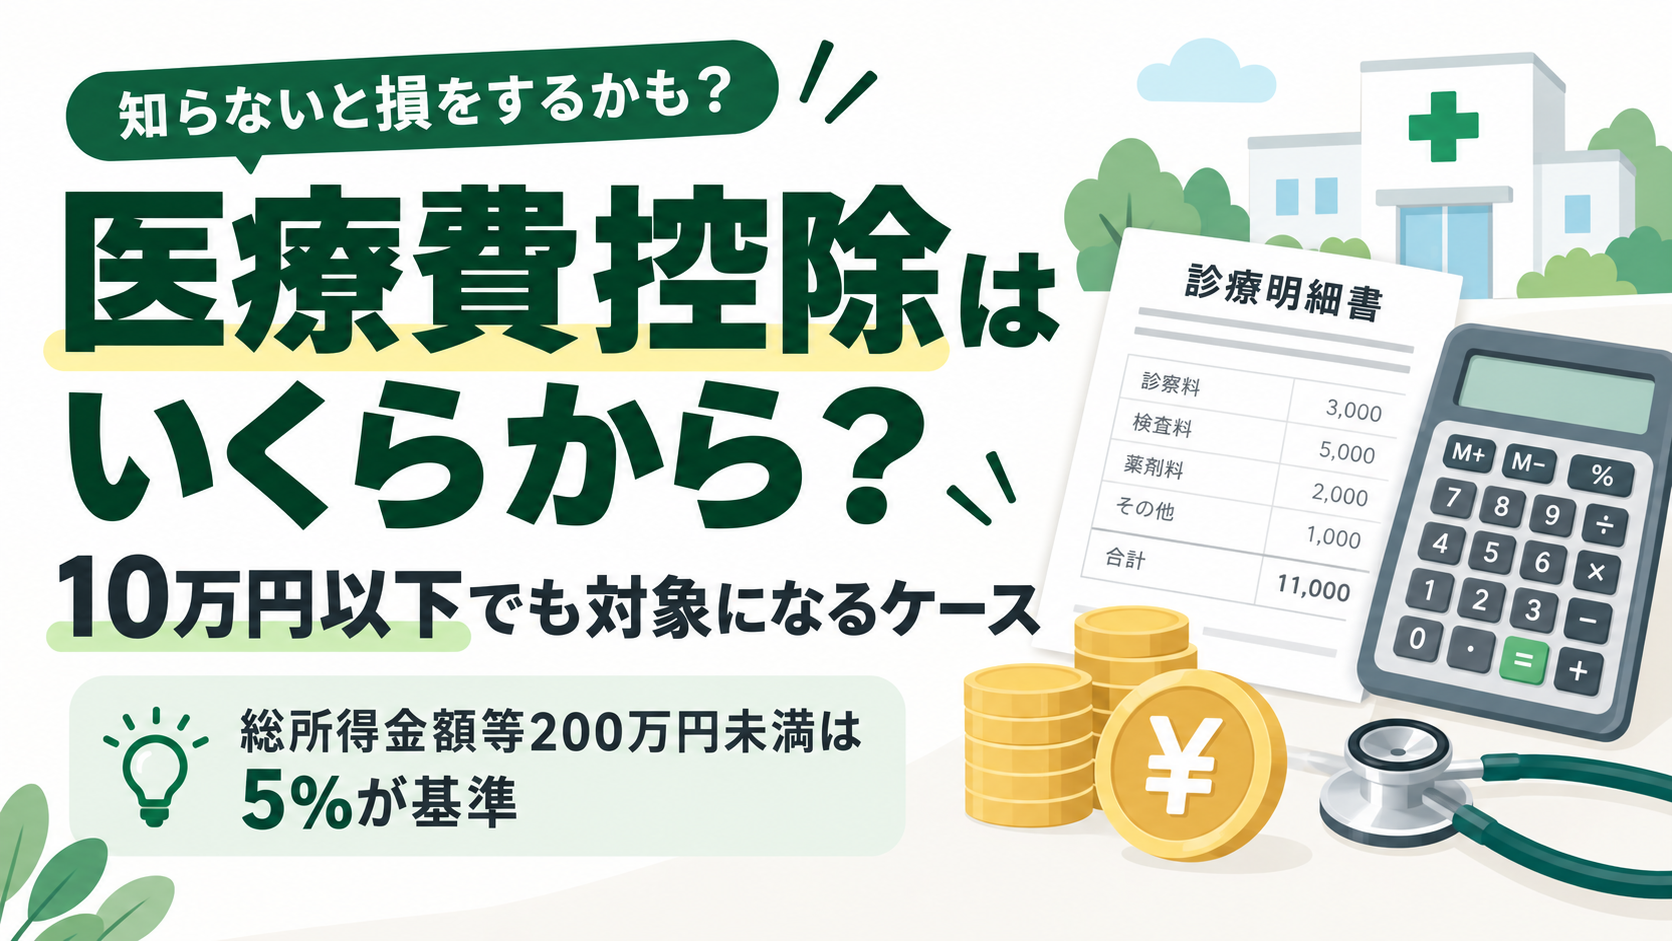
「医療費控除は、1年間の医療費が10万円を超えないと使えない」
そう覚えている人も多いのではないでしょうか。
実際には、総所得金額等が200万円未満の人は、10万円ではなく「総所得金額等の5%」が基準になります。
そのため、年間に支払った医療費が10万円以下でも、医療費控除を受けられるケースがあります。
この記事では、9万円・9万5,000円など具体的な金額で、どのくらい医療費控除の対象になるのかを確認します。
医療費控除はいくらから?まず結論
通常の医療費控除は、次の式で計算します。
医療費控除額
= 実際に支払った医療費
- 保険金などで補てんされた金額
- 基準額
差し引く基準額は、総所得金額等によって変わります。
総所得金額等が200万円以上
→ 10万円
総所得金額等が200万円未満
→ 総所得金額等の5%
医療費控除額の上限は200万円です。
ここで重要なのは、判定に使うのが単純な「年収」ではなく「総所得金額等」だという点です。
「年収200万円未満なら5%」と単純に置き換えないように注意しましょう。
医療費が10万円以下でも控除できる具体例
総所得金額等150万円・医療費9万円の場合
総所得金額等が150万円なら、基準額は
150万円 × 5% = 7万5,000円
です。
1年間に支払った対象医療費が9万円で、保険金などの補てんがなければ、
9万円 - 7万5,000円
= 1万5,000円
となります。
医療費は10万円未満ですが、1万5,000円が医療費控除額になります。
総所得金額等180万円・医療費9万5,000円の場合
基準額は、
180万円 × 5%
= 9万円
です。
医療費が9万5,000円なら、
9万5,000円 - 9万円
= 5,000円
このケースも、10万円を超えていなくても5,000円の医療費控除が発生します。
総所得金額等250万円・医療費15万円の場合
総所得金額等が200万円以上なので、基準額は10万円です。
例えば15万円の医療費に対して、3万円の保険金などを受け取っていた場合は、
15万円 - 3万円 - 10万円
= 2万円
となります。
この場合の医療費控除額は2万円です。
生命保険の入院給付金、高額療養費、家族療養費、出産育児一時金など、医療費を補てんする金額がある場合は、その対象となった医療費から差し引いて計算します。
「10万円を超えた分が戻ってくる」わけではない
医療費控除で特に間違えやすいのが、
「医療費控除額=戻ってくるお金」
ではないという点です。
例えば医療費控除額が5万円になったとしても、5万円がそのまま還付されるわけではありません。
医療費控除は「所得控除」です。
計算した医療費控除額を所得から差し引き、その結果として所得税などの負担が軽くなる仕組みです。
実際にどのくらい税負担が減るかは、所得や適用される税率などによって変わります。
医療費控除額
= 還付金
ではないことを覚えておきましょう。
家族の医療費も合算できる?
医療費控除では、自分自身だけでなく、生計を一にする配偶者やその他の親族のために支払った医療費も対象にできます。
例えば、
自分:4万円
配偶者:3万円
子ども:4万円
なら、条件を満たす医療費を合計して11万円として考えることができます。
「自分一人では10万円に届かないから関係ない」と決めつけず、家族分も合わせて確認してみましょう。
医療費控除の対象になるもの・ならないもの
医療費控除は、病院の窓口で支払った金額だけが対象ではありません。
治療のために必要な医薬品や、診療を受けるために直接必要な通院費なども対象になる場合があります。
対象になり得るもの
・医師・歯科医師による診療や治療
・治療のために必要な医薬品
・電車やバスなどによる通常必要な通院費
・治療上必要と認められる一定の歯科治療
・一定の介護サービス自己負担
・出産に伴う一定の診察・検査・通院費
原則として対象にならないもの
・健康増進のためのサプリメント
・美容目的の施術
・原則として健康診断だけの費用
・自家用車で通院した場合のガソリン代
・駐車場代
・公共交通機関を利用できる状況での通常のタクシー代
通院のための電車・バス代は対象になり得ますが、自家用車のガソリン代や駐車料金は原則として対象になりません。
ただし、病状などから公共交通機関を利用できず、タクシーを利用する必要があった場合などは対象になることがあります。
歯科治療は医療費控除になる?
歯科治療も、治療目的で一般的な水準のものであれば医療費控除の対象になることがあります。
例えば、治療上必要と認められる歯列矯正は対象になる可能性があります。
一方で、容姿を美しくすることだけを目的とする矯正は対象になりません。
保険診療か自由診療かだけで判断するのではなく、
「治療として必要か」
が重要です。
セルフメディケーション税制なら1万2,000円超から対象になる場合も
通常の医療費控除の基準に届かなくても、対象となる市販薬を多く購入している場合は、セルフメディケーション税制を確認してみましょう。
一定の健康診断や予防接種などの取り組みを行っている人が対象医薬品を購入した場合、対象となる購入費のうち1万2,000円を超える部分について所得控除を受けられる制度です。
ただし、
通常の医療費控除
と
セルフメディケーション税制
を同時に利用することはできません。
どちらか一方を選択します。
一度どちらかを選択して確定申告した後に、更正の請求や修正申告によってもう一方へ変更することもできないため、申告前に比較しておくことが大切です。
医療費控除を受けるには確定申告が必要
医療費控除を利用する場合は、確定申告を行います。
支払った医療費をもとに「医療費控除の明細書」を作成し、確定申告書と一緒に提出します。
一定の要件を満たす医療費通知を利用すれば、明細書の記載を簡略化できる場合があります。
医療費の領収書そのものを申告書に添付する必要はありません。
ただし、医療費通知を利用した部分など一定の場合を除き、領収書は原則として5年間保管しておく必要があります。
会社員でも医療費控除は確認した方がいい
会社員は通常、会社の年末調整で所得税を精算します。
しかし、医療費控除は年末調整では手続きできません。
医療費控除を受けたい場合は、自分で確定申告を行います。
年末調整を終えている会社員でも、医療費控除を使って還付申告を行うことができます。
医療費控除でよくある質問
医療費が9万円しかなくても対象になりますか?
対象になる可能性があります。
総所得金額等が200万円未満なら、基準は一律10万円ではなく「総所得金額等の5%」です。
例えば総所得金額等150万円なら基準額は7万5,000円なので、対象医療費9万円、補てん金なしなら1万5,000円が医療費控除額になります。
家族全員で10万円を超えればいいですか?
生計を一にする配偶者やその他の親族のために支払った対象医療費は合算できます。
ただし、実際に誰が医療費を支払ったかなど、適用条件も確認してください。
通院の電車代も入れていいですか?
医師などの診療を受けるために直接必要な通常の通院費は、対象になる場合があります。
一方、自家用車のガソリン代や駐車料金は原則として対象外です。
医療費控除とセルフメディケーション税制は両方使えますか?
使えません。
通常の医療費控除とセルフメディケーション税制は選択適用です。
申告前にどちらが自分に合うか確認しましょう。
領収書は捨ててもいいですか?
医療費通知の利用状況などによりますが、明細書作成に使用した領収書については、原則として確定申告期限等から5年間の保存が必要です。
まとめ|医療費が10万円以下でも一度計算してみよう
医療費控除は、単純に「年間医療費が10万円を超えたか」だけで判断する制度ではありません。
特に総所得金額等が200万円未満の場合は、
総所得金額等 × 5%
が基準になります。
そのため、年間医療費が8万円や9万円台でも対象になる可能性があります。
まずは、
支払った対象医療費
- 保険金などの補てん額
- 10万円または総所得金額等の5%
で確認してみましょう。
また、通常の医療費控除に届かない場合でも、市販薬の購入状況によってはセルフメディケーション税制を利用できる可能性があります。
「10万円以下だから関係ない」と決めつけず、年末までに家族分も含めて医療費を一度集計しておくと安心です。
公式資料
国税庁
医療費を支払ったとき(医療費控除)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1120.htm
国税庁
医療費控除に関する手続について
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1119.htm
国税庁
医療費控除の対象となる医療費
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1122.htm
国税庁
セルフメディケーション税制と通常の医療費控除との選択適用
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1131.htm