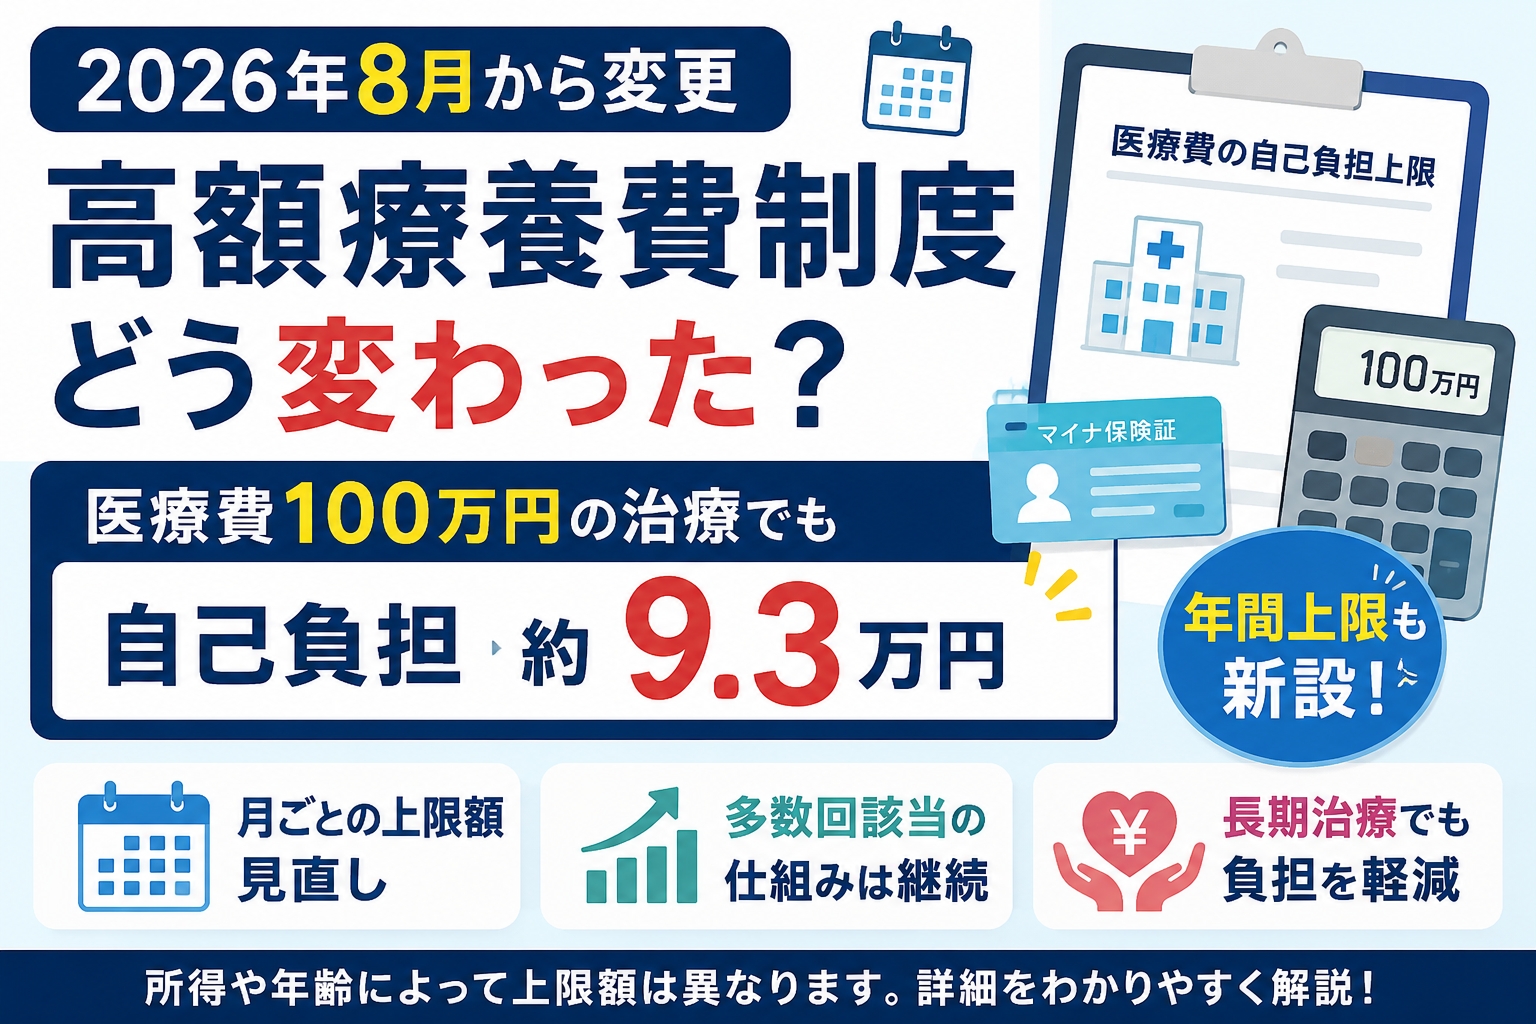
2026年8月から、高額療養費制度が変わりました。
大きな変更点は、
・1か月あたりの自己負担上限額が見直された
・新たに「年間上限」が設けられた
という2点です。
たとえば70歳未満で年収約370万円~約770万円の人が、保険適用の医療費100万円の治療を受けた場合、2026年8月以降の自己負担上限は、
85,800円+(100万円-286,000円)×1%
=92,940円
となります。
つまり、医療費そのものが100万円でも、自己負担は約9万3,000円まで抑えられる計算です。
ただし、高額療養費の上限額は年齢や所得によって異なります。
また、差額ベッド代や入院時の食事代など、高額療養費の対象にならない費用もあります。
この記事では、2026年8月から何が変わったのか、所得別の上限額、年間上限、多数回該当、医療費100万円の場合の計算まで整理します。
※本記事は2026年8月31日時点の厚生労働省などの公表情報をもとにしています。
高額療養費制度とは?
高額療養費制度は、1か月に支払う保険診療の自己負担額が一定の上限を超えた場合、その超えた部分が支給される制度です。
医療費が非常に高額になっても、原則として自己負担がそのまま3割分まで増え続けるわけではありません。
自己負担上限は、
・年齢
・所得
・住民税の課税状況
などによって決まります。
2026年8月から何が変わった?
2026年8月診療分から、高額療養費制度が見直されました。
主な変更点は次の2つです。
1.月ごとの自己負担上限額が引き上げ
70歳未満の場合、代表的な所得区分では次のように変わりました。
年収約1,160万円以上
252,600円+1%
↓
270,300円+1%
年収約770万円~約1,160万円
167,400円+1%
↓
179,100円+1%
年収約370万円~約770万円
80,100円+1%
↓
85,800円+1%
年収約370万円以下
57,600円
↓
61,500円
住民税非課税世帯
35,400円
↓
36,900円
短期間に高額な医療を受けた場合は、以前より自己負担が増えるケースがあります。
2.新しく「年間上限」が導入
一方で、2026年8月から新たに年間上限が導入されました。
これまでは基本的に「1か月ごとの上限」が中心でした。
そのため、長期間にわたって毎月高額な治療を続ける場合、年間の自己負担が大きくなるケースがありました。
新制度では、8月から翌年7月までの自己負担額を合計し、年間上限を超えた部分について還付を受けられる仕組みが導入されています。
70歳未満の自己負担上限はいくら?
2026年8月~2027年7月の70歳未満の主な自己負担上限は次のとおりです。
年収約1,160万円以上
月額上限:
270,300円
+
(総医療費-901,000円)×1%
多数回該当:
140,100円
年間上限:
168万円
年収約770万円~約1,160万円
月額上限:
179,100円
+
(総医療費-597,000円)×1%
多数回該当:
93,000円
年間上限:
111万円
年収約370万円~約770万円
月額上限:
85,800円
+
(総医療費-286,000円)×1%
多数回該当:
44,400円
年間上限:
53万円
年収約370万円以下
月額上限:
61,500円
多数回該当:
44,400円
年間上限:
53万円
住民税非課税世帯
月額上限:
36,900円
多数回該当:
24,600円
年間上限:
29万円
※年収は会社員などの標準報酬月額をもとにしたおおよその目安です。国民健康保険では「旧ただし書所得」などをもとに区分されるため、単純に年収だけで決まるわけではありません。
医療費100万円なら自己負担はいくら?
実際に計算してみます。
70歳未満、年収約370万円~約770万円の人が、1か月に保険適用の医療費100万円の治療を受けたケースです。
通常の3割負担だけなら、
100万円×30%
=30万円
です。
しかし、高額療養費制度を利用すると上限は、
85,800円
+
(100万円-286,000円)×1%
となります。
100万円-286,000円
=714,000円
714,000円×1%
=7,140円
なので、
85,800円+7,140円
=92,940円
です。
つまり、
通常の3割負担:30万円
高額療養費適用後:約9万2,940円
となります。
差額は、
30万円-92,940円
=20万7,060円
です。
この部分が高額療養費によって軽減されるイメージです。
2026年7月までと比べるといくら増えた?
同じ「医療費100万円・年収約370万円~約770万円」のケースで比較します。
2026年7月までの上限は、
80,100円
+
(100万円-267,000円)×1%
でした。
計算すると、
80,100円+7,330円
=87,430円
です。
2026年8月以降は92,940円なので、
92,940円-87,430円
=5,510円
となります。
このケースでは、1か月の自己負担上限が約5,500円増えた計算です。
年間上限53万円とは?
年収約370万円~約770万円の所得区分では、新たな年間上限は53万円です。
対象期間は、
8月1日~翌年7月31日
です。
たとえば高額な治療が長期間続き、月ごとの自己負担額を合計した金額が53万円を超えた場合、その超過分について保険者から還付を受けられる仕組みです。
年間上限ができたことで、毎月高額な治療を必要とする人は、将来の自己負担額を以前より見通しやすくなりました。
「多数回該当」はどうなる?
高額療養費制度には「多数回該当」という仕組みがあります。
直近12か月の間に高額療養費に3回以上該当した場合、4回目から自己負担上限がさらに下がります。
たとえば年収約370万円~約770万円の場合、
通常の月額上限
85,800円+1%
に対して、多数回該当になると、
44,400円
まで下がります。
2026年8月の制度改正でも、この多数回該当の金額は基本的に据え置かれています。
長期治療を続けている人への負担軽減策として維持されています。
年間上限と多数回該当は別の仕組み
ここは少し分かりにくいポイントです。
多数回該当は、
「過去12か月に高額療養費を何回利用したか」
で決まります。
一方、年間上限は、
「8月から翌年7月までに自己負担した金額の合計」
で判断します。
つまり、別々の仕組みです。
治療内容によっては多数回該当に当てはまらなくても、年間上限によって負担が軽減されるケースがあります。
70歳以上の人はどうなる?
70歳以上の場合は、外来だけの自己負担上限と、入院を含めた世帯単位の上限が設けられています。
2026年8月からは一般所得者の場合、外来の個人上限が、
月2万2,000円
年間21万6,000円
となりました。
入院を含めた世帯単位では、
月6万1,500円
が上限です。
また、この所得区分の年間上限は原則53万円です。
住民税非課税世帯などでは、さらに低い上限が設定されています。
70歳以上は所得や窓口負担割合によって制度が細かく分かれるため、自分がどの区分に該当するか確認することが重要です。
高額療養費の対象にならない費用もある
医療費が高くても、すべての支払いが高額療養費の対象になるわけではありません。
代表的な対象外費用は、
・差額ベッド代
・入院時の食事代
・先進医療の技術料
・自由診療
・保険適用外の治療
などです。
たとえば保険診療の自己負担が上限まで抑えられても、個室を希望して高額な差額ベッド代が発生すれば、その費用は別に支払う必要があります。
マイナ保険証なら窓口負担を上限までにできる
高額な医療費が予定されている場合、マイナ保険証を利用すると便利です。
オンライン資格確認に対応した医療機関や薬局でマイナ保険証を利用すれば、原則として「限度額適用認定証」を事前に取得しなくても、窓口での支払いを自己負担限度額までに抑えることができます。
そのため、
「いったん30万円を支払って、後から20万円以上返してもらう」
といった大きな立て替えを避けやすくなります。
マイナ保険証を利用しない場合などは、加入している健康保険組合、協会けんぽ、市区町村などへ限度額適用認定証について確認してください。
世帯の医療費を合算できる場合もある
同じ公的医療保険に加入している家族では、一定の条件を満たせば自己負担額を世帯単位で合算できる場合があります。
1人だけでは高額療養費の上限に届かなくても、家族分を合算すると対象になるケースがあります。
ただし、年齢や加入している保険制度などによって計算方法が異なります。
家族それぞれが別の健康保険に加入している場合などは単純に合算できません。
2027年8月にも制度変更が予定されている
高額療養費制度の見直しは2026年8月だけで終わりではありません。
政府は2027年8月から、所得に応じた負担をより細かくするため、所得区分を細分化する予定です。
たとえば現在「年収約370万円~約770万円」となっている区分についても、さらに細かな所得区分へ分けられる予定です。
そのため、2027年8月以降は現在とは異なる自己負担上限になる人がいます。
今後の正式な制度内容を確認する必要があります。
高額療養費と医療費控除は同じ?
高額療養費と医療費控除は別の制度です。
高額療養費は、
公的医療保険から医療費の自己負担を軽減する制度
です。
一方、医療費控除は、
1年間に支払った医療費が一定額を超えた場合に所得税や住民税の負担を軽減する税制度
です。
ただし、医療費控除を計算するときは、高額療養費として払い戻された金額を支払った医療費から差し引く必要があります。
よくある質問
高額療養費は2026年8月からどう変わりましたか?
月ごとの自己負担上限額が見直され、新たに8月から翌年7月までを対象とする年間上限が導入されました。
医療費100万円なら自己負担はいくらですか?
70歳未満で年収約370万円~約770万円の場合、2026年8月以降は約9万2,940円です。
実際の金額は年齢や所得区分によって異なります。
100万円の3割、30万円を払う必要がありますか?
マイナ保険証などを利用して限度額情報を確認できる医療機関では、原則として窓口で高額療養費の自己負担上限を超える分を支払う必要はありません。
対応状況は医療機関などで確認してください。
年間上限の期間は1月から12月ですか?
いいえ。
新しい年間上限の対象期間は8月から翌年7月までです。
多数回該当はなくなりましたか?
なくなっていません。
直近12か月で高額療養費に3回以上該当した場合、4回目以降の自己負担上限が下がる仕組みは引き続きあります。
差額ベッド代も高額療養費に含まれますか?
原則として含まれません。
差額ベッド代、入院時の食事代、保険適用外の治療などは高額療養費の対象外です。
まとめ
高額療養費制度は2026年8月から見直されました。
大きな変更点は、
・月ごとの自己負担上限額の見直し
・年間上限の新設
です。
70歳未満で年収約370万円~約770万円の場合、1か月の医療費が100万円なら自己負担上限は、
約9万2,940円
です。
2026年7月までの約8万7,430円と比べると、このケースでは約5,510円負担が増えました。
一方で、新たに年間53万円の上限が設定され、多数回該当の44,400円も維持されています。
そのため、短期間の治療では負担が増えるケースがある一方、長期間治療を続ける人には年間上限という新しい負担軽減策が設けられました。
また、マイナ保険証を利用すれば、対応する医療機関では原則として窓口で自己負担上限を超える金額を支払わずに済みます。
高額な治療を予定している場合は、
・自分の所得区分
・月額上限
・多数回該当
・年間上限
・高額療養費の対象外費用
を事前に確認しておきましょう。
2027年8月以降に治療が続く場合は、加入先の保険者で、その診療月に適用される所得区分と上限額を確認してください。
年収約370万円以下の課税世帯については、年間53万円だけで判断しないでください。年収換算約200万円未満(健保の標準報酬月額15万円以下、国保の旧ただし書所得86万円以下)の区分と確認された70歳未満の人は、年間上限41万円を適用し、2027年8月以降に償還払いとする特例があります。70歳以上にも所得基準を別にした41万円の特例があります。対象になるかは加入先へ確認してください。上限表・注記は厚生労働省の見直し資料(4ページ)、手続き先は制度案内で確認できます。