対象残高3000万円に0.7%を掛けると21万円です。ただし、これだけでは戻る現金は決まりません。控除を使える所得税や住民税の範囲が関わるからです。『最大いくら』という説明を、今年の自分の家計にそのまま足す前に、税額側からも計算してみます。
この記事の使いどころ
残高×0.7%は、そのまま戻る現金とは限りません。住宅区分の限度額と、使える所得税・住民税を別々に並べて確認できます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
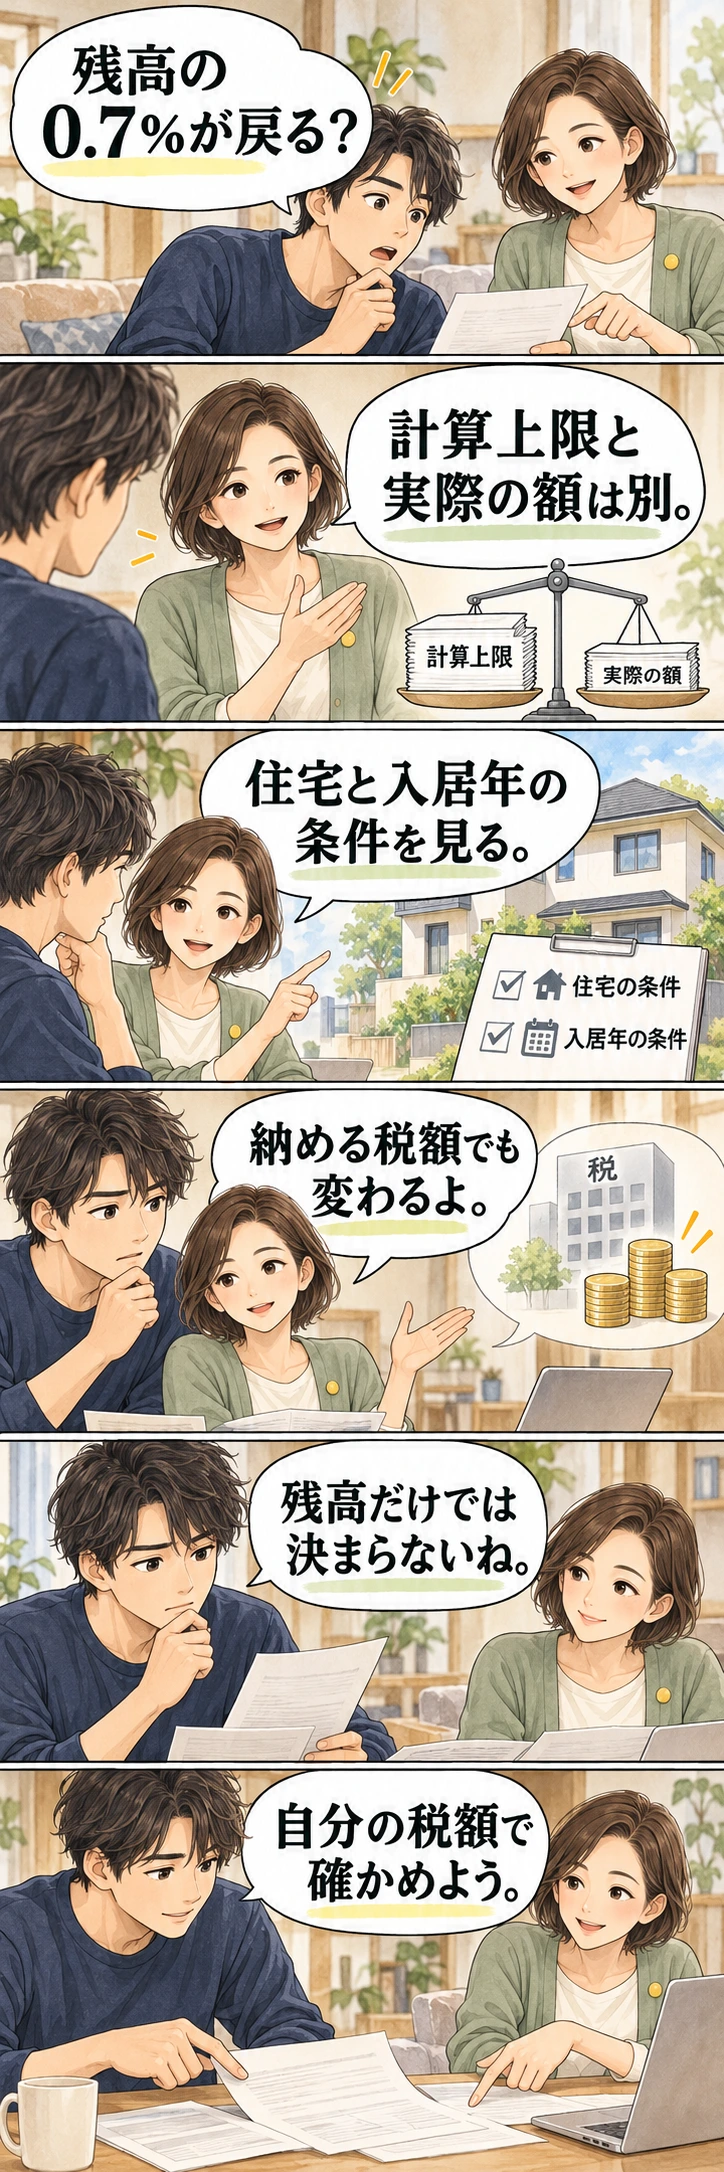
年度・入居年・所得・住宅性能等の条件は公式資料と本文へ。
住宅ローン控除は、残高の算式だけで現金収入が決まる制度ではありません。対象となる住宅・入居年等の条件に加え、税額や住民税で使える範囲を分けて読む必要があります。
住宅ローン控除は、対象残高から求める控除可能額と、所得税・住民税から実際に控除できる額を分けて計算します。住宅の区分や入居年で対象となる借入限度額も違います。購入予算に「最大の控除額」をそのまま組み込む前に、以下の順序で確認してください。
制度確認日:2026年9月30日。主に2026年入居の考え方を説明しています。過去の入居年には異なる条件・控除率があるため、自分の入居年の公式案内を使ってください。
計算は対象判定から始める
- 住宅の種類、入居年、本人・借入れの条件から対象か確認する。
- 住宅区分と本人の条件に対応する借入限度額・控除期間を確認する。
- 控除対象になる年末残高等に控除率を掛け、控除可能額を求める。
- その年の所得税から控除できる額を確認する。
- 所得税で控除しきれない額について、翌年度住民税の条件・限度額を確認する。
住宅ローン控除は税額から差し引く仕組みです。給与の額を直接増やしたり、ローンの返済額を金融機関が減らしたりする制度ではありません。
借入額ではなく、控除対象になる年末残高を見る
最初に4000万円を借りても、年内に元金を返せば年末残高は変わります。また、借入限度額、取得対価、補助金や一定の贈与の扱いなどにより、対象になる額を調整することがあります。銀行の残高証明にある数字を無条件に全額使うと決めないでください。
計算の基本は、対象となる年末残高等(借入限度額の範囲内)×適用する控除率です。国税庁の計算では100円未満の端数を切り捨てます。
同じ残高3000万円でも住宅区分で違う
2026年入居の新築等について、借入限度額上乗せの対象者ではない人の例を比べます。適用要件を満たし、取得対価や補助金等の調整後もこの残高が対象となるものとします。
| 例に使う住宅区分 | 借入限度額 | 年末残高3000万円からの計算 |
|---|---|---|
| ZEH水準省エネ住宅 | 3500万円 | 3000万円×0.7%=21万円 |
| 省エネ基準適合住宅 | 2000万円 | 2000万円×0.7%=14万円 |
本人・家族の条件による上乗せや、住宅区分・入居年ごとの違いがあります。新築、買取再販、中古住宅の表を混ぜないでください。広告で使われる省エネの表現だけでは区分を確定できないため、申告に必要な証明書も確認します。
計算上21万円でも、税額によって使える額が変わる
次は、控除可能額を21万円とした3つの仮定です。所得税は住宅ローン控除を使う前の年税額、住民税の枠は本人の条件と税額を確認した後の控除できる上限として置いています。年収から直接この税額を決めた例ではありません。
| 仮定 | 控除前の所得税 | 住民税で使える上限 | 所得税+住民税の軽減 |
|---|---|---|---|
| A | 15万円 | 9万7500円 | 15万円+6万円=21万円 |
| B | 10万円 | 9万7500円 | 10万円+9万7500円=19万7500円 |
| C | 5万円 | 5万円 | 5万円+5万円=10万円 |
Bでは所得税で残る11万円のうち、住民税で使えるのは9万7500円までです。Cでは住民税側の枠も小さいため、21万円の可能額があっても使える軽減は10万円になります。復興特別所得税の再計算や他の税額控除との調整は省略しているため、表の数字を申告の最終還付額として使わないでください。
翌年度の住民税は「残った額の全額」ではない
2026年から2030年に入居した人について、広島市の公式案内では、所得税で控除しきれなかった額と、前年の所得税の課税総所得金額等の5%(9万7500円を限度)の小さいほうを翌年度の住民税から控除すると説明しています。実際には住民税の所得割額なども確認します。
9万7500円は全員へ追加で出るお金ではありません。所得税で21万円を全部使えた人へ、さらに付くわけでもないのです。2025年以前の入居には年や経過措置で違う計算があるため、私はまず自分の入居年を書いて、いま住む自治体の該当案内へ戻りたいと思います。
還付と住民税軽減は受け取り方・時期が違う
所得税は、給与から源泉徴収された税や申告時の税額との精算で還付になる場合があります。一方、住民税側の控除は翌年度の税額が軽減される形です。両方を一括の現金還付として家計に入れないようにします。
A例の所得税15万円と住民税6万円も、同じ日に21万円が入る意味ではありません。購入直後の費用や月返済は、それより先に必要です。私は受取り時期が違う軽減を別欄にし、控除を待たずに払える現金を先に残しておきたいと思います。
初年度は申告、翌年以後も資料を確認
給与所得者でも、初めて住宅ローン控除を受ける年は確定申告で手続きします。2年目以後は年末調整で適用を受けられる場合があります。電子手続きや金融機関の対応によって、残高情報や証明書の取得方法が違うこともあるため、勤務先・金融機関・国税庁の案内を確認してください。
用意する資料は、対象残高、取得対価、居住開始日、住宅性能などを確認できるものです。必要書類の名称と提出方法は住宅の区分によって異なります。一般的な一覧だけで揃ったと判断せず、自分の申告用の案内と照合します。
育休・時短勤務・退職がある年は税額も確認
収入が減る年には、所得税の額や住民税側の控除枠が変わることがあります。前年の還付額をそのまま毎年受け取れる収入として計画しないようにします。ペアローンの夫婦も、それぞれの借入負担と持分、本人の税額に基づいて確認し、一方の使い残しを自由にもう一方へ移せるとは考えないでください。
制度を満額使うために借入額を増やすと、追加の利息・手数料と返済負担が発生します。控除だけを理由に住宅予算を上げず、返済額と手元資金を先に確認します。
繰上返済・借換えで確認する点
繰上返済は年末残高を減らすため、控除可能額も変わる場合があります。また、期間短縮で初回から最終回までの償還期間が10年未満になる場合には、対象借入れの要件を満たさなくなることがあります。「残り期間が10年を切っただけ」と区別して確認してください。
借換え後も一定の要件を満たす場合は控除を続けられますが、控除期間が借換えで新たに延長されるわけではありません。費用を借入れに上乗せする場合などは、対象となる年末残高を調整するケースがあります。
関連する読みもの:住宅ローンの繰上返済|300万円を返す前に、預金500万円の内訳を考える
関連する読みもの:住宅ローンを夫婦で借りるなら。「ふたり分の収入」より先に決めたい責任と保障
21万円という計算結果が、Bの仮定では19万7500円になった
本文Bの条件をそのまま使い、対象残高3000万円×0.7%=21万円から確認しました。控除前の所得税10万円と、例で置いた住民税上限9万7500円を合わせると軽減は19万7500円で、計算上の21万円とは1万2500円違います。個人の税額・適用可否を判定した計算でも、全入居年共通の上限を示す例でもありません。
最大控除の額を、購入後の確定収入にしない
入居年、住宅区分、取得対価・補助金等の調整、対象残高を先に確認します。その後に所得税と翌年度住民税の控除範囲を並べてください。税額や要件が未確定なまま最大額を月割りして返済予算へ足さず、初年度の申告と借換え・繰上返済の条件も分けて確認します。