団信でローンがなくなっても、生活費や教育費、家の維持費は残ります。保障を選ぶ出発点は、この残る支出です。『がん保障付き』という名前だけで安心を決めず、どんな状態で、誰のどの債務がなくなる契約なのかを費用と一緒に読んでみます。
この記事の使いどころ
保障名と金利上乗せだけでは選べません。支払事由と対象の債務、保障が働いた後も家族に残る支出から比較する記事です。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
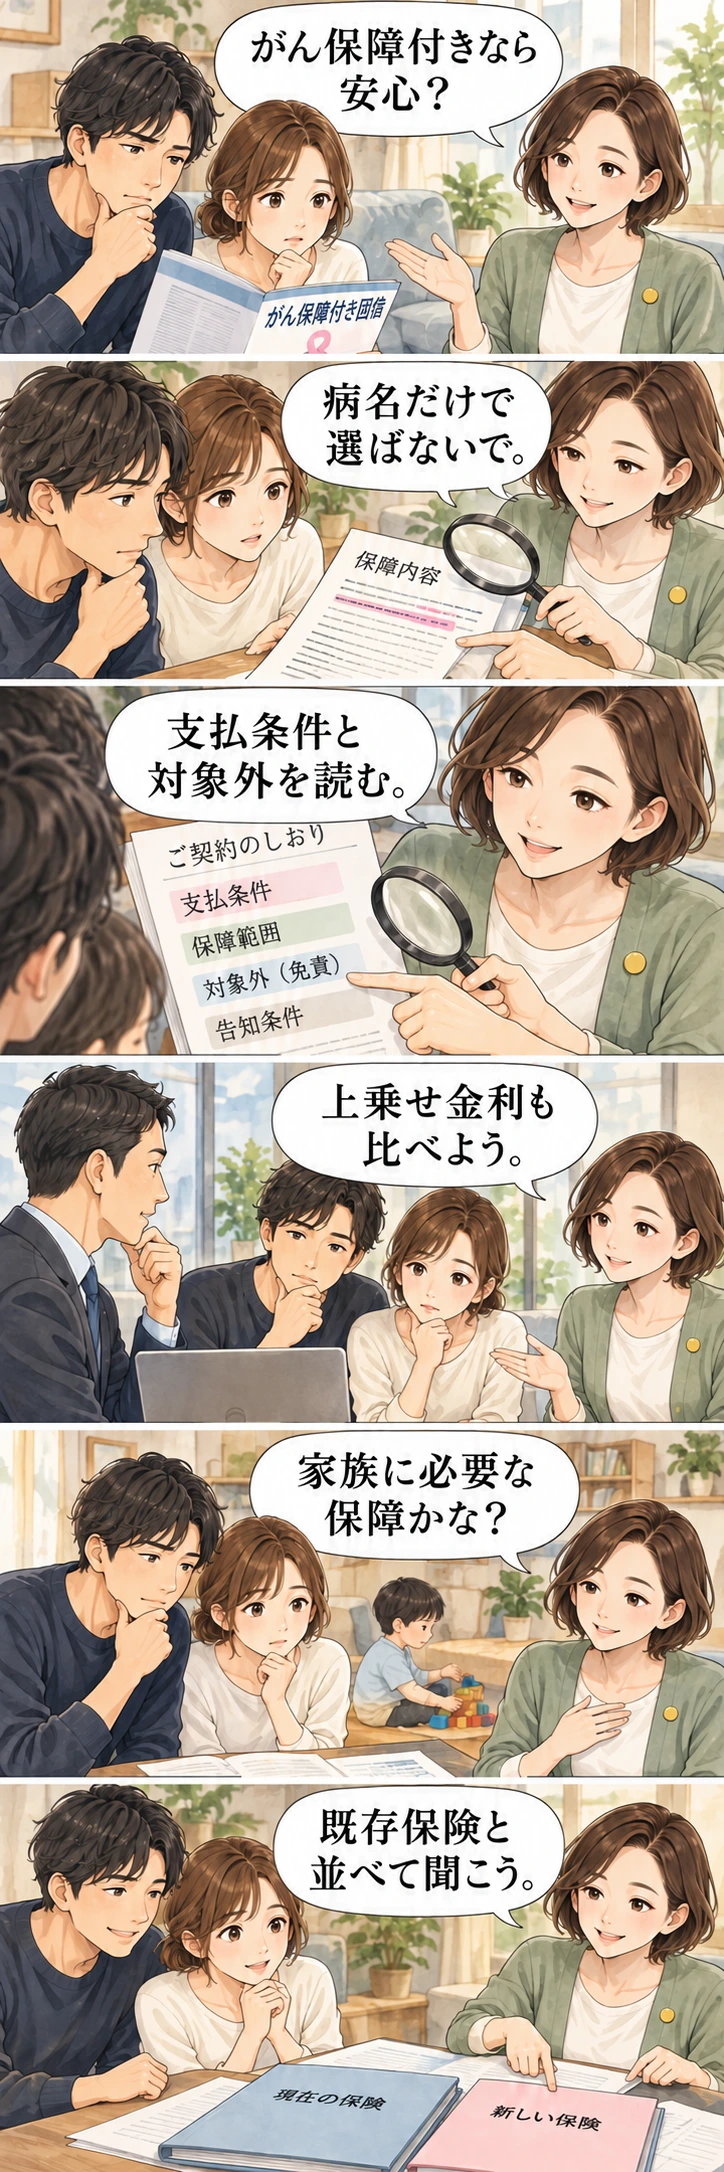
保障範囲・免責・告知条件は商品ごとに異なります。
団信の比較では、保障の名前と支払条件を分ける必要があります。支払う費用が同じでも、対象となる状態や債務が違えば、家族へ残る負担は同じではありません。
選ぶ順序は、守りたい家計の不足を把握し、支払条件を読んで、追加費用を比較することです。保障の名前や対象疾病の数だけでは、家族に必要な備えを判断できません。
制度・商品の確認日:2026年9月30日。保障の条件は商品ごとに異なります。以下の機構団信は具体例であり、すべての金融機関に共通する条件ではありません。
団信で住宅ローンがなくなっても残る支出
対象ローンが弁済されても、食費、教育費、管理費・修繕費、固定資産税などは続きます。病気で収入が減った場合には、ローンの支払事由に該当しないまま生活費が不足する期間もあります。
例えば月の手取りが35万円、住宅ローンが10万円、その他の支出が22万円なら、平常時の余裕は3万円です。収入が20万円に減り、支出が同じなら、ローンを払い続ける間は月12万円不足します。対象ローンが全額弁済された後でも、その他支出22万円に対し月2万円不足する計算です。
この家計例には、公的給付、勤務先の制度、配偶者収入、貯蓄、別の保険や療養による支出変化を入れていません。実際にはそれらを足し、不足する額と期間を見ます。私は『ローンが消えるから安心』より、消えた後に何が払えるかまで説明できる表にしたいと思います。
保障名ではなく、支払われる状態を比べる
| 比較項目 | 確認する質問 | 見落としやすい点 |
|---|---|---|
| 死亡・障害 | どの状態が対象か | 高度障害と身体障害の定義は同一ではない |
| 疾病 | 診断、手術、状態継続のどれが条件か | 同じ疾病名でも支払条件が違う |
| 支払額 | 残高全部、一部、月返済のどれか | 月返済保障と全額弁済を区別 |
| 期間 | 保障開始・待機期間・終了年齢はいつか | 完済前に保障が変わる場合 |
| 家族 | 誰が被保険者でどの債務が対象か | 夫婦の両方の残債が消えるとは限らない |
例えば新3大疾病付機構団信のがん保障には、保障開始から90日以内の診断や上皮内がんなど、弁済されない場合が示されています。急性心筋梗塞と脳卒中も、発病だけでなく所定の状態継続や手術等の条件があります。自分が検討する商品の契約概要と注意喚起情報で、該当する条項を確認してください。
機構の案内では、新3大疾病付機構団信の疾病・介護保障は75歳の誕生日の属する月の末日までで、その翌月から新機構団信の保障になります。老後まで返済が続く人は、加入時だけでなく返済中の保障の変化も確認します。
上乗せ金利は月額と累計で確認する
3000万円、35年、元利均等、ボーナス返済なしの例です。比較の基準金利は年2.00%と仮定し、全期間一定、途中の繰上返済・借換え・保険による弁済なしとして計算します。実際の提示金利や保険料ではありません。
| 上乗せの仮定 | 計算金利 | 月返済 | 基準との差額・35年累計 |
|---|---|---|---|
| なし | 2.00% | 9万9379円 | 0円 |
| 0.24ポイント | 2.24% | 10万3114円 | 約156万9000円 |
| 0.30ポイント | 2.30% | 10万4060円 | 約196万6000円 |
0.24ポイントの例では月約3735円、0.30ポイントでは月約4681円の差です。月額は円単位、累計は丸め前の月額から計算して千円単位で表示しています。将来の金利変化、残高の減り方、途中完済で追加負担は変わります。
機構の案内では新3大疾病付機構団信は新機構団信付きの融資金利に0.24ポイントを加える仕組みです。この数字を銀行の疾病保障の共通価格として使わないでください。保険料を別途払う方式もあり、上乗せ金利と比較するなら、同じ返済期間で支払方法と保障条件をそろえます。
ペアローンは二人分の債務を別々に確認
一般的な個別加入のペアローンでは、一方の保険事故でその人の対象ローンが弁済されても、もう一方のローンは残ります。ペア連生型など両方の債務に関わる商品もあるため、名称だけで判断せず、加入者・対象債務・支払事由・追加費用を確認します。
夫の残高2000万円、妻1500万円で、夫の債務だけが弁済される契約なら、妻の1500万円は残る想定です。その残高だけを見ず、残された人の収入へ月返済と生活費を入れてみましょう。保障の名前より、どの借入れが消えるかが暮らしの計算を変えます。
関連する読みもの:住宅ローンを夫婦で借りるなら。「ふたり分の収入」より先に決めたい責任と保障
関連する読みもの:住宅ローン|40歳で35年借りると、65歳に約1080万円残る試算をどう読むか
既存の生命保険は、加入承諾と不足額を確認してから見直す
住宅費の保障が重なる部分はありますが、団信と家族に現金を残す生命保険では役割が違います。団信の承諾と保障開始、実際の対象債務を確認せず、既存保険を先に解約しないようにします。
健康状態や受診歴は、告知書の質問に従って正確に記入します。判断に迷う場合は、保険会社等の指定窓口に確認してください。告知内容によって審査や契約、支払いに影響があるため、「借入審査が通ったから保険も問題ない」とは判断できません。
0.24ポイントの仮定を、35年間の金額へ直した
3000万円・35年・元利均等で、年2%一定なら月9万9379円、2.24%一定なら10万3114円でした。丸める前の返済額で35年分の差を出すと約156.9万円です。実際の商品保険料ではなく、上乗せ金利だけを比較した独自試算で、途中完済や金利変更は入れていません。
同じ病名でも、いつ支払われる契約かを見る
各商品の支払事由、免責期間、保障終了年齢、対象債務を比較表へ記します。病名だけを横並びにせず、診断・状態・期間など実際の条件を約款と説明で照合してください。既存保険を解約する判断は、新しい団信の承諾と家族に残る不足を確認した後に分けて考えます。