ニュースの金利上昇日と、自分の引落額が変わる日は同じとは限りません。新規借入れ向けの広告金利と、すでに借りている契約の見直しも別です。見出しの上昇幅を家計へ足す前に、通知書で基準日、新利率、返済へ反映する日を読み分けます。
この記事の使いどころ
新規の広告金利と既存契約の見直しを混ぜないための通知書の読み方です。金利適用日と実際の引落額が変わる日を分けて家計へ反映できます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
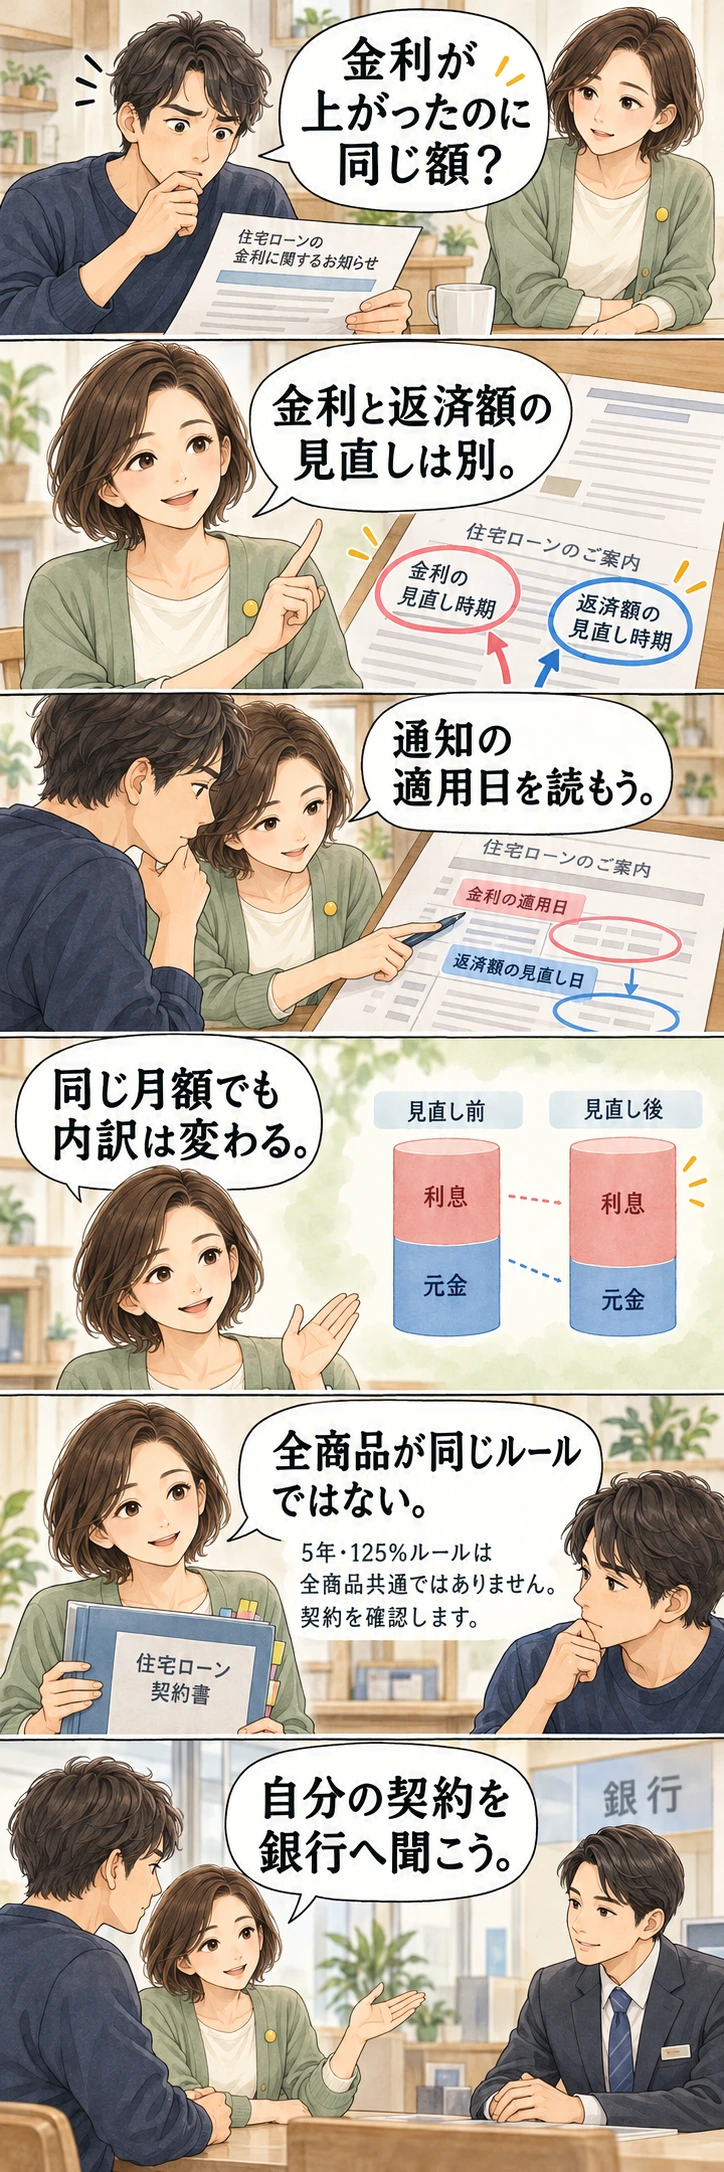
5年・125%ルールは全商品共通ではありません。契約を確認します。
新規借入れの金利と既存契約の見直しは、同じ数字で扱えません。既存契約では、金利の判定日と返済額が変わる日、元金と利息の内訳を別々に見ます。
この記事の対象は2026年9月の見直しと、その後の通知の読み方です。現在の最安金利ランキングではありません。2026年10月17日に公式案内を再確認し、以前の銀行別金利の記述を整理しました。
新規の金利と、自分の契約の金利を混ぜない
旧版では三井住友銀行の年1.525%を最低金利と誤解させる記述がありました。この記事の2026年10月17日の訂正記録では、同年10月1日現在の新規借入向け表示について、保証料外枠方式の変動金利を年1.225~1.525%の範囲として扱っています。これは当時の確認記録であり、現在の適用金利を示すものではありません。リンク先の金利ページは更新されるため、現在の画面だけで当時の表示を再確認できるとは限りません。1.525%を全員に適用される最優遇金利として比較せず、保証料方式や優遇条件も分けて見てください。
三菱UFJ銀行の9月見直し案内は、借入中の人について金利の種類別に適用時期を示しています。広告の金利差だけで家計の引落予定を更新するより、次の3点を契約書・返済予定表と照合するほうが確実です。
- 対象が新規借入か、借入中か。
- 自分の契約の金利種類と、優遇後の適用金利。
- 新利率の適用開始日と、引落額が変わる日。
三菱UFJ銀行の通知を読む順序
| 変動金利の種類 | 見直し基準日 | 新利率が返済に反映 |
|---|---|---|
| 毎月型 | 2026年9月1日 | 2026年11月の約定返済分 |
| 年2回型 | 2026年10月1日 | 2027年1月の約定返済分 |
毎月型の新利率の適用は2026年10月の返済日の翌日、年2回型は12月の返済日の翌日からという案内です。旧契約等には例外があるため、この表を他行やすべての契約に当てはめないでください。
元利均等返済で返済額の据置きが適用される場合、利率が変わっても月の引落額はすぐには増えず、利息と元金の内訳が変わります。元金均等返済とは扱いが異なります。通知が届いたら、合計額だけでなく元金返済分も以前の予定表と比べます。
年0.25ポイント差を家計の数字に直す
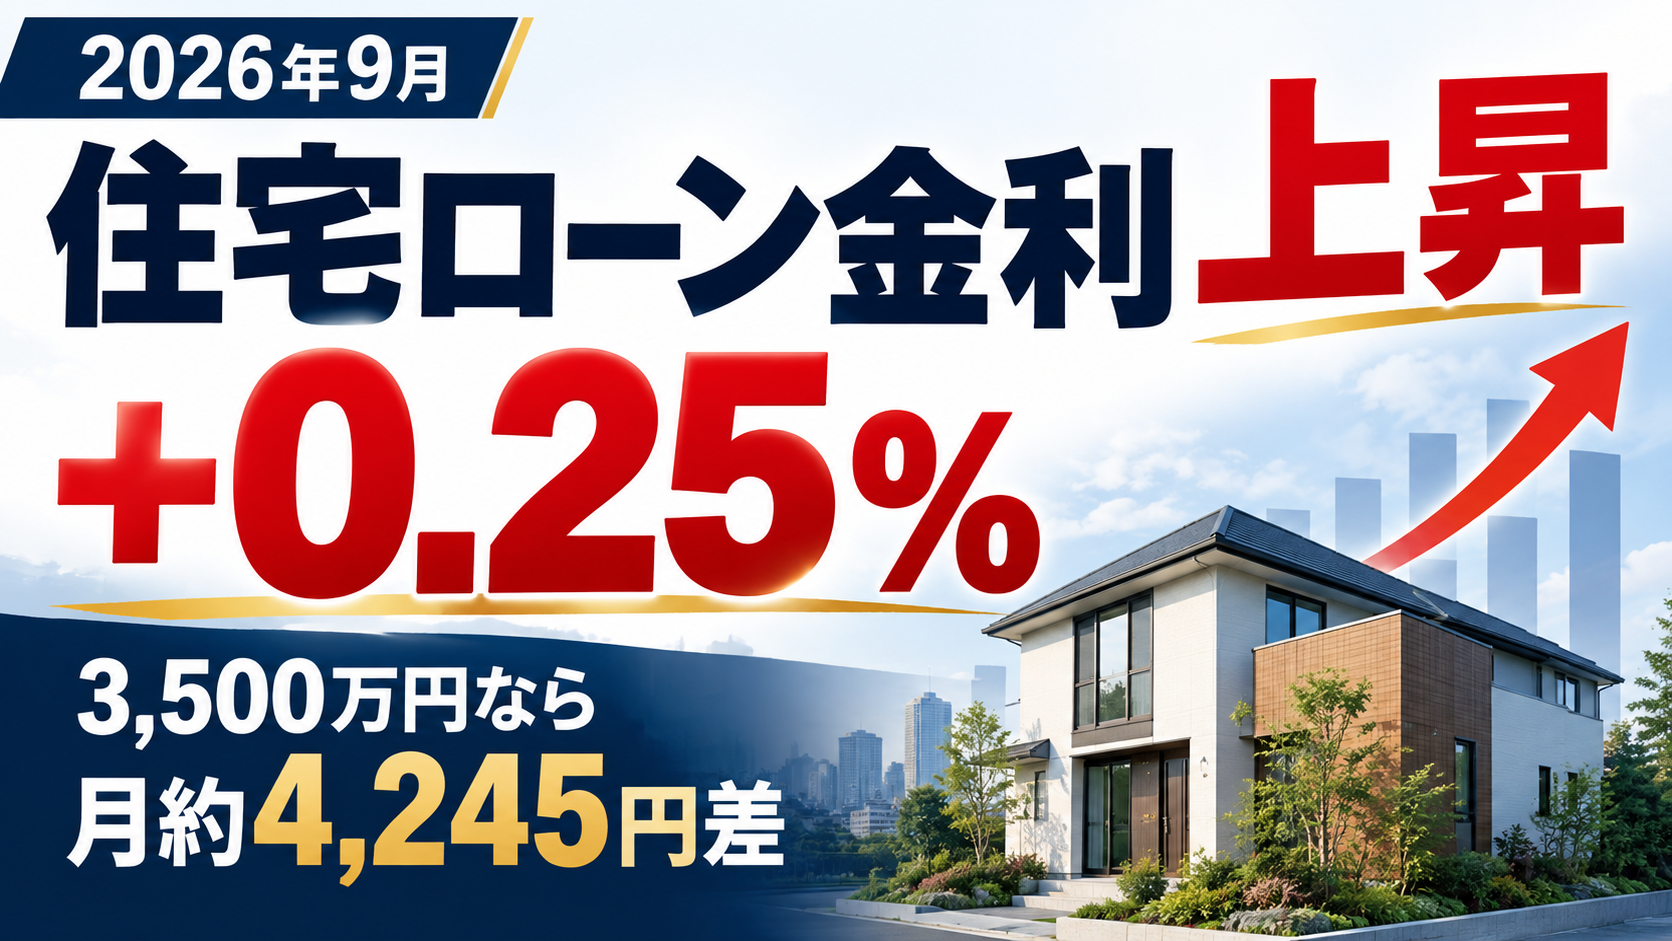
次は特定の銀行の適用金利ではなく、金利差を読むための架空の条件です。借入3,500万円、35年、元利均等、ボーナス返済なしで、借入時から全期間同じ金利と仮定しました。借入中のローンの再計算には、当初借入額ではなく現在残高と残期間が必要です。
| 仮定年利 | 毎月返済額 | 1.275%との差 |
|---|---|---|
| 1.275% | 103,349円 | ― |
| 1.525% | 107,594円 | 約4,245円/月 |
丸め前の差は月約4,244.72円、12カ月で約50,937円です。月利を年利÷100÷12、回数を420回とする元利均等式で計算し、表示時に円単位へ四捨五入しています。諸費用や団信上乗せ、途中の金利変更は含みません。
計算機で自分のケースを試す場合、新規借入の比較には予定額と年数を、借入中の概算には現在残高と残年数を入れます。この計算機は5年ルールの据置きや実際の契約変更を再現しないため、引落額の確定には使えません。
月4,245円の差をどう判断するか
月の余裕が2万円なら、この仮定の差を引いて約1万5755円残ります。余裕3000円なら約1245円の赤字です。前者でも教育や修繕を残せているか、後者なら支出や借入予定額をどう直すかが次の問いです。私はこの差を一律の借入基準ではなく、自分の支出表へ戻るために使いたいと思います。
返済額が据え置かれている人は、今月の口座残高に余裕があるだけで影響がないと判断しないでください。通知書の元金返済分が減っていれば、将来の残高や返済額変更時点を借入先に問い合わせる材料になります。金利上昇を見ただけで固定へ切り替えるのではなく、変更後の金利・期間・手数料を含む見積りを取ってから比較します。
新規に変動と固定を選ぶ段階の比較は、金利が上がる時期と家計の余力を分けた比較で扱っています。
0.25ポイント差を、3500万円・35年へ置いて再計算した
元利均等・全期間一定・ボーナスなしで、年1.275%なら月10万3349円、1.525%なら10万7594円。表示額の差は月4245円でした。これは特定銀行の適用金利や既存契約の改定額を再現したものではなく、同じ元金と期間で金利だけを変えた感度比較です。
通知書に二つの日付を丸で囲む
自分の契約種別、適用される新利率、その適用開始日、返済額へ反映する日を控えます。他行や旧契約へ当記事の時期を一律に当てはめず、不明な欄は借入先へ聞いてください。月額が変わらなくても、利息と元金の内訳がどう変わるかを返済予定表で追います。
下は記入用の空欄です。記事の例の日付を写すのではなく、自分の通知書と返済予定表の同じ契約・同じ返済回を見て記入してください。
- 照合する資料
- 通知書・返済予定表の名称__/作成日__/銀行・商品・金利種類__/返済方法__。
- 新利率を使い始める日
- 適用開始日__/通知された適用金利__。記載が見つからない場合の問い合わせ事項__。
- その利率による返済を口座で確認する日
- 約定返済日・引落予定日__/予定総額__円。利率の変更と引落総額の変更が同じ日か__。
- 変更前と変更後の内訳
- 比較する返済回__→__。元金返済分__円→__円/利息分__円→__円/返済後残高__円→__円。
- まだ確認できていないこと
- 金額据置きの適用有無__/次に返済額を見直す時期__/銀行に聞く内容__。
引落総額が同じでも、元金返済分が以前より小さくなっていれば、その違いを残しておきます。残高の減り方を確かめるときは、繰上返済など別の取引も分けてください。空欄のままの事項は推測せず、借入先の回答と資料で埋めてから家計の予定を直します。
参照資料と訂正履歴
- 三菱UFJ銀行:変動金利の基準金利見直しについて(契約種類別の適用時期・返済額の扱い)
- 三井住友銀行:住宅ローン金利・新規(更新されるページです。本文の2026年10月1日表示に関する記述は、10月17日の訂正時の確認記録として残しています。このリンクだけで過去の表示を再証明するものではなく、9月の全商品条件を示す資料としても使用していません)
2026年10月17日訂正:三井住友銀行の1.525%を最低金利と誤解させる説明を修正。再確認できない過去の5行比較と前月差の断定を外し、新規・既存契約の区別と通知書の読み方を中心に再構成しました。URLと初回公開日は維持しています。