残高2800万円の家が2900万円で売れても、100万円が残るとは限りません。本文の費用条件を入れると、逆に22万3000円の持出しになりました。査定額は大切ですが、次の住まいに使えるのは、売却費用とローンを払い終えた後の現金です。
この記事の使いどころ
売値から残債だけを引くと、精算に必要な現金を見落とします。売却費用と完済費用を日付も含めて並べ、不足する場合の相談を整理できます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
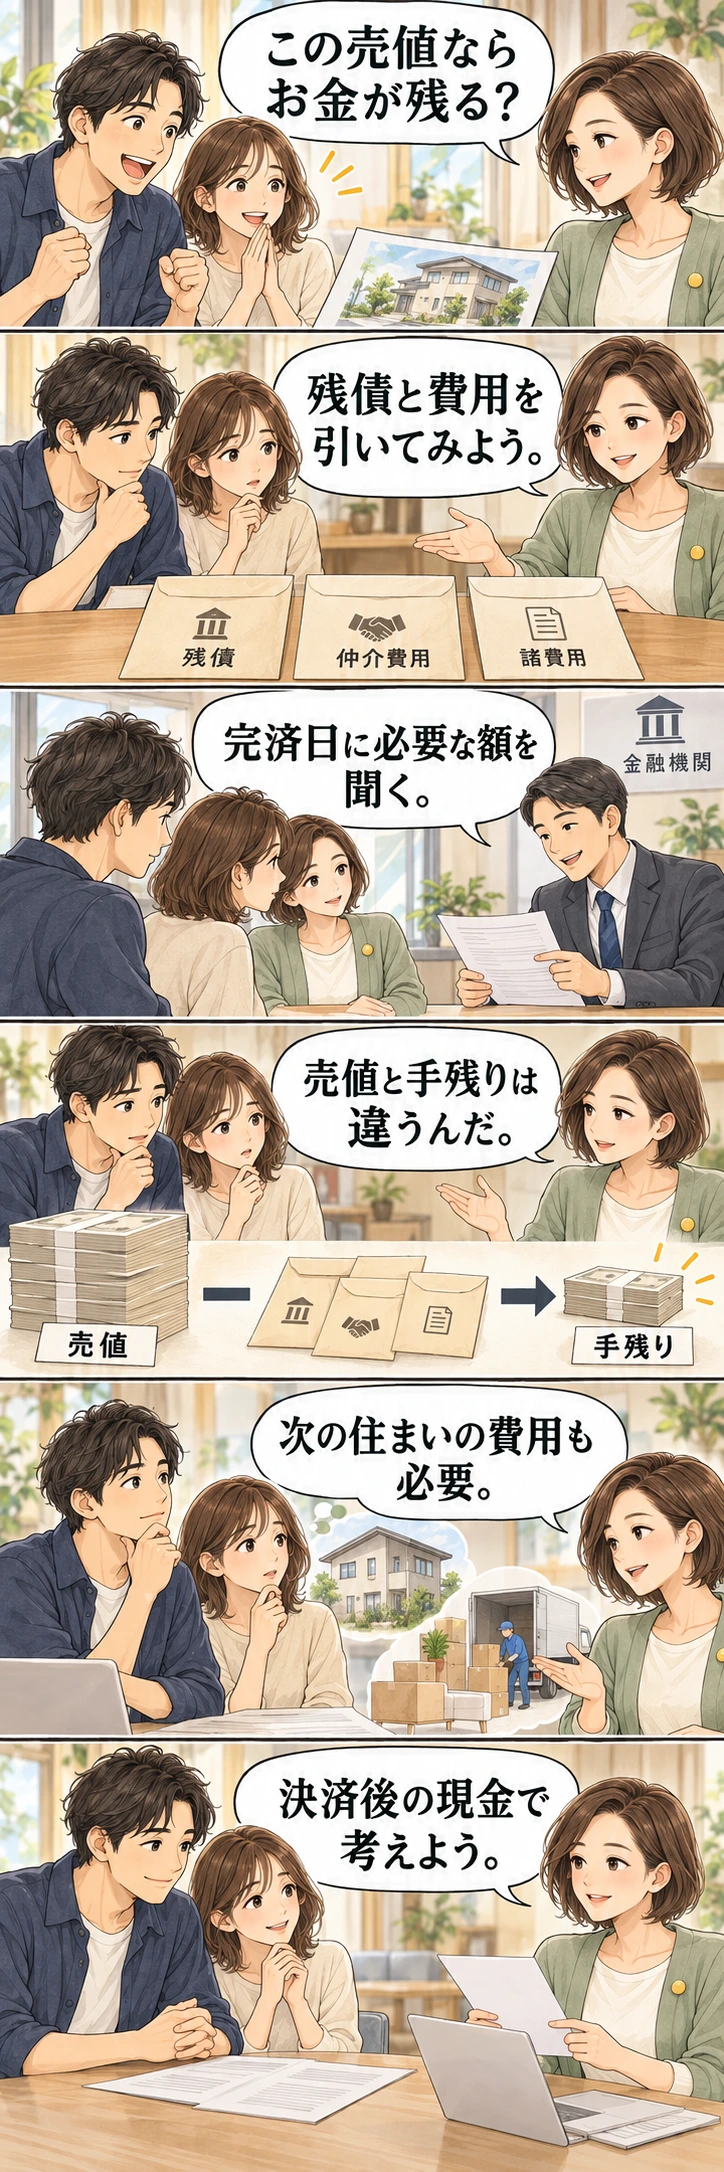
不足時の対応や抹消条件は金融機関へ。売却益を保証する図ではありません。
完済に必要な現金は、売却価格とローン残高の差だけでは分かりません。売却費用と支払日を加え、その後に引越しや次の住まいへ回せる額を見ます。
売却前に確認するのは「売却価格-決済日の完済額-売却費用」です。さらに、引っ越し・仮住まい・新居の初期費用と、必要な税金を別に確保します。このページでは、残高2800万円の家を3つの価格で売る例から、資金不足を見つける方法を説明します。
制度・手続きの確認日:2026年9月30日。以下の売却価格は計算用の仮定で、相場予測や査定額ではありません。
残高より高く売れれば十分、とは限らない
返済中の家を通常の売買で引き渡す際は、金融機関への完済と抵当権抹消の準備を進めます。まず借入先に、売却を検討していること、決済予定日、完済に必要な資金と書類の受取り方法を確認します。
返済予定表の残高は出発点です。実際の完済額には決済日までの利息や、商品・手続方法による費用が関わることがあります。金融機関が示す決済日の金額で資金表を更新してください。
2600万・2900万・3200万円で売る場合を計算
次の条件を置きます。残債2800万円、仲介手数料は原則の上限で計算、仲介手数料以外の売却費用は合計20万円と仮定します。この20万円は税率や標準相場ではなく、登記関連・完済関連・契約関連などの見積りを入れるための仮の枠です。
各売却価格は仲介手数料計算の対象となる価格と同額とし、400万円超の原則の上限を「(価格×3%+6万円)×1.1」で計算します。物件価格に建物の消費税が含まれる場合は計算対象を確認します。仲介手数料は必ず上限額を支払うという意味ではなく、媒介契約前に金額と支払時期を合意します。
| 売却価格 | 仲介手数料の上限例 | 売却費用合計 | 残債返済後の差額 |
|---|---|---|---|
| 2600万円 | 92万4000円 | 112万4000円 | 312万4000円不足 |
| 2900万円 | 102万3000円 | 122万3000円 | 22万3000円不足 |
| 3200万円 | 112万2000円 | 132万2000円 | 267万8000円残る |
例えば2900万円の行は、2900万円-2800万円-102万3000円-20万円=マイナス22万3000円です。売却価格と残高だけの比較では見落とす不足です。
表の差額に、引っ越し・仮住まい・新居の費用と譲渡所得に対する税金は含めていません。3200万円で売れた場合の267万8000円も、そのまま新居の頭金に全額回せるとは限りません。
「不足しない価格」と希望価格を分ける
前の条件では、売却価格をP円とすると、差額はP-2800万円-(0.03P+6万円)×1.1-20万円です。これがゼロになる価格は約2923万1000円です。端数処理や実費で変わるため、実務では余裕を加えて見積ります。
約2923万1000円は、その価格で市場に売れるという予測ではありません。置いた費用条件で不足が出ない境目にすぎません。査定、売出価格、成約価格を分けて書き、希望額だけで次の住まいの予算を決めないようにしましょう。
売却費用以外に80万円を残したいなら、同じ式で必要価格は約3005万8000円になります。売却価格が100万円下がると、上限仲介手数料も3万3000円下がるため、この例の差額は96万7000円減ります。値下げの判断は、手元資金への影響まで計算します。
手元資金は決済前の支払いにも必要
最後にお金が残る案でも、仲介費用の一部、引越し、新居の手付金が売却代金より先に要る場合があります。私は合計の隣に入金日と支払日を入れます。売った後に足りることと、売る前の支払いができることを一緒にしないためです。
| 時期 | 確認すること | 資金表への反映 |
|---|---|---|
| 売出し前 | 残高、査定、売却費用の見積り | 成約価格を下げたケースも作る |
| 契約前後 | 仲介手数料等の支払日、新居の契約日 | 売却代金が入る前の必要現金 |
| 決済・引渡し | 入金、完済、書類交付、登記手続き | 不足分の自己資金と受渡し方法 |
| 翌年の申告等 | 譲渡所得と特例の適用 | 納税資金や申告資料を確保 |
担保抹消書類を当日に司法書士が受け取る場合など、借入先には申込期限・代理受領の条件があります。銀行、不動産会社、司法書士と決済日の段取りを合わせ、直前の申込みだけで間に合うと考えないでください。
売り先行・買い先行は資金の弱点が違う
売り先行は売却代金と完済額が確定してから新居を選びやすい一方、仮住まいと引っ越しが増える可能性があります。買い先行は新居を確保しやすい一方、旧居が売れるまで返済や維持費が重なる可能性があります。
例えば旧居の返済10万円、新居の返済12万円が6か月重なるなら、返済だけで132万円です。これは新居だけの返済72万円に対し、旧居分60万円が追加になる計算です。管理費、税金、保険、仮住まい等は別に加えます。実際に二重の借入れができるかは審査と商品条件によります。
売却不足分を新たな借入れで補う商品が使える場合もありますが、利用可能とは限りません。借入額・返済額が増えるため、資金不足を消しただけで負担が軽くなるわけではありません。
売却の手残りと税金の利益は別計算
税務上の譲渡所得は、売却収入から取得費と譲渡費用を差し引いて計算します。ローンの残高を返済した額は、この式の取得費としてそのまま引くものではありません。建物の取得費には減価償却の調整もあるため、購入時の価格だけで判断しないようにします。
マイホーム売却の3000万円特別控除は一定の要件があり、売却価格3000万円が無条件に非課税になる制度ではありません。また、新居の住宅ローン控除との関係では、入居年と売却年に応じた併用制限があります。売却の特例を選ぶ前に、取得資料・売買契約・入居時期を税務署や税理士に示して確認します。
関連する読みもの:住宅ローン控除|残高の0.7%がそのまま戻ると思う前に、税額を並べる
関連する読みもの:住宅ローンの諸費用|総額は足りているのに、契約日に現金が足りない?
残高を100万円上回る売値でも、22万3000円不足した
本文と同じ架空条件で、残高2800万円、売却2900万円、仲介費用102万3000円、その他費用20万円を引くと、22万3000円不足します。3200万円で売る例では267万8000円残りました。実際の仲介契約・税・完済費用を網羅する見積もりではありません。
売却の見積書と完済の見積書を同じ日にそろえる
査定価格は確定売値ではないため、低めの候補額も置いて比較します。決済日の完済見込額と売却費用を合わせ、手残りか不足かを出してください。不足を自己資金で埋められなければ、契約を決める前に借入先と仲介担当へ精算方法を相談します。