

「ROEが高い会社は、優良企業」
株式投資を始めると、こんな説明を目にすることがあります。ROEは企業が株主から預かった資本を使って、どれだけ効率よく利益を生み出したかを見る代表的な指標です。
しかし、「ROEが高い=必ず良い会社」と判断するのは早すぎます。利益が伸びてROEが高くなっている会社もあれば、自己資本が小さいために数字だけが高く見えている会社もあるからです。
この記事では、ROEの意味と計算方法から、なぜ高いROEが評価されるのか、ROEが高くても注意したいケース、PBRやROAとの違いまで初心者向けにわかりやすく解説します。
ROEとは?株主の資本でどれだけ利益を生み出したかを見る指標
ROEとはReturn on Equity(自己資本利益率)の略です。日本取引所グループ(JPX)は、当期純利益を前期と当期の自己資本の平均値で割り、自己資本を元手として1年間にどれだけ利益を上げたかを見る経営効率の指標と説明しています。
基本的な考え方は、
ROE = 当期純利益 ÷ 自己資本(期首・期末平均)× 100
です。
つまり、会社の規模そのものではなく、株主の資本をどれだけ効率よく利益に変えられているかを見る数字です。
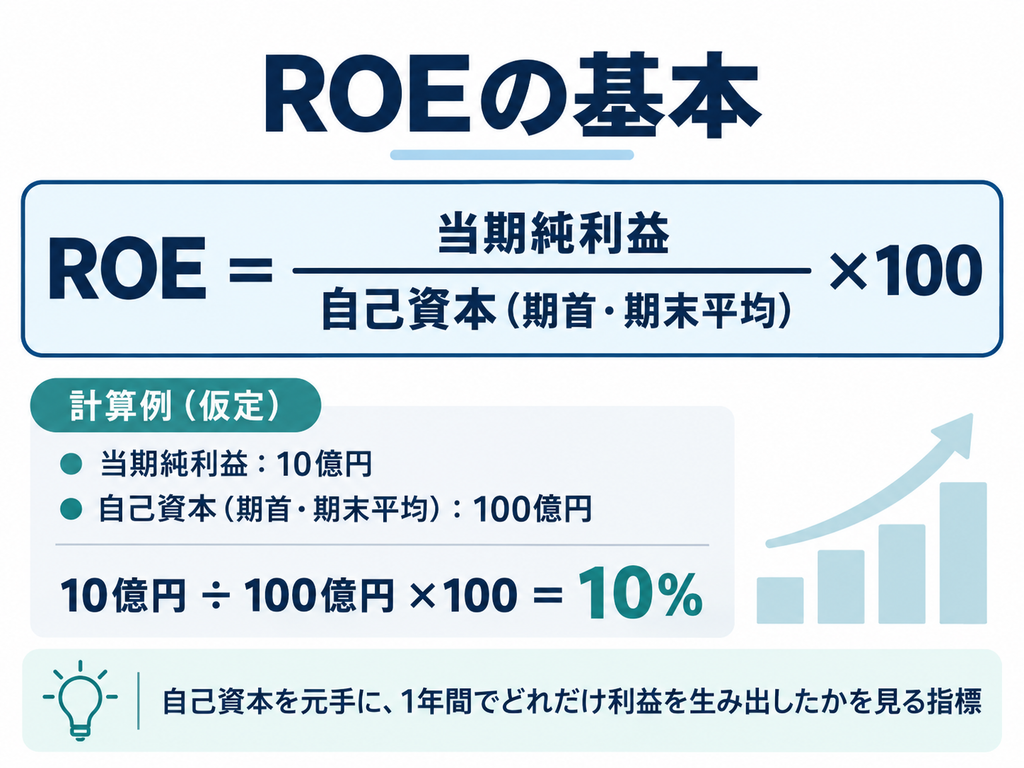
自己資本100億円・純利益10億円ならROEは10%
以下は実在企業の現在値ではなく、普通株式のみの会社を想定した仮定例です。本文中のROE計算に使う「自己資本」は期首・期末の平均とします。連結では親会社株主に帰属する利益と対応する自己資本を使い、会社公表の計算基準を確認します。自己資本の平均が100億円で、1年間の当期純利益が10億円なら、
10億円 ÷ 100億円 × 100 = ROE10%
となります。
同じ100億円の自己資本でも、純利益が5億円ならROEは5%、15億円ならROEは15%です。
つまり、同じ資本を使うのであれば、より多くの利益を生み出している企業ほどROEは高くなります。
ROEが高いと何がいいの?
たとえばA社とB社が、どちらも100億円の自己資本を持っているとします。
A社は5億円の利益を出しているためROEは5%、B社は15億円の利益を出しているためROEは15%です。
この数字だけを比べれば、B社のほうが同じ自己資本から多くの利益を生み出しています。
高い収益力を維持しながら、その利益を新しい事業や設備、人材などへ再投資し、さらに利益を成長させることができれば、長期的な企業価値の向上につながる可能性があります。
そのためROEを見るときは、「今年何%だったか」だけではなく、数年間にわたって高い収益力を維持できているかを見ることが重要です。
「ROEが高い=優良企業」とは限らない3つの理由
ここがROEを見るうえで最も注意したいポイントです。
ROEが高い会社を見つけても、数字だけを見て「優良企業」と判断するのは危険です。
理由1|自己資本が小さいだけでもROEは高くなる
ROEは、
当期純利益 ÷ 自己資本
で計算します。
つまり、利益が増えていなくても分母となる自己資本が小さくなればROEは高くなります。
たとえば純利益が10億円の場合、
自己資本100億円ならROE10%ですが、自己資本が50億円ならROE20%になります。
利益はまったく増えていないのに、ROEは2倍です。
そのためROEが急に高くなった企業を見つけたら、まず「利益が伸びたのか」「自己資本が減ったのか」を確認することが重要です。
ただし、期末の自己資本だけで計算しないことが大切です。期首100億円、期末50億円、純利益10億円なら、平均自己資本は75億円でROEは約13.3%です。上の20%は、平均自己資本が50億円という別の条件での計算です。
理由2|借入金を多く使っている場合がある
企業は株主からの自己資本だけではなく、銀行借入や社債などによって資金を調達することもできます。借入をしただけで自己資本の金額が減るわけではありません。 借入時には現預金などの資産と負債が同額増えます。
たとえば自己資本50億円・総資産100億円の会社が20億円を借りて現金で保有すれば、自己資本は50億円のまま、総資産は120億円になります。自己資本比率は50%から約41.7%へ低下しますが、利益と平均自己資本が変わらなければROEは変わりません。負債を使う事業が利益を生むか、利息負担に耐えられるかを分けて見ましょう。
自己資本を比較的小さく抑えながら負債を活用して大きな事業を行っている会社は、利益が順調に出ている間はROEが高くなることがあります。
しかし借入金には利息や返済負担があります。業績が悪化した場合には、負債の大きさが企業経営のリスクになることもあります。
したがってROEが非常に高い会社を見るときは、自己資本比率や有利子負債など財務状態も一緒に確認することが大切です。
理由3|一時的な利益でROEが高くなっていることがある
ROEの分子は当期純利益です。
たとえば保有していた不動産や株式などを売却し、その年だけ大きな利益が発生すると、当期純利益が増えてROEも急上昇することがあります。
しかし、その利益が翌年も続くとは限りません。平均自己資本100億円で通常の純利益が10億円ならROE10%ですが、一時的要因による税引後利益5億円が加われば15%です。これは本業の利益が5割成長したことを意味しません。
ROEが急に高くなった場合は、本業の利益が成長した結果なのか、それとも一時的な利益が含まれているのかを確認しましょう。
ROEは何%なら高い?
初心者が最も気になるのが、
「結局、ROEは何%なら良い会社なの?」
という疑問でしょう。
しかし、すべての企業に共通する「ROE○%以上なら優良企業」という絶対的な基準はありません。
業種によって必要な設備や資本、利益率、負債の使い方などが大きく違うためです。
たとえば多額の工場や設備が必要な企業と、大きな設備をあまり必要としないビジネスでは、資本の使い方そのものが異なります。
ROEを見るときは、
同じ業種の企業と比較する
その企業自身の過去と比較する
数年間の推移を見る
という3つの視点を持つと理解しやすくなります。
ROEが15%でも毎年低下している会社と、ROEが6%、8%、10%、12%と改善している会社では、数字から読み取れる変化は違います。
ROEが上がる2つのパターンを知っておこう
ROEが改善したニュースを見たときは、その理由を確認してみましょう。
パターン1|利益そのものが増えた
最もわかりやすいのは、本業の成長によって利益が増えるケースです。
自己資本100億円のまま、
純利益10億円 → ROE10%
純利益15億円 → ROE15%
となれば、同じ資本からより多くの利益を生み出せるようになっています。
売上の増加、利益率の改善、成長事業の拡大などによって利益が継続的に伸びているのであれば、ROE改善の中身も確認しやすくなります。
パターン2|自己資本が減った
反対に、利益が変わっていなくても自己資本が減ればROEは上昇します。
純利益10億円の場合、
自己資本100億円 → ROE10%
自己資本80億円 → ROE12.5%
です。
ROEは10%から12.5%へ改善していますが、会社の利益は10億円のままです。
自己株式の取得など資本政策によって自己資本が変化する場合もあるため、ROEが上昇したら分子の利益と分母の自己資本のどちらが変わったのかを見る習慣をつけましょう。
自社株買いは自己資本を減らす要因になりますが、ROEへの影響は実施時期と期首・期末の残高にも左右されます。株主資本等変動計算書で利益の蓄積・配当・自己株式取得を分けて確認し、資本を減らして上がったROEを本業の改善と混同しないようにします。
赤字・自己資本が極端に小さい会社はどう読む?
純損失10億円、平均自己資本100億円ならROEはマイナス10%です。一方、純利益1億円でも平均自己資本が1億円なら100%となり、少額の利益や資本の変動で比率が大きく動きます。自己資本がゼロなら計算できず、マイナスの場合は通常の収益効率の比較に適しません。赤字と負の自己資本で計算上プラスになっても、優良企業と判断する根拠にはなりません。
東証が「資本効率」を重視するのはなぜ?
日本株でROEやPBRという言葉を以前より頻繁に目にするようになった背景の一つが、東京証券取引所の取り組みです。
東証は2023年3月からプライム市場とスタンダード市場の上場企業に「資本コストや株価を意識した経営」を求めています。さらに2026年4月には取り組みをアップデートし、成長投資などを含めた経営資源の適切な配分と中長期的な企業価値向上を重視する考え方を改めて示しました。
ここで重要なのは、
「ROEだけを高くすればよい」
という話ではないことです。
本業の収益力を高める、成長事業へ投資する、不要な資産を見直す、適切な資本構成を考えるなど、限られた経営資源をどのように使って企業価値を高めるかが重要になります。
投資家にとってROEは、経営陣が株主の資本をどれだけ有効に活用できているかを見る一つの手がかりになります。
ROEとPBRを一緒に見ると何がわかる?
PBRを見るときにも、ROEは重要なヒントになります。
PBRは、
株価 ÷ BPS(1株当たり純資産)
で計算する指標です。
一方、ROEは自己資本からどれだけ利益を生み出したかを見る指標です。
つまり、純資産を多く持っていても、その資本から十分な利益を生み出せていなければ、市場から高い評価を受けられずPBRが低い状態になる可能性があります。
逆に、資本を効率的に使って高い利益を継続して生み出している企業は、純資産を超える企業価値を市場から評価される場合があります。
だからPBR1倍割れの会社を見るときにROEも一緒に確認すると、「なぜ市場評価が低いのか」を考える材料が増えます。
PER・PBR・EPS・ROEはどうつながる?
ここまでの企業価値シリーズで、
PER
PBR
EPS
ROE
を見てきました。
それぞれを見る対象が違います。
PER → 利益に対して株価が何倍か
PBR → 純資産に対して株価が何倍か
EPS → 1株当たりどれだけ利益を稼いだか
ROE → 自己資本からどれだけ効率よく利益を生み出したか
一つの指標だけで企業の良し悪しを判断するのではなく、これらを組み合わせることで企業をさまざまな角度から見ることができます。
たとえばPERやPBRが低い会社でもROEが長期間低下しているなら、単純な「割安株」とは言えないかもしれません。
反対にPERやPBRが比較的高くても、高いROEと利益成長を長期間維持できているのであれば、市場がその収益力や成長性を高く評価している可能性があります。
1株当たりの利益が増えた理由を確認するには、EPSの記事も役立ちます。利益成長と自社株買いによる変化の違いを整理しています。

ROEとROAは何が違う?
ROEと似た指標にROA(総資産利益率)があります。
ROEは自己資本に対してどれだけ利益を生み出したかを見るのに対し、ROAは企業が持つ資産全体を使ってどれだけ利益を生み出したかを見る指標です。
簡単に整理すると、
ROE → 株主の資本をどれだけ効率よく使ったか
ROA → 会社の資産全体をどれだけ効率よく使ったか
という違いがあります。
ROEだけが極端に高い企業では、負債の利用が数字に影響している可能性もあります。そのため企業の資本効率をより詳しく見たい場合は、ROEだけでなくROAや財務状態も確認すると理解が深まります。
ROEを見るときの5つのチェックポイント
企業のROEを見るときは、次の5点を確認しましょう。
① ROEは数年間安定しているか
1年だけではなく、中長期の推移を確認します。
② 純利益は増えているか
本業の利益成長によってROEが改善しているかを確認します。
③ 自己資本が急激に減っていないか
分母が小さくなっただけでROEが高くなっていないかを見ます。
④ 財務に無理がないか
自己資本比率や借入金なども一緒に確認します。
⑤ 同業他社と比べてどうか
業種による違いを考え、似たビジネスの企業と比較します。
実際に決算を読むときは、次の3点を照合すると、ROEの高さを評価しやすくなります。
| 確認項目 | 見る資料・意味 |
|---|---|
| 利益の持続性 | 決算短信の増減要因と営業利益。一時的売却益などを分け、翌期も続く根拠を読む |
| 自己資本比率 | 貸借対照表の自己資本 ÷ 総資産。業種差を考え、借入金・返済期限も確認 |
| 営業キャッシュフロー | 利益が現金回収につながっているか。売掛金や在庫の増加など、利益とのずれを数年で確認 |
黒字でも営業キャッシュフローが継続的に弱ければ資金繰りを確認する必要があります。ただし単年のマイナスだけで危険と決めず、季節性や成長に伴う運転資金の増加も読み解きましょう。
ROEだけでは企業価値は決まらない
ROEは企業の収益効率を見る重要な指標ですが、一つの数字だけで企業価値を判断することはできません。
企業を見るときは、
ROE・EPS・PER・PBR・利益成長・財務状況・事業内容
などを組み合わせて考えることが大切です。
特にROEを見るときに重要なのは、
「ROEは何%か」ではなく、「なぜそのROEになっているのか」
という視点です。
利益成長によって高いのか、自己資本が小さいため高く見えるのか、一時的な利益が影響しているのか。その中身まで見ることで、数字だけではわからない企業の状態が見えてきます。
まとめ|ROEは「高いか」より「なぜ高いか」を見る
ROEは、企業が自己資本を使ってどれだけ効率よく利益を生み出したかを見る代表的な指標です。
基本的な考え方は、
ROE = 当期純利益 ÷ 自己資本(期首・期末平均)× 100
です。
高いROEは収益力を見るうえでプラスの材料になることがありますが、ROEが高いからといって必ず優良企業とは限りません。
ROEを見るときは、
利益が継続して成長しているか
自己資本が極端に小さくなっていないか
借入金に頼りすぎていないか
一時的な利益ではないか
数年間その収益力を維持できているか
まで確認することが大切です。
PER、PBR、EPSにROEまで理解すると、企業の「株価」「資産」「利益」「資本効率」をそれぞれ違う角度から見られるようになります。
株価に対して受け取れる配当の割合も確認したい場合は、配当利回りの記事を参照してください。

参考資料
- JPX「自己資本当期純利益率」:ROEの定義、期首・期末平均
- JPX「株主資本比率」:資本構成と収益性・財務安定性の関係
- 東京証券取引所「資本コストや株価を意識した経営」に関する要請のアップデート(2026年4月28日)
資料確認日:2026年9月13日。本文の金額・比率の計算例は条件を単純化した仮定で、特定企業の実績や推奨を示すものではありません。






