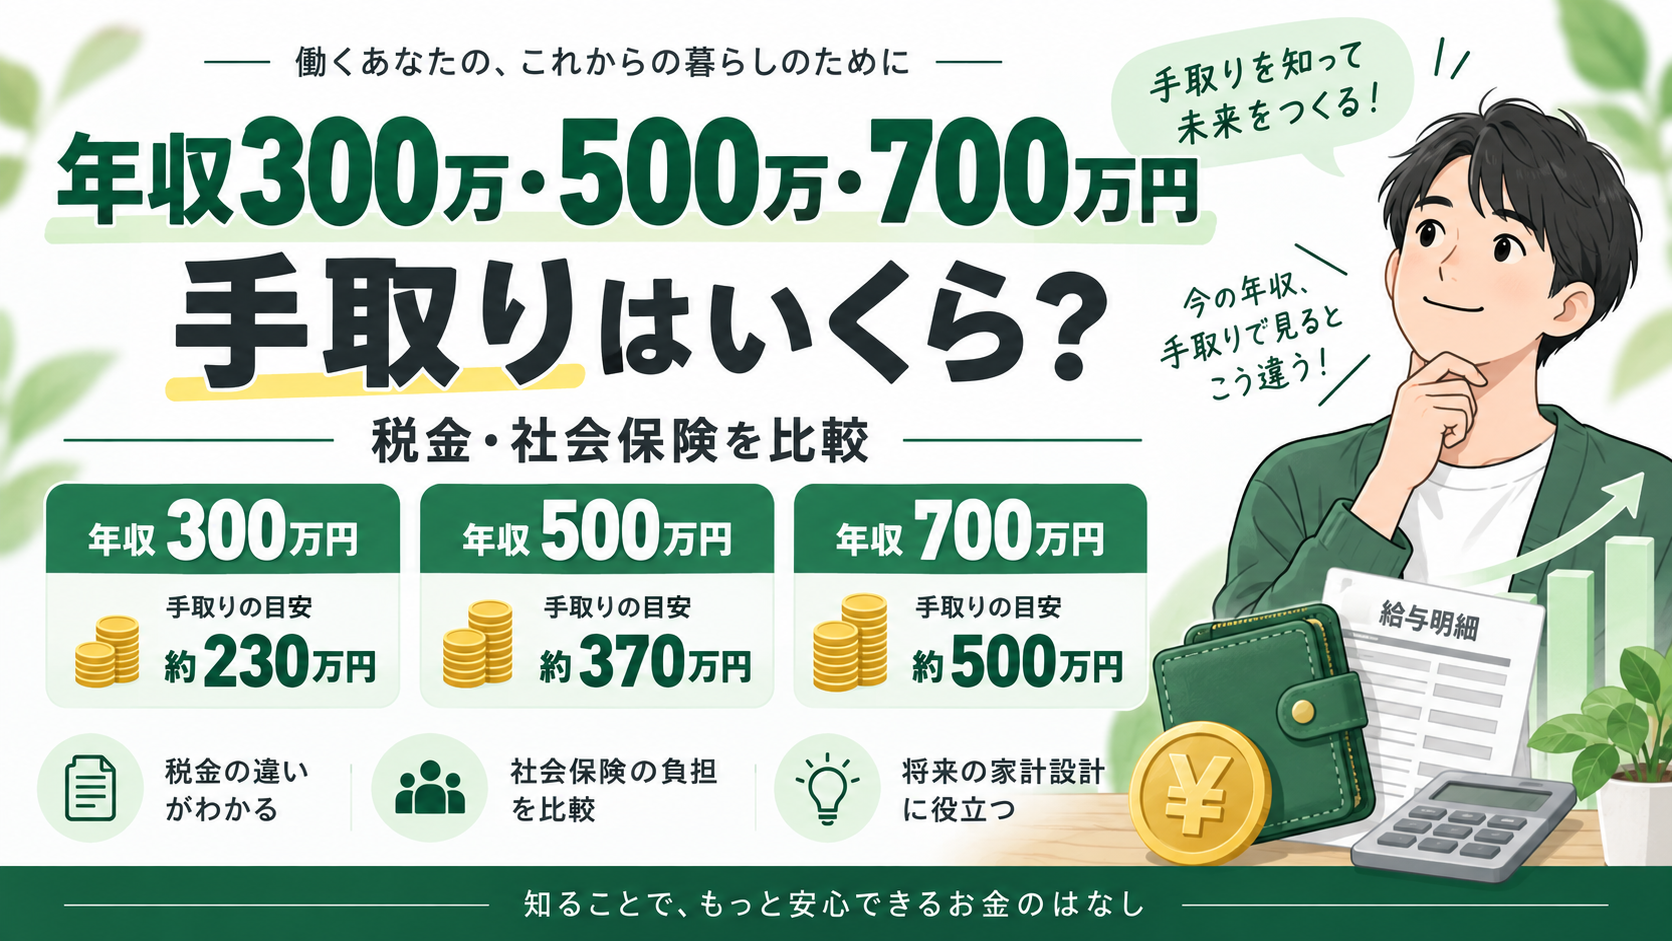
年収300万円・500万円・700万円の手取りは、下記の条件では年間約240万円・394万円・531万円、月平均約20.0万円・32.9万円・44.2万円です。同じ年収でも年齢・家族・加入保険・賞与の配分が違えば結果は変わります。まず共通条件で差をつかみ、自分の給与明細と比べてみましょう。
比較の前提:2026年9月時点の東京都モデル
対象は30歳の会社員、協会けんぽ東京、東京23区の住民税、一般の事業の雇用保険です。通年加入・毎月同額・賞与なし、配偶者なし・扶養なし、副収入や住宅ローン控除・生命保険料控除などの特別な控除なしとします。年収は給与収入で、別途の非課税通勤手当・現物給与は置いていません。全国一律の手取り額ではありません。
所得税等は2026年分の年税額です。2026年12月1日施行の基礎控除改正を反映し、1~11月の毎月の源泉徴収額を表すものではありません。社会保険は9月時点の料率を12カ月分に換算しているため、年度途中の変更を含む2026年1~12月の実際の控除合計とも異なります。住民税は前年も同じ収入・社会保険料・家族条件だったと仮定した概算です。
年収300万・500万・700万円の手取り一覧
| 項目 | 年収300万円 | 年収500万円 | 年収700万円 |
|---|---|---|---|
| 給与所得 | 2,020,000 | 3,560,000 | 5,200,000 |
| 所得税等 | 26,600 | 91,600 | 276,100 |
| 住民税等 | 115,600 | 243,000 | 375,500 |
| 社会保険料 | 457,728 | 723,148 | 1,039,652 |
| 年間手取り | 2,400,072 | 3,942,252 | 5,308,748 |
| 月平均手取り | 200,006 | 328,521 | 442,396 |
| 手取り率 | 80.0% | 78.8% | 75.8% |
所得税等には復興特別所得税、住民税等には均等割と森林環境税を含みます。月平均は年間手取り÷12の四捨五入です。実際の振込額を保証するものではなく、年末調整や住民税の徴収時期による月ごとの増減はならして表示しています。
年収300万円:月平均は約20万円
年収300万円から、社会保険料457,728円、所得税等26,600円、住民税等115,600円を引くと2,400,072円です。税金の合計は142,200円で、このモデルでは税金より社会保険料のほうが大きな控除項目になります。額面の月25万円と、使える月平均約20万円を分けて予算を組むことが出発点です。
年収500万円:月平均は約32.9万円
社会保険料723,148円と税金334,600円を差し引き、年間手取りは3,942,252円です。年収300万円との差200万円が、そのまま使えるお金の差になるわけではありません。手取りの差は年1,542,180円、月平均128,515円です。転職や昇給時には、額面の差と手取りの差を別々に確認できます。
年収700万円:月平均は約44.2万円
社会保険料1,039,652円、税金651,600円を引くと、年間手取りは5,308,748円です。年収500万円から額面が200万円増えても、手取り増加は年1,366,496円、月平均約113,875円です。所得税の課税所得や控除の段階が変わるため、同じ200万円の昇給でも増える手取りは同額になりません。
「年収の8割」で見積もると、どれくらい違う?
| 年収 | 年収×80% | モデルとの差 |
|---|---|---|
| 300万円 | 2,400,000円 | 72円少なく見積もる |
| 500万円 | 4,000,000円 | 57,748円多く見積もる |
| 700万円 | 5,600,000円 | 291,252円多く見積もる |
年収700万円では、一律8割で考えると月平均約24,271円、使えるお金を多く見積もることになります。家賃や積立額など毎月続く支出を決めるときには、比率の暗算だけでなく税金・社会保険料を分けた試算が役立ちます。これは今回の条件での比較で、全員に当てはまる差額ではありません。
給与から何が引かれる?計算をたどる
所得税:給与収入から給与所得控除を引いて給与所得を出し、さらに社会保険料控除・基礎控除などを引いた課税所得に税率を適用します。年収全体に最高税率を掛けるわけではありません。今回の基礎控除は年収300万・500万円の例で104万円、700万円の例で67万円です。
年収500万円なら、給与所得356万円−社会保険料723,148円−基礎控除104万円=1,796,852円。課税所得を千円未満切り捨てて1,796,000円とし、5%の89,800円に復興特別所得税を加え、年税額の百円未満を切り捨てると91,600円です。
住民税:前年所得を基に計算されます。この例では基礎控除43万円、所得割は特別区民税6%・都民税4%、調整控除2,500円、均等割4,000円と森林環境税1,000円を使っています。年収500万円の例は課税所得2,406,000円に対し、区の所得割142,800円+都の所得割95,200円+5,000円=243,000円です。
社会保険:健康保険・厚生年金は額面そのものではなく、等級に当てはめた標準報酬月額で計算します。今回の標準報酬月額は26万・41万・59万円。健康保険9.85%、子ども・子育て支援金0.23%、厚生年金18.3%はいずれも労使合計の率なので、本人分はその半分です。雇用保険の本人負担は給与の0.5%です。30歳の例には介護保険料を含みません。
たとえば年収500万円の本人負担概算は、41万円×12×(9.85%+0.23%+18.3%)÷2+500万円×0.5%=723,148円です。毎月の端数処理や標準報酬月額の決定・改定時期で、給与明細との差が出ます。
扶養や配偶者がいると手取りはどう変わる?
税法上の条件を満たす配偶者や扶養親族がいれば所得控除が増え、所得税・住民税が下がる場合があります。ただし「家族が1人増えれば必ず同額減る」わけではなく、年齢・所得・生計などで扱いが異なります。税金の扶養と社会保険の扶養は別制度です。家族条件は年末の申告書と勤務先の案内で確認してください。
ボーナスあり・40歳以上・他地域では結果が変わる
賞与ありなら通常月の給与は年収÷12より小さくなり、賞与にも別途社会保険料が掛かります。年収が同じでも月給と賞与の配分で年間負担が変わるため、本表の月平均を通常月の振込額として使わないでください。
40~64歳は介護保険料も考慮します。協会けんぽの2026年度介護保険料率は労使合計1.62%です。加入する健康保険組合・協会けんぽの都道府県支部、居住地域、会社独自手当、通勤手当、年度途中の昇給や料率変更でも差が出ます。所得税上非課税の通勤手当でも、社会保険の報酬に含まれる点に注意が必要です。
自分の年収・年齢・扶養条件で試算する
次の計算機では、年収300万~850万円、18~64歳を対象に同じ基本モデルで試算できます。まず年収と年齢を入力し、配偶者・一般扶養の条件を確認してください。賞与や個別の控除まで再現する給与計算ではありません。結果を給与明細・源泉徴収票・住民税決定通知書と照合すると、差の理由を探しやすくなります。
毎月天引きされた所得税と年税額の差は、年末調整などで精算します。「年収の手取り」と「年末調整で戻る額」は別の金額なので、還付については次の記事で確認してください。
よくある質問
月平均20万円なら、毎月20万円が振り込まれますか?
いいえ。月平均は年間の比較用です。住民税の徴収、源泉徴収、年末調整、会社の控除項目によって実際の各月の振込額は変わります。
新卒や転職直後でも同じですか?
前年所得が違えば住民税も変わります。入退社や休職で通年加入でない場合も本モデルの前提から外れます。
給与所得202万円は手取りですか?
違います。給与所得は税金を計算する途中の金額です。年収300万円の本例では給与所得202万円に対し、手取りは約240万円となります。
まとめ:年収ではなく、条件をそろえた手取りで比べる
今回の月平均は年収300万円で約20.0万円、500万円で約32.9万円、700万円で約44.2万円でした。年収から一律の割合を引くより、保険・年齢・家族条件を合わせて確認するほうが家計の見通しに使えます。固定費を決める前に、年間の概算と実際の通常月の振込額を両方確認しましょう。
公式資料・計算の確認先
確認日:2026年9月16日。制度の対象年と保険料の適用月を分けて確認しています。表は当サイトの計算機で再計算し、同条件の別計算でも照合した概算です。
協会けんぽ:2026年度東京都保険料額表(PDF)/日本年金機構:厚生年金保険料/厚生労働省:2026年度雇用保険料率(PDF)