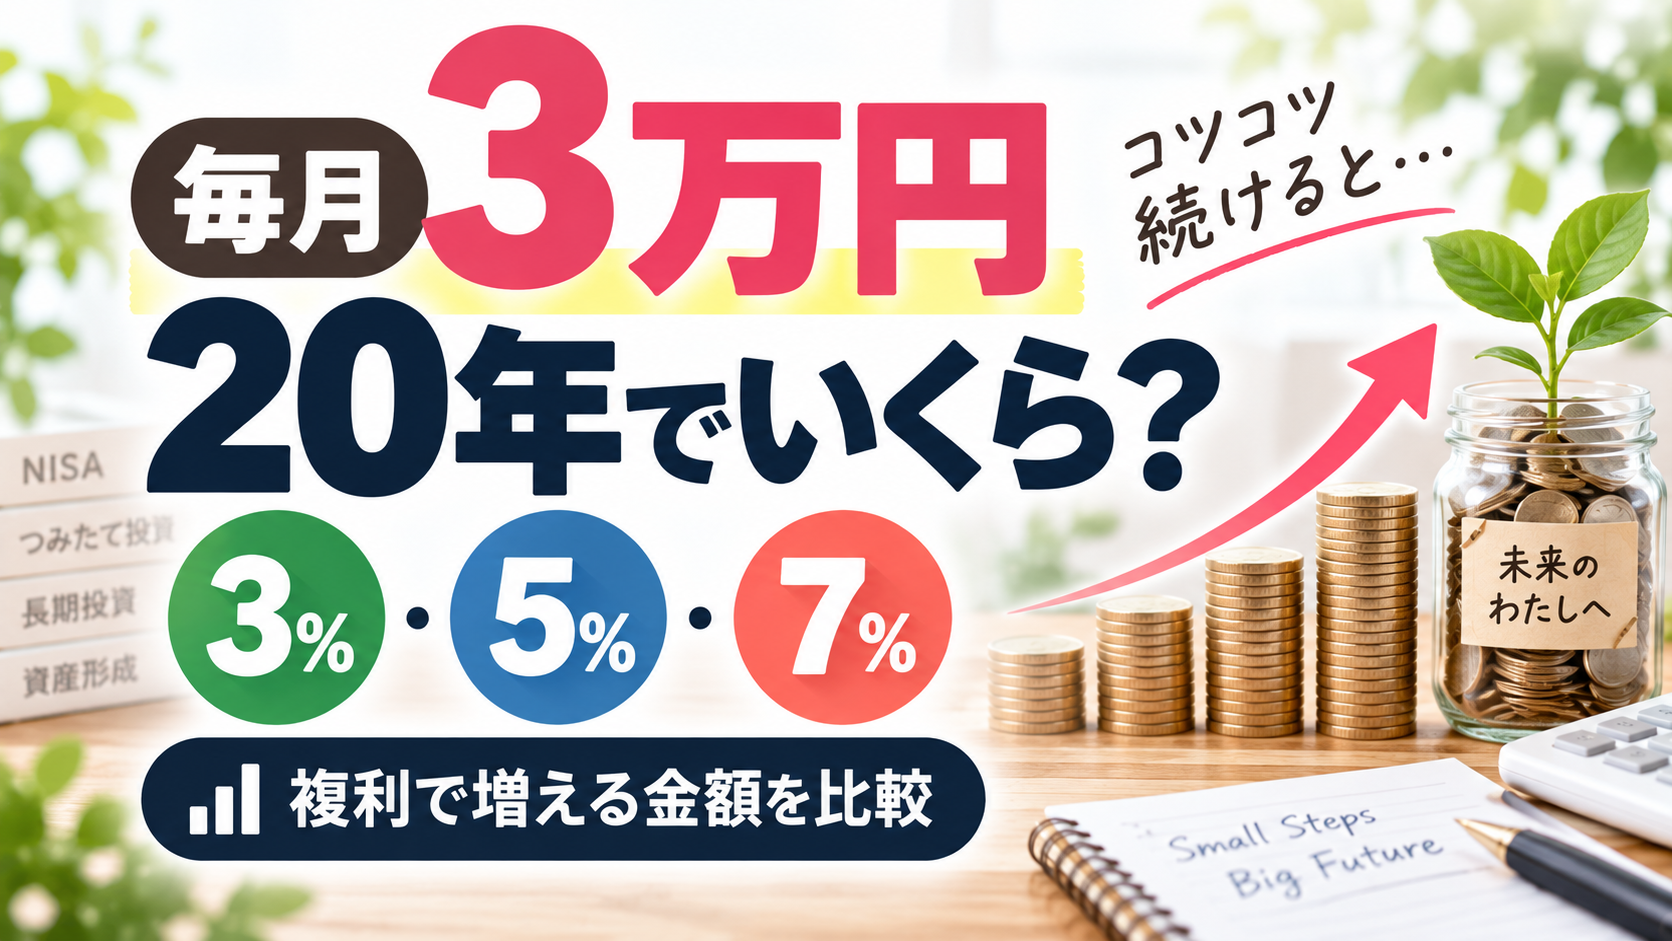
毎月3万円を20年間積み立てると、元本は720万円です。初期投資額0円・月末積立で、年利3%・5%・7%を月利に換算して運用する仮定では、次の金額になります。一定利回りによる税引前シミュレーションであり、実際の運用成果を保証する数字ではありません。
毎月3万円を20年積み立てるといくら?
| 仮定年利 | 元本 | 運用益 | 最終金額 |
|---|---|---|---|
| 3% | 7,200,000 | 2,649,060 | 9,849,060 |
| 5% | 7,200,000 | 5,131,010 | 12,331,010 |
| 7% | 7,200,000 | 8,427,800 | 15,627,800 |
積立額・利回り・期間を変える場合は、上の複利計算機で試算できます。本記事の比較条件は初期投資額0円、毎月末に3万円、240回の積立、利益を全額再投資です。税金、売買手数料、信託報酬、為替コスト、物価上昇は含めていません。
年利3%・5%・7%でどれくらい差が出る?
20年後の金額は、3%で約985万円、5%で約1,233万円、7%で約1,563万円です。積み立てる元本はどれも同じ720万円ですが、3%と5%で約248万円、5%と7%で約330万円の差が出ます。これは仮定を変えた計算上の差で、5%や7%の商品を選べばその金額を受け取れるという意味ではありません。
ここでの「年利」は、既存計算機と同じく年利÷12を月利とする入力値です。例えば5%なら月利は約0.4167%で、月次複利による年換算の増加率は約5.12%になります。年実効利回り5%から月利を逆算する方式とは結果が異なるため、ほかの試算と比較するときは月利への換算方法も確認してください。
元本720万円と運用益を比較
元本は30,000円×12か月×20年=7,200,000円です。運用益は最終金額からこの元本を引いた金額で、3%なら2,649,060円、5%なら5,131,010円、7%なら8,427,800円になります。運用益は将来確定する利益ではなく、仮定に基づく増加分です。
利回り0%で税金・費用もない場合は、20年後も元本合計の720万円です。家計で用意する3万円と、不確実な運用益を分けて考えると、利回りを低くした場合に目標資金がどれだけ不足するか把握できます。実際にはマイナスの運用結果もあり得ます。
10年・20年・30年で差はどう広がる?
毎月3万円を続けた場合の最終金額です。元本は10年360万円、20年720万円、30年1,080万円になります。
| 期間 | 年利3% | 年利5% | 年利7% |
|---|---|---|---|
| 10年 | 4,192,243 | 4,658,468 | 5,192,544 |
| 20年 | 9,849,060 | 12,331,010 | 15,627,800 |
| 30年 | 17,482,107 | 24,967,759 | 36,599,130 |
3%と7%の差は、10年で約100万円、20年で約578万円、30年で約1,912万円です。一定の正の利回りが続き利益を再投資する条件では、期間が長くなるほど差が広がります。ただし期間を延ばすと入金する元本自体も増えるため、最終金額の増加をすべて複利効果と考えることはできません。
毎月1万円・3万円・5万円ならどう違う?
| 毎月積立 | 元本 | 運用益 | 最終金額 |
|---|---|---|---|
| 1万円 | 2,400,000 | 1,710,337 | 4,110,337 |
| 3万円 | 7,200,000 | 5,131,010 | 12,331,010 |
| 5万円 | 12,000,000 | 8,551,683 | 20,551,683 |
同じ利回り・期間なら、積立額を3倍にすると最終金額も3倍になります。毎月3万円が難しい月もあるなら、最初から高い利回りで不足を埋める計画にせず、続けられる積立額で試算する方が家計の見通しを立てやすくなります。
例えば月3万円から月5万円へ増額するには、家計から年間24万円多く出す必要があります。収入と支出、近い将来に使う資金を確認し、無理なく用意できる金額かを先に検討しましょう。表は全期間同額で積み立てる例であり、途中から増額した場合は別の計算が必要です。
複利はなぜ長期ほど差が大きくなる?
複利は、元本だけでなく、それまでの運用益も含めた資金を次の運用に回す考え方です。この計算では、前月末の残高に1か月分の運用益を加え、その月末に3万円を積み立てることを繰り返します。最後の月に積み立てる3万円には、その月の運用益は付きません。
また、720万円を初日に一括投資して20年間運用する計算とは違います。最初の積立分は長く運用されますが、後から積み立てる資金ほど運用期間が短くなるためです。
年利5%・7%は保証される数字ではない
3%・5%・7%は比較のための仮定で、金融庁や当サイトの将来予測ではありません。実際の株式・投資信託は毎月一定の割合で増えず、値下がりする年もあります。長く続けても元本割れの可能性はなくなりません。
同じ平均利回りという説明でも、値動きの順序、購入時期、積立の中断、費用などで結果は変わります。生活費や近く使う予定のお金を先に確保し、下落時に売却せざるを得ない計画になっていないか確認してください。
NISAで積み立てる場合の注意点
NISAは、対象商品を非課税口座で保有するなどの条件を満たした場合に運用益が非課税になる制度です。つみたて投資枠は年間120万円、成長投資枠は年間240万円。非課税保有限度額は合計1,800万円で、そのうち成長投資枠は1,200万円が上限です。金融庁の公式説明を2026年9月16日に確認しました。
毎月3万円は年間36万円、20年の買付元本は720万円です。この積立だけなら金額上はつみたて投資枠の年間上限と総枠内ですが、ほかの買付けや利用済み枠も合算して確認します。商品がつみたて投資枠の対象かどうかも確認が必要です。
本記事の数字は口座を問わず税金を除いた計算です。NISAを使っても手数料や値下がりの影響はあり、利回りが上がる制度ではありません。制度の仕組みや始め方は、こちらの記事で確認できます。

自分の条件で複利を計算する
冒頭の比較表の下にある計算機で、初期投資額・毎月積立額・想定年利・年数を入力します。まず家計で継続できる積立額を決め、次に0%など低い前提も比べてみましょう。20年後に使う予定の資金なら、直前の値下がりにも対応できるかを別に考える必要があります。
老後資金が目的なら、目標を一律に2,000万円とする前に、年金と毎月の生活費の差を確認すると必要額を具体化できます。夫婦・独身の老後資金を毎月の不足額から考える方法も参考になります。
よくある質問
毎月3万円を20年積み立てるだけでも720万円になる?
積立を240回続けた入金元本は720万円です。投資商品の評価額が720万円以上になる保証ではなく、値下がりや費用により下回る場合もあります。
月初に積み立てても同じ結果?
違います。一定の正の利回りなら月初積立は各入金を1か月長く運用できるため、計算上の結果が大きくなります。本記事と計算機は月末積立で統一しています。
20年後の1,233万円は今の1,233万円と同じ価値?
表は将来の名目金額です。物価が上がれば同じ金額で買える量は減るため、必要資金を考えるときは生活費の変化も見込みます。
計算方法
初期投資額0円の場合、最終金額=毎月積立額×{(1+月利)の月数乗−1}÷月利です。月利=年利(%)÷100÷12、月数=年数×12。利回り0%なら毎月積立額×月数です。途中では丸めず、最終金額と運用益を円単位で四捨五入しています。既存計算機の結果と、毎月の残高を更新する別計算の両方で照合しました。
まとめ
毎月3万円を20年間積み立てる元本は720万円です。月末積立・月次複利の仮定では3%で約985万円、5%で約1,233万円、7%で約1,563万円ですが、実際の成果を保証しません。自分で決められる積立額と期間、不確実な運用益を分け、費用・値下がり・資金を使う時期まで含めて計画を確認しましょう。
公式資料
金融庁:NISAを知る(年間投資枠・非課税保有限度額など)
金融庁:資産形成の基本(家計管理・長期、積立、分散投資・元本割れの可能性)
資料確認日:2026年9月16日。3%・5%・7%の比較値は当サイト独自の仮定計算であり、公式資料による将来の収益予測ではありません。