三年で比べるとBが安く、十五年ではAが安い。同じ4000万円を借りる架空条件でも、利息と初期費用を合計する時点で順位が逆になりました。住宅ローンの金利表には、この『いつまで借りるか』が載っていません。フラット35か銀行かを考える前に、比較の期間をそろえてみます。
この記事の使いどころ
フラット35対銀行という名前より、同じ金利方式と条件で比較することが先です。融資率・技術基準・団信・費用をそろえる見積表へ進めます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
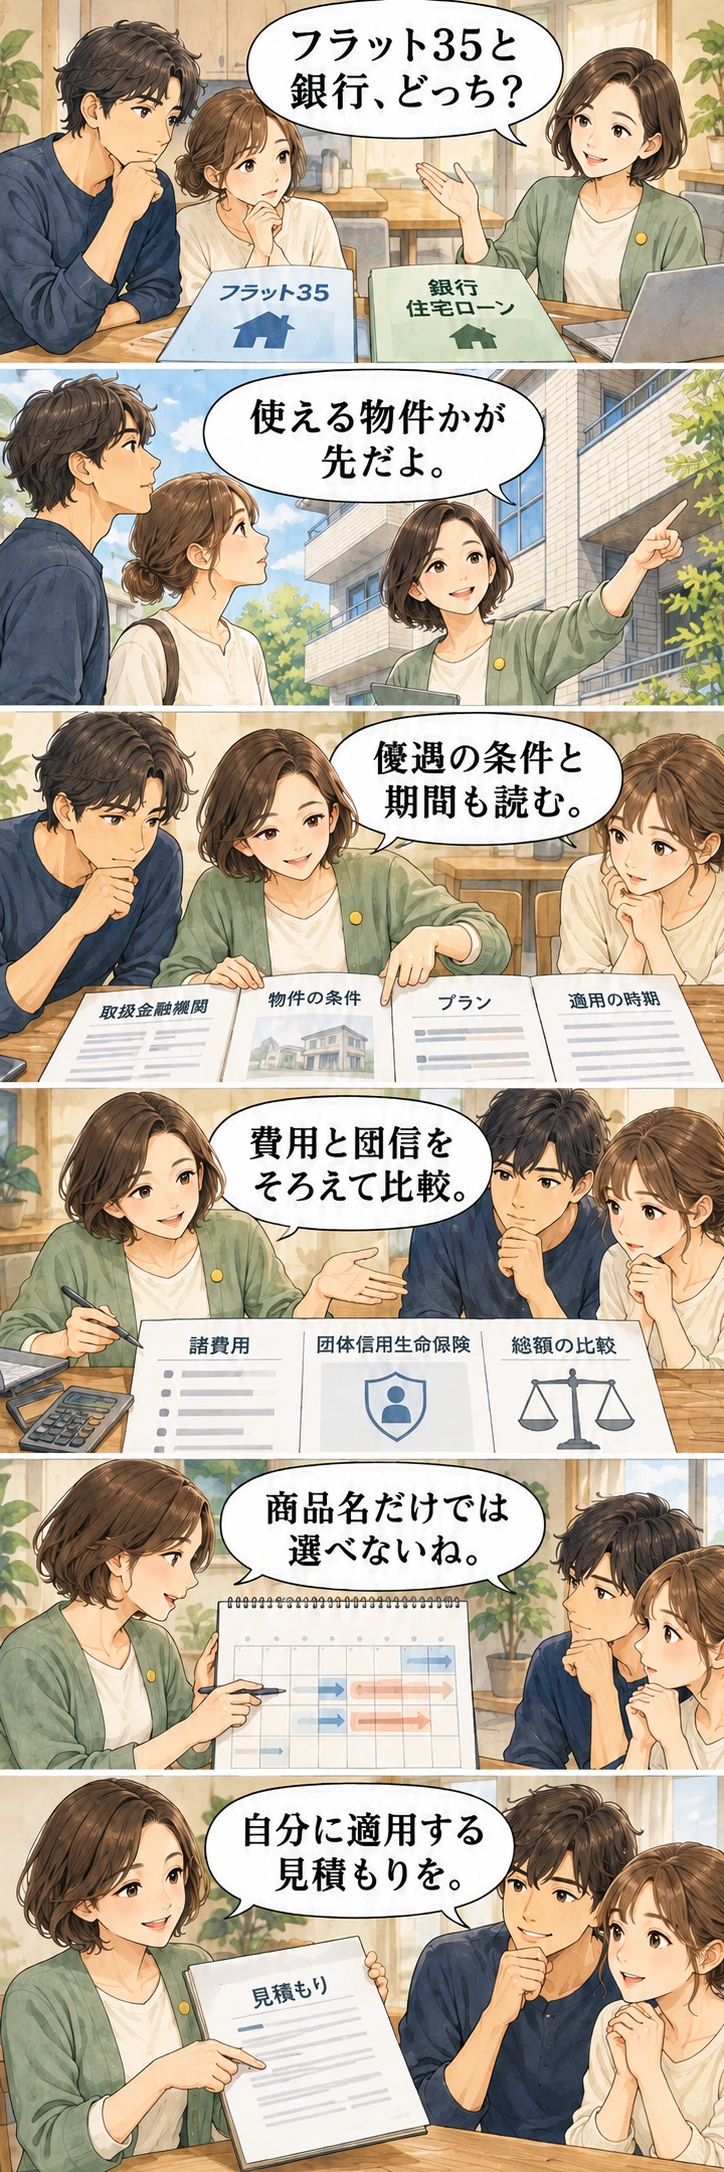
取扱金融機関・物件・プラン・時期によって条件は異なります。
この結果を見ると、先に決めたいのは銀行の名前より、何をどこまで比べるかだと感じます。手数料は最初にまとめて出ていくのに、低い金利の効果は少しずつ積み上がる。その時間の違いが、月返済だけの表には出ていなかったのです。
この記事では、主にフラット35の買取型と銀行独自の住宅ローンを比べます。特定の商品を一位にするためのランキングではありません。同じ借入額、固定期間、団信、費用、住宅条件を並べて、自分の見積もりを読み直すための話です。
制度・公式資料の確認日:2026年9月30日。以下の金利は比較用に置いた仮定で、現在募集されている商品の金利ではありません。
まず「フラット35対銀行」という分け方を直す
最初に、私が比較の言葉を整理したくなった理由を説明します。フラット35は、住宅金融支援機構と取扱金融機関が連携する全期間固定のローンです。銀行がフラット35を扱うこともあるので、『フラット35か銀行か』という二択では、同じものが両側に入ってしまいます。窓口の看板より、見積書の商品名まで読む必要があるわけです。
さらに、フラット35にも買取型と保証型があります。ここで話すのは買取型が中心です。保証型を検討しているなら、団信や繰上返済手数料などは取扱金融機関の条件に戻って読み直してください。名前が似ているから、と別商品の条件をそのまま写すのは避けたいところです。
金利タイプをそろえて3つの候補を見る
| 比較する候補 | 金利の見通し | 見積もりで確認する点 |
|---|---|---|
| フラット35(買取型) | 全期間固定。適用する金利引下げ制度があれば、その期間後の返済も確認 | 融資率・期間・団信・引下げ終了後の金利、物件検査 |
| 銀行独自の全期間固定 | 契約上の全返済期間を固定する商品 | 固定期間、団信、融資手数料などを同じ条件にそろえる |
| 銀行独自の変動・固定期間選択 | 将来の適用金利や固定期間終了後の負担が変わる可能性 | 見直し時期、終了後の優遇幅、返済額の再計算方法 |
たとえば『固定10年』と『全期間固定35年』。どちらも固定という文字がありますが、十年後に金利がどう決まるかは違います。最初の十年の月額が似ていても、その後の見通しまで同じとはいえません。表には、いつまで固定されるのかを一行設けると、この違いを見失いにくくなります。
4000万円・35年なら金利差はいくらになる?
まずは金利だけの差を取り出してみます。借入4000万円、35年、元利均等の毎月払い、ボーナス返済なし。金利が全期間変わらないものとして計算しました。融資手数料、税、保険、物件検査費用は入れていません。端数処理も実際の金融機関とは違うことがあるため、返済予定表そのものではなく比較の目安です。
| 仮定した年利 | 月返済 | 35年間の総利息 |
|---|---|---|
| 1.0%が続く場合 | 約11万2914円 | 約742万円 |
| 2.2%で全期間固定 | 約13万6648円 | 約1739万円 |
| 2.4%で全期間固定 | 約14万863円 | 約1916万円 |
固定2.2%と2.4%なら、月の差は約4216円、35年間の総利息の差は約177万円になりました。毎月の差を長く積み重ねる効果は小さくありません。ただ、これだけで2.2%の候補を選んでよいかというと、まだ費用と保障が抜けています。なお、この2.2%や2.4%を実在商品の提示金利と結び付けないでください。
1.0%の行も入れましたが、これは35年ずっとその金利だったら、という基準線です。変動金利の将来予測ではありません。変動を選ぶか迷っているなら、低いままの表だけで安心せず、金利が上がった表と収入が減った家計を重ねてみたいところです。
団信は加入できるかと保障内容を別々に確認する
金利の次に読みたいのが団信です。買取型のフラット35には、健康上の理由などで団信に加入しない場合でも利用できる仕組みがあります。一方、銀行独自商品では加入が条件のものもあります。例として読んだ三菱UFJ銀行の商品概要にも、団信への加入が認められることが利用条件に挙がっています。銀行ならすべて同じ、という話ではありません。
団信に入らず借りられることは、借入れの選択肢として意味があります。ただ、その場合に契約者が亡くなっても、ローンが自動的になくなるとは限りません。借りられるかを考えた後で、遺族の生活費と残債を何で支えるかまで考える。この順番を省くと、入口の条件だけで家族の安心まで判断してしまいます。
団信付き同士でも、『がん付き』という名前が同じなら同じ保障、とはいきません。誰が保障され、どの状態で支払われ、対象外は何か。金利上乗せや加入年齢も違います。私なら見積表の保障欄に、保険の名前だけでなく、重要事項説明書で読んだ支払事由と対象外の条件を短く書きます。
住宅の要件と融資率は物件を決める前に確認
住宅側の条件も、気に入った物件を決めてから知ると困ります。フラット35には住宅金融支援機構の技術基準への適合などが必要です。中古なら築年数の印象で決めず、適合証明が取れるか、検査に何日必要かを物件の検討中に聞いておきましょう。銀行独自ローンにも対象物件や担保評価の条件があります。
融資率も、金利を横並びにするときの落とし穴でした。フラット35は返済期間、融資率が9割以下か9割超か、団信の種類などで金利が違います。対象購入価額5000万円なら、4500万円の借入れは90%、4600万円なら92%。借入額を100万円変えただけでも区分をまたぐので、金額が固まった段階で見積もりを取り直す意味があります。
ただ、90%に収めたいからといって、頭金へ現金を全部回すのは別の問題です。入居後に急な修繕や生活費が出ても困らないか、手元に残す資金を同じ紙に書いてみてください。融資率の計算に使う購入価額や借入対象費用も、金融機関の説明に合わせてそろえましょう。
「保証料なし」でも初期費用はゼロではない
『保証料なし』という言葉も、費用が一切ない意味にはなりません。買取型のフラット35は保証料や繰上返済手数料が不要ですが、融資手数料や物件検査手数料は別にあります。取扱先で金額が異なるため、銀行独自ローンも含め、保証料・事務手数料・登記などを分けた見積もりを並べたいところです。
試しに費用だけを比べます。架空の候補Aの融資手数料を借入額の2.2%、Bを5万5000円、さらにBの物件検査費用を8万円と置くと、4000万円借入時にはAが88万円、Bが13万5000円で、差は74万5000円でした。これは相場や商品価格の紹介ではありません。費用の欄を省くと比較からこれだけの金額が消える、という計算例です。金利や保障が違えば、この差だけで勝敗は決まりません。
見積もりを1枚に並べると比較しやすい
| 比較項目 | 同じ条件にする・記録する内容 |
|---|---|
| 借入条件 | 購入価額、借入額、期間、返済方式、ボーナス払いの有無 |
| 金利 | 適用時点、固定される期間、引下げ終了後、上乗せ条件 |
| 保障 | 被保険者、支払事由、免責、加入審査、金利上乗せ |
| 一時費用 | 融資手数料、保証料、物件検査、登記、つなぎ融資など |
| 返済中の条件 | 繰上返済、条件変更、借換え・売却時の費用 |
| 入居までの日程 | 本審査、適合証明、契約、融資実行、現金が必要な日 |
見積もりを並べるときは、いつの条件かもそろえておきましょう。フラット35は申込時ではなく資金受取時の金利が適用されます。銀行独自商品についても、いつ確定するかを聞いてください。見積日と有効期限を一緒に書いておけば、数カ月前の広告と契約直前の条件を混ぜて比べずに済みます。
3年と15年では、利息と初期費用の順位が逆になった
ここからが、冒頭でお話しした期間別の比較です。4000万円・35年・元利均等で、Aは年2.2%一定と初期費用100万円、Bは年2.4%一定と初期費用20万円にしました。『支払済みの返済+その時点の残高-最初の元金+初期費用』でそろえると、三年後はA約356.5万円、B約300.2万円。十五年後はA約1210.9万円、B約1238.4万円でした。これは実在商品の見積もりではなく、税・保障・売却費用・完済手数料・資金の時間価値を両方から除いた独自試算です。
| 比較時点 | A:年2.2%・初期費用100万円 | B:年2.4%・初期費用20万円 |
|---|---|---|
| 3年後 | 356万5329円 | 300万1545円 |
| 15年後 | 1210万8975円 | 1238万4150円 |
低い金利の効果を、何年受けられるか
三年では初期費用の少ないB、十五年では低金利のAが低くなったのは、費用を払う時点が違うためです。見積表に金利・融資費用・団信だけでなく、住み替えを考える年も加えてください。月額の横へその年の残高を置くと、低金利のために先に多く払う意味が、自分の予定でもあるのかを比べられます。
関連する読みもの:住宅ローンの変動・固定|金利を当てるより、月2万円の差を残せるか考える
関連する読みもの:住宅ローン選びで迷ったら。金利表を開く前に、家計から始める7つの順序
よくある疑問
フラット35なら審査に通りやすい?
フラット35という名前だけで、審査に通りやすいとは言い切れません。本人の条件、他の借入れ、住宅などにも要件と審査があります。申込みができることと、希望する金額で承認されることは別なので、職業や商品の印象で結果を決めつけないほうがよいと思います。
全期間固定を選べば住宅費は一切増えない?
全期間固定を選んでも、固定されるのは契約上の金利です。管理費や修繕、税、保険料といった住宅費まで止まるわけではありません。月のローン返済が決まったら、その横にローン以外の住居費を足す。そこまで含めた額を、毎月の家計と比べてみてください。
銀行名の列より、条件の列を先にそろえる
借入額、資金受取日、返済年数、融資率、金利が固定される期間を共通にします。技術基準の検査や団信の条件を分け、費用込みで何年保有するかも比べてください。初年度だけ低い案を全期間同じ金利と扱わず、優遇後の条件を残します。
参照した公式資料
- 住宅金融支援機構:フラット35のご利用条件(金利・融資率・住宅要件・費用)
- 住宅金融支援機構:フラット35保証型と買取型の違い
- 三菱UFJ銀行:住宅ローン商品説明書(銀行独自商品の一例)
- 三菱UFJ銀行:団信・住宅ローン関連保険