3000万円・35年・年2%の比較では、元金均等の総利息が少なくなる一方、初回返済は元利均等より約2万2000円多くなります。浮く利息のために、いつ多く払うのか。この順序で見ると、『総額が安いから』だけでは選び切れない理由が分かります。
この記事の使いどころ
総利息が少ない方式でも、最初の月を払えなければ家計には合いません。元金均等の当初負担と、途中残高・総利息を分けて比較できます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
金利が変わる場合は返済額も変わります。本文の固定条件による試算です。
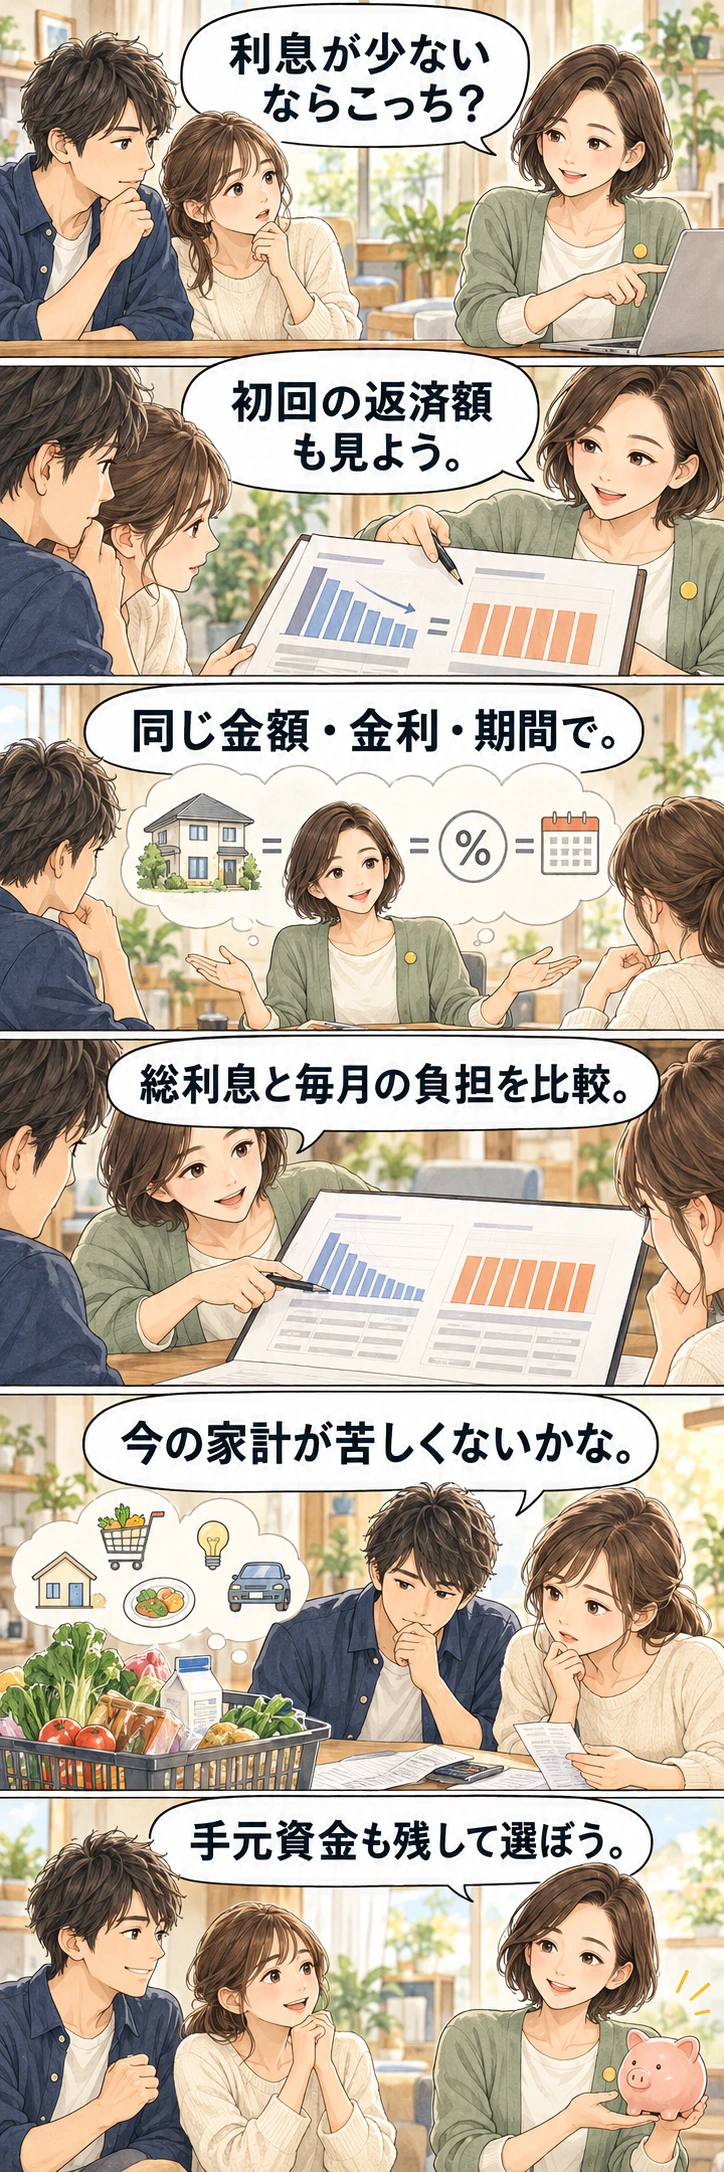
元金を早く減らせば、その後の利息も減りやすくなります。ただし元金均等では、その分の負担が当初の返済に表れます。総額だけでなく、負担する時期も比較する必要があります。
今回の年2%の試算では、元利均等の月返済は約9万9379円、元金均等の初回は約12万1429円です。元金均等は総利息が約121万円少ない一方、最初の負担は月約2万2050円大きくなります。利息差だけで決めず、負担が最も大きい時期の家計が耐えられるかを見るのが選び方の出発点です。
公式資料確認日:2026年9月30日。以下の金利は試算用の仮定で、特定金融機関の提示条件ではありません。
元利均等は返済額、元金均等は元金部分が一定
毎回の返済には、借りたお金を減らす「元金」と、その時点の残高にかかる「利息」が含まれます。どちらを一定にするかが、2つの方式の違いです。
| 方式 | 一定になる部分 | 金利が変わらない場合の推移 |
|---|---|---|
| 元利均等 | 元金と利息を合計した毎回の返済額 | 当初は利息の割合が高く、返済が進むと元金の割合が増える |
| 元金均等 | 毎回返す元金 | 残高が減るにつれて利息も減り、合計の返済額が小さくなる |
ここで「一定」と説明しているのは、金利が同じままの条件です。変動金利や一定期間の金利引下げがある商品では、将来の金利と返済額の扱いを別に確認します。
3000万円・35年・年2%を同じ条件で比較
借入額3000万円、返済期間35年(420回)、年利2%が全期間継続、毎月返済、ボーナス返済なし、繰上返済なしとして計算しました。融資費用、税、団信の別払い費用は除外しています。計算途中で円未満を丸めず、表示段階で概算にしているため、金融機関の予定表とは差が出ることがあります。
| 比較項目 | 元利均等 | 元金均等 |
|---|---|---|
| 初回の返済額 | 約9万9379円 | 約12万1429円 |
| 5年返済後の次回(61回目) | 約9万9379円 | 約11万4286円 |
| 10年返済後の次回(121回目) | 約9万9379円 | 約10万7143円 |
| 20年返済後の次回(241回目) | 約9万9379円 | 約9万2857円 |
| 最終回 | 約9万9379円 | 約7万1548円 |
| 総利息 | 約1174万円 | 約1053万円 |
| 元金と利息の総額 | 約4174万円 | 約4053万円 |
元金均等の総利息が約121万円少ないのは、同じ元金を早い時期から多く返し、利息がかかる残高を小さくするためです。借入額・期間・金利が違う2商品を比べた結果ではありません。
返済額が逆転するのはこの例では187回目
元金均等の毎月元金は3000万円÷420回で約7万1429円。毎回の利息は、返済前残高に2%÷12を掛けて求めます。元金が毎月同額減るため、返済額は1回ごとに約119円ずつ小さくなります。
186回目は約9万9405円、187回目は約9万9286円で、元利均等の月額を下回るのは187回目です。約十五年半を経てから、月額の低さが表れる例になります。利息が少ないという一つの説明だけでは、この長い前半の負担を見落としやすいと思います。
5年・10年・20年後に残る元金も違う
| 返済を終えた時点 | 元利均等の残高 | 元金均等の残高 | 残高の差 |
|---|---|---|---|
| 5年後(60回) | 約2689万円 | 約2571万円 | 約117万円 |
| 10年後(120回) | 約2345万円 | 約2143万円 | 約202万円 |
| 20年後(240回) | 約1544万円 | 約1286万円 | 約259万円 |
住み替えや転勤で売るなら、残高の違いは精算できるかに関わります。ただ、少ない残高は利益そのものではありません。元金均等で先に多く元金を返した結果でもあるからです。私は売却価格から残債と費用を引く欄と、それまで払ったお金を、分けて見たいと思います。
当初の約2万2000円の差が家計に収まるか
例えば月の手取り40万円、ローン以外の生活費・貯蓄予定25万円、税・保険・修繕などの住宅維持費を月換算3万円と仮定すると、ローン返済に使える額は12万円です。
- 元利均等:約9万9379円を返した後、約2万621円が残る。
- 元金均等:初回約12万1429円では、約1429円足りない。
この家計では元金均等の利息が少なくても、当初の予定をそのまま守れません。借入額を下げる、生活費を具体的に見直す、元利均等を候補にするなど、契約前に調整します。貯蓄予定をゼロにしてようやく払える状態は、設備故障や休職への備えを弱めます。
一方、当初から余力が十分にあり、早く元金を減らすことを重視する家計なら、元金均等は検討する価値があります。同じ年収でも、教育費、他の借入、手元資金によって判断は変わります。
金利が上がる場合は返済方式と商品ルールを分ける
元金均等でも、金利が上がればその時点の利息は増えます。残高2000万円に対して年利が1ポイント上昇したと仮定すると、元金均等の翌回の利息増は概算で2000万円×1%÷12=約1万6667円です。以後は元金が減るため増加額も変化します。
元利均等の変動金利には、商品によって返済額の見直しを一定期間ごとに行う仕組みや、見直し時の増加幅を抑える仕組みがあります。その有無や適用対象は契約によって異なります。元金均等にも同じ仕組みがあると決めつけず、商品説明書で確認してください。返済額がすぐ増えない場合でも、利息の増加自体が消えるわけではありません。
元利均等で借りて、後から繰上返済する案は?
当初の負担を抑えて元利均等を選び、余裕ができてから繰上返済する考え方もあります。ただし、いつ、いくら繰り上げるかによって結果は変わります。将来の賞与や昇給を前提に、「必ず元金均等と同じ利息になる」と考えることはできません。
繰上返済では利息軽減と手元資金を両方確認します。毎月の余剰を無理なく積み上げられる家計かどうかも、借入前に点検しましょう。
関連する読みもの:住宅ローンの繰上返済|300万円を返す前に、預金500万円の内訳を考える
当初の約2.2万円を払う代わりに、10年後の残高が減る
3000万円・年2%一定・35年の独自計算では、元利均等の月額は9万9379円、元金均等の初回は12万1429円。初回の差は約2万2050円です。120回返済後の残高は、それぞれ約2345万円と約2143万円でした。銀行の端数処理や費用は再現していません。
入居直後と十年後では、重い負担が違う
引越しや家具などで出費が重なる時期に、当初返済のため予備費を削らずに済むかも見てください。最初の一年、住み替える年、退職する年を同じ条件で比べると、返済方式の違いが暮らしの予定とつながります。後で変更できるという期待に頼らず、契約時から続けられる案かを見ておきましょう。
関連する読みもの:住宅ローンの月返済|3000万円と5000万円の差を、家計の1年分で考える
初回の返済額へ、ほかの住宅費も足す
提示された方式の初回返済に、管理費・税・修繕への月平均の備えを足します。元金均等は年々軽くなるから大丈夫と決めず、最初の数年を払えるか確認してください。両方式の変更可否や手数料は商品ごとに異なるため、将来いつでも切り替えられる前提にはしません。
参照した公式資料
- 住宅金融支援機構:返済方法のタイプと特徴(金利一定の場合の方式比較)
- 住宅金融支援機構:フラット35のご利用条件(選択できる返済方法)
- 住宅金融支援機構:返済方法の変更を希望するとき
- 三菱UFJ銀行:5年ルール・125%ルール(返済方式による適用の一例)