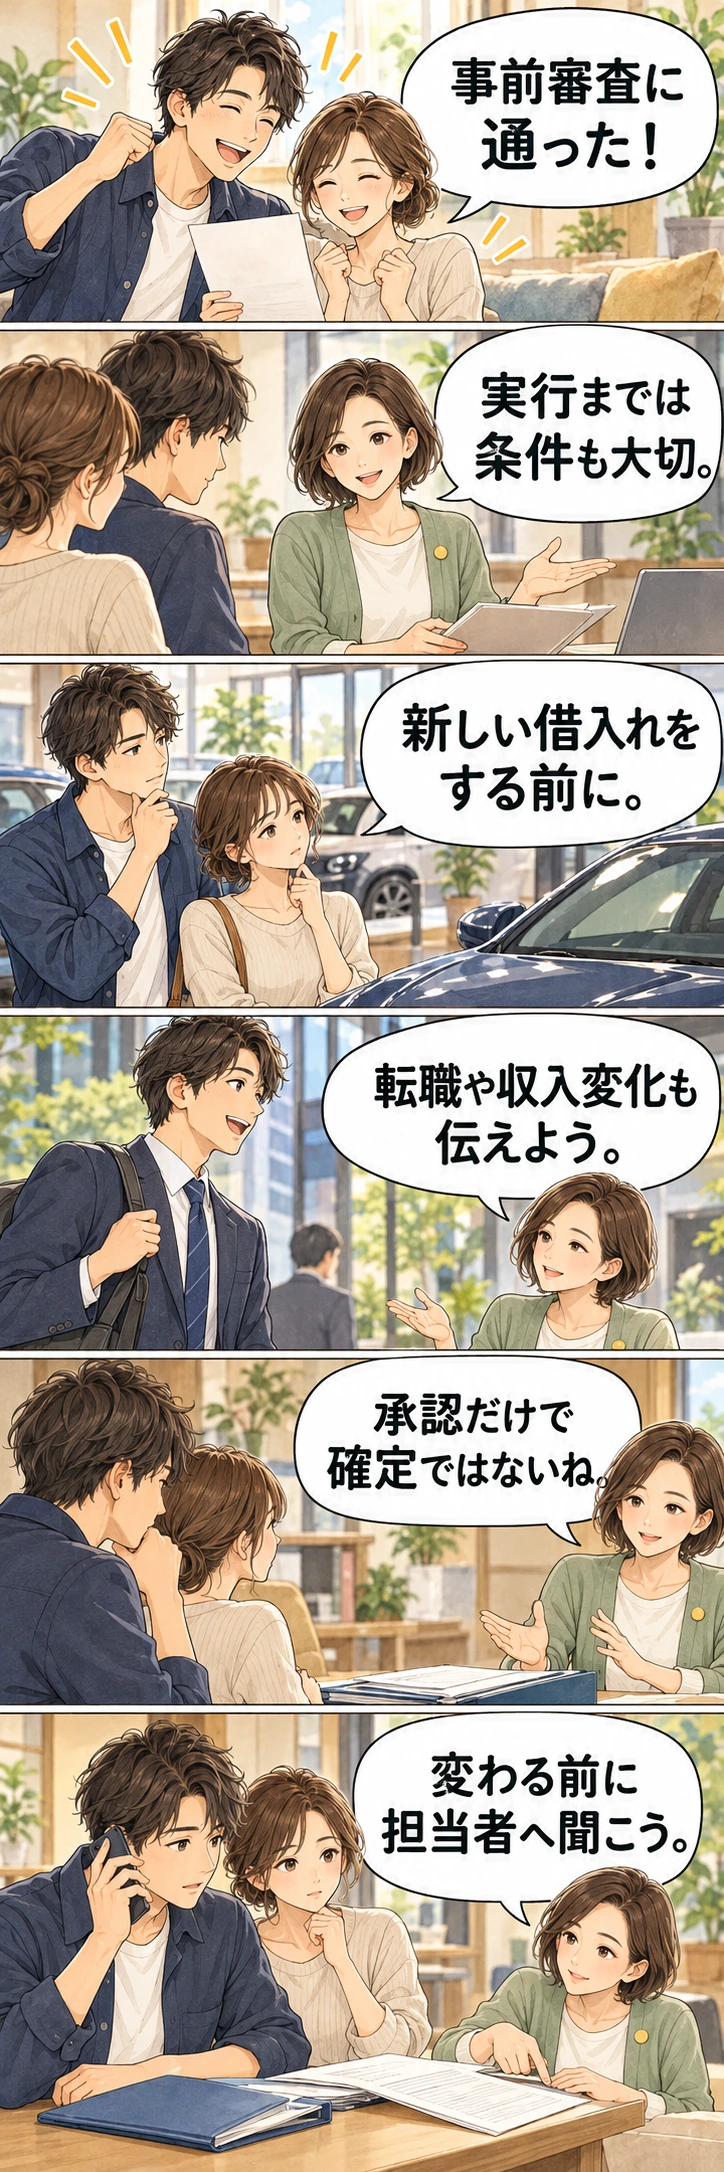
事前審査に通った後で車のローンや転職を考えているなら、まず「申込時と何が変わるか」を一枚にしましょう。担当者へ連絡したことと、新しい条件で確認が終わったことは別です。融資実行までの予定へ、まだ答えを待っている欄も残します。
変更前の条件を消さず、新しい案を隣へ書く
次は、年収500万円、住宅ローンの希望条件から計算した年間返済150万円、他の借入れなしで事前審査を申し込んだ人の架空例です。事前審査の結果を受けた後、車のローンと転職を検討しています。実在の承認事例でも、銀行が同じ方法で審査するという説明でもありません。
| 項目 | 申込時に伝えたこと | いま検討していること | まだ確認できていないこと |
|---|---|---|---|
| 住宅の借入れ | 希望額・期間・物件を申込書に記載 | 希望条件は変えない予定 | 事前承認の有効期間、正式承認の条件 |
| 他の借入れ | なし | 車の返済年30万円、分割払い年12万円を追加検討 | 申込書への記載、再確認や資料の要否 |
| 勤務先・収入 | 現勤務先・証明書の収入 | 12月1日に別の勤務先へ移る案 | 転職前後の必要資料と実行への影響 |
| 自己資金と物件 | 提出した資金表・物件資料 | 変更があれば別行にする | 手付金・諸費用の支払日、変更後に使える現金 |
車の契約や勤務先変更を既成事実にしてから、前の承認が使えると考えないことがポイントです。「この予定があります。どの段階で何を申告し、何が確認できるまで進めないほうがよいですか」と、資料を添えて先に聞きます。連絡の履歴には相手、回答日、条件、未回答の点を残してください。
本審査・売買契約・融資実行の期限は同じではない
ここでは売買契約11月20日、契約に記載された通知期限11月30日、融資実行の希望12月10日を仮に置きます。一般的な必要日数や推奨日程ではありません。特約の有無、対象金融機関、借入額、通知方法、解除等の条件は実際の契約を確認します。
| 仮の日付・段階 | すること | 終わった証拠と、残ること |
|---|---|---|
| 11月9日:事前審査の結果を受け取る | 承認額だけでなく条件・期限と申込内容を保存 | 初期の確認。正式承認・実行の保証ではない |
| 11月12日:車の借入れを検討 | 新たな年間返済、契約者、開始予定日を銀行へ伝える | 連絡済みだけでは新条件の確認完了ではない |
| 11月15日:転職案が具体化 | 入社予定・雇用条件等、求められた資料を確認 | 審査結果や必要期間は未確定と記録 |
| 11月20日:売買契約の予定 | 特約と通知期限、手付金の支払いを契約先へ照合 | 銀行の回答待ちが契約期限を自動延長するとは扱わない |
| 11月30日:契約上の通知期限の例 | 未解決なら期限前に相手方・仲介・必要な専門家へ連絡 | 誰へ・何を・いつまでに通知するかを契約で確認 |
| 12月10日:融資実行の希望 | 銀行指定の条件・書類・資金受渡しを確認 | 本審査資料を出しただけでは実行済みではない |
この例の肝心な空欄は、銀行の回答です。転職が必ず不利、車の借入れがこの額なら必ず否決、と予測するための表ではありません。未回答のまま期限が近づいたときに、誰へ何を相談するかを見失わないために使います。
他の借入れは、残高だけでなく年間の支払いを集める
同じ例で、住宅ローン年150万円に車30万円と分割払い12万円を加えると年192万円です。500万円で割れば30%から38.4%へ変わります。年収600万円の比較なら25%から32%です。これは申告漏れを見つけるための比率計算で、銀行がどの返済額を採用するかや審査通過を再現していません。
フラット35には年収400万円未満30%以下、400万円以上35%以下という総返済負担率の基準があり、他の借入れも含めます。銀行独自商品の一律基準でも家計の安心線でもありません。普通のカード利用・利用枠などをすべて同じと決めず、対象契約と記載方法を申込先へ確かめます。
資料は、誰から入手するかも分ける
| 区分 | 主な確認資料の例 | 先に聞くこと |
|---|---|---|
| 本人 | 本人確認・住民票等 | 記載事項、隠す番号、有効期間、提出方法 |
| 収入・勤務 | 源泉徴収、課税資料、申告書、雇用条件等 | 何年分か、転職予定では何が追加になるか |
| 物件 | 売買・工事契約、登記、図面等 | 取得できる日、誰が用意するか |
| 他の借入れ | 返済予定表、賞与払い、完済予定 | 完済する案の証明、申込後の追加の扱い |
全員にこの資料が一式必要という意味ではありません。銀行指定の一覧に「入手先・期限・提出済み・追加待ち」を書き足します。本人確認書類や口座情報を、当サイトへ送る必要はありません。
担当者へ、そのまま持っていく質問
「申込時は__でした。__日から__へ変える案があります。添付の変更表で、追加申告・資料・再確認が必要な箇所を教えてください。売買契約の通知期限は__日、融資実行希望は__日です。回答待ちの点と、確認が済む条件も残したいです」。
支払日と手元資金を確かめるなら契約日から入居後までの現金表へ。希望返済が家計に収まるかは借入れの比率と家計予算を分ける記事へ進みます。審査上の確認と、自分が生活を続けられる予算を混ぜないための二つの出口です。
根拠は、本文末の金融機関による事前・本審査と資料案内、フラット35の利用条件、契約の特約に関する国土交通省資料です。個別契約の解釈は契約先や法律の専門家へ確認します。編集・仮定計算の検算:2026年11月7日。本審査と事前審査の区別、必要資料の種類、フラット35の他の借入れを含む基準・手続は同日に公式ページで照合しました。国土交通省の特約資料は既存原稿の参照先を保管したもので、今回その全条項を再検証したという意味ではありません。個別契約は契約先へ確認します。所要日数・承認結果は予測していません。
借入条件や実行日が変わると分かった場合は、銀行の回答・未確定事項・契約上の期限を控え、家計の比較メモへ戻ります。月返済と購入前後の最低現金残高を更新し、審査通過を使える現金とは扱いません。
- 三菱UFJ銀行:本審査と事前審査の違い
- 三菱UFJ銀行:住宅ローンの必要書類(資料準備の一例)
- 住宅金融支援機構:フラット35のご利用条件(総返済負担率・他の借入)
- 住宅金融支援機構:融資手続・必要書類
- 国土交通省:宅地建物取引業法の解釈・運用の考え方(ローン不成立時の解除・期限に関する説明)