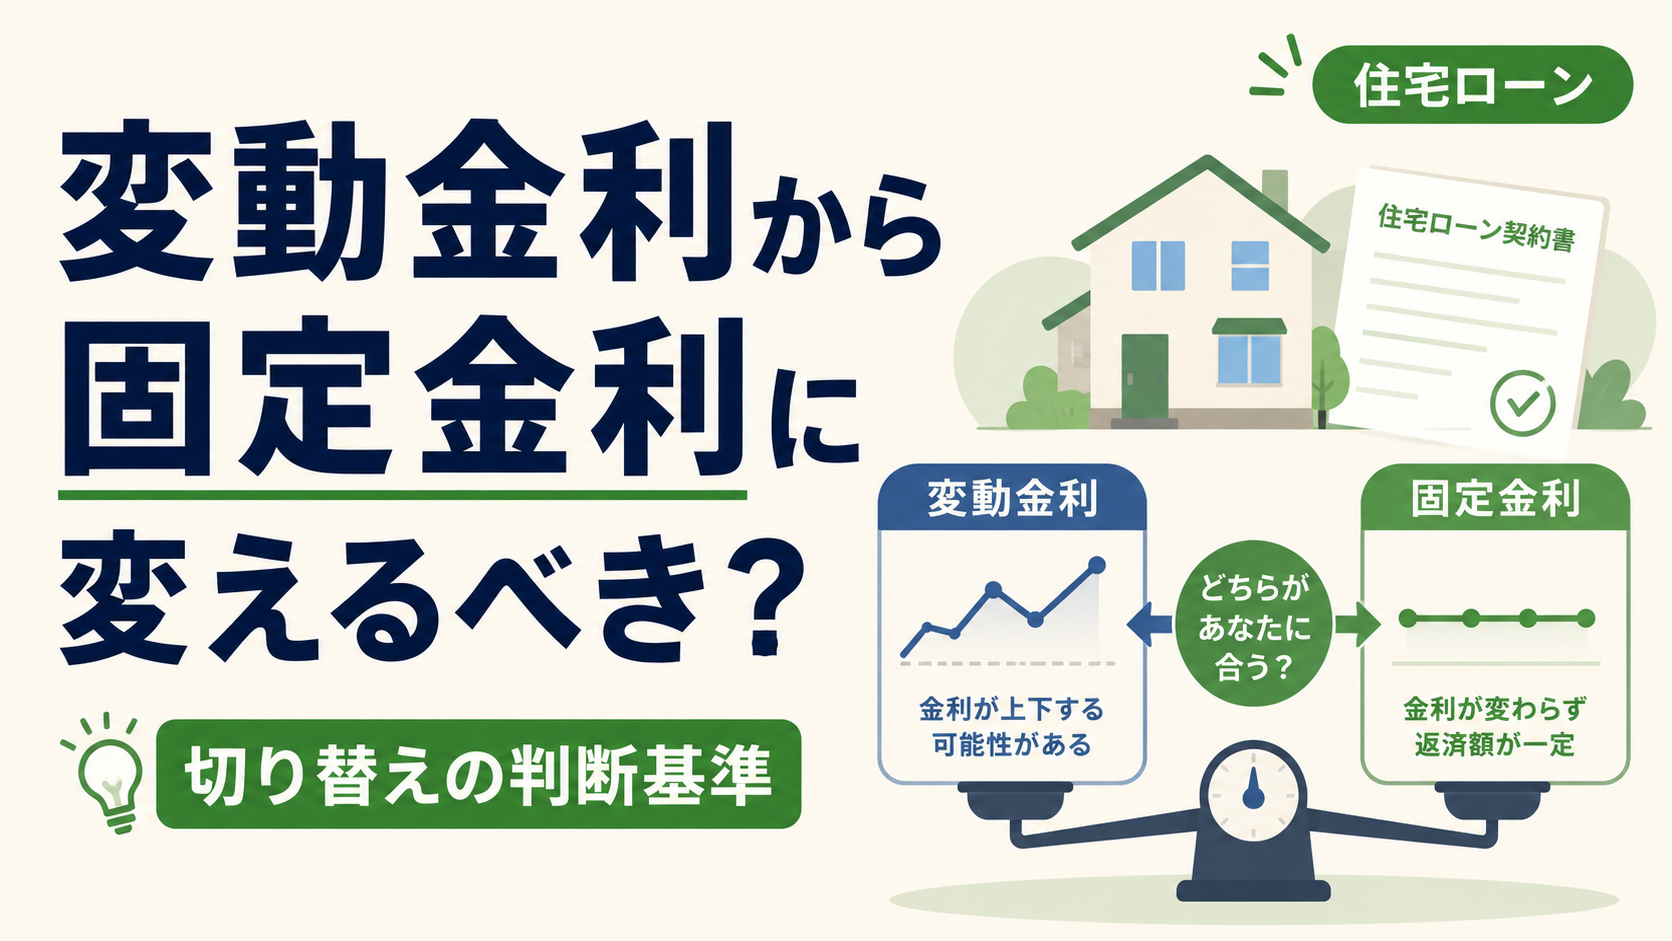
固定金利へ変えると月額が増える。その増加を毎月払ってでも得たい見通しなのかを、計算で考えてみます。残高3000万円・残り30年を同じ条件で試した当サイト計算機の結果を式でも照合し、月2万円の余裕がどれだけ残るかへ戻しました。
この記事の使いどころ
固定化の比較は今の残高と残期間で行います。金利差の月額を、現在残せる予備費へ重ね、変更費用を含む見積もりへ進めます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
同じ銀行での変更と借換えは異なります。将来金利の予測ではありません。
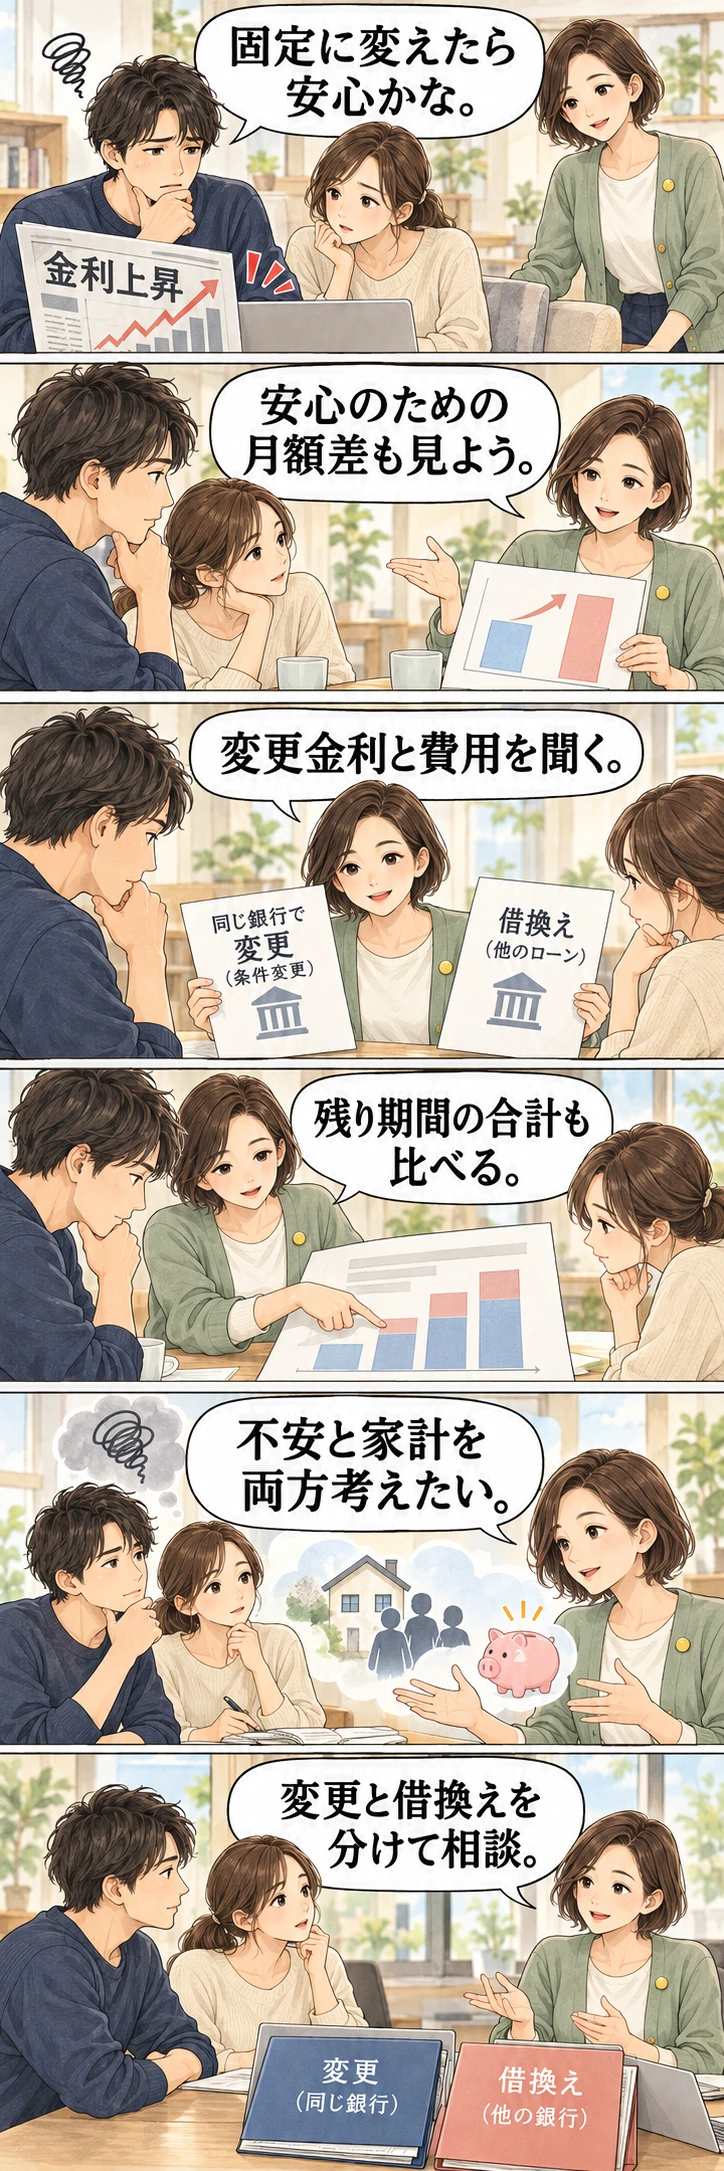
固定へ変える比較は、当初借入額ではなく、今の残高と残期間で行います。同じ銀行での金利タイプ変更と、他行での借換えでは費用も違うため、月額以外の条件をそろえる必要があります。
金利が上がる不安をなくすために、今の家計を苦しくしては本末転倒です。そこで今回は、当サイトの計算機に残高と残り期間を入れ、固定化を検討するときの月額差を実際に出してみました。仮定の比較であり、銀行から見積りを受けた体験談ではありません。
借りた当初の金額ではなく、今の残高で計算する
これから借りる人と違い、返済中の人にはすでに返した元金があります。返済予定表で現在残高と残り回数を調べ、年数の端数がある場合は銀行に正確な再計算を依頼します。
計算機へ入れる金利も、広告にある新規向けの最低金利ではありません。現在の自分の適用金利と、変更した場合に自分へ提示される金利を比べます。固定期間が10年なら、その後の条件はまだ残るので、完済まで一定と置く概算と同じには扱えません。
3000万円・残り30年を、年1%と2%で試した結果
2026年10月17日に当サイトの住宅ローン計算機を操作しました。残高3,000万円、残り30年、元利均等、ボーナス返済なし。年1%と年2%が、それぞれ残期間ずっと続く別の仮定を比較しています。途中で金利が上がる経路や返済額据置きを再現したものではありません。
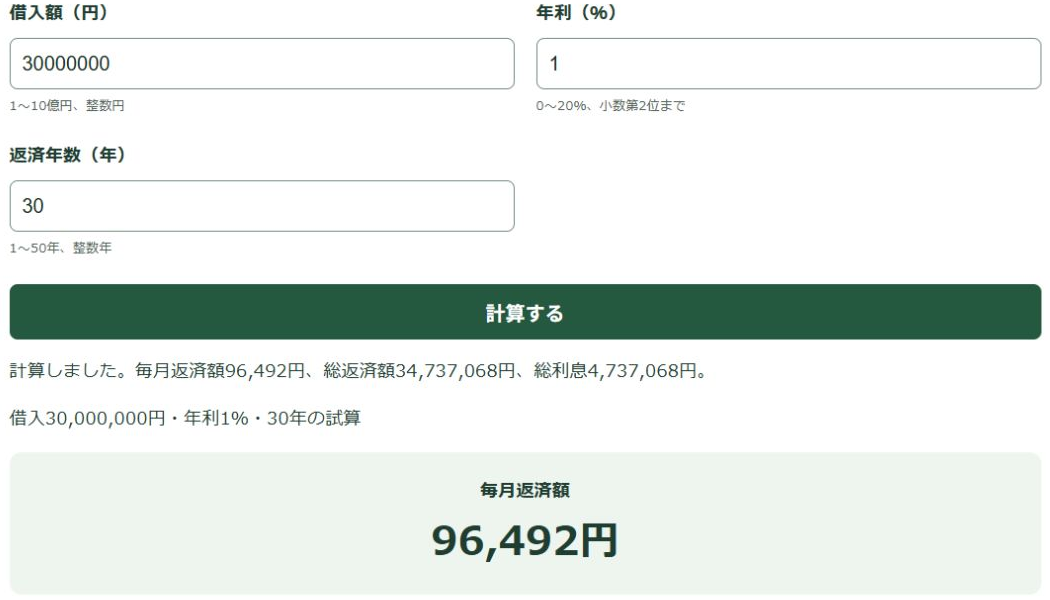
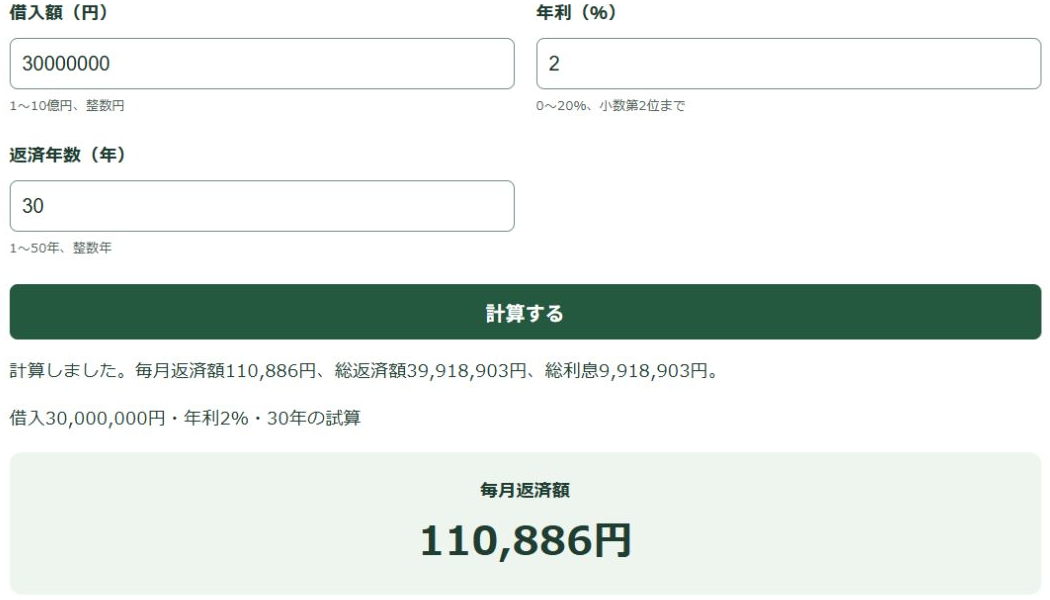
差は丸め前で月約14,394円、年約172,728円です。画面の月額同士の差も14,394円ですが、年額は丸め前の値から算出します。諸費用・団信上乗せ・税の影響は入れていません。
結果を見て私は、固定が高いから損とも、不安だから固定とも、まだ決められないと感じました。月約1万4000円の追加を払って見通しを得るなら、その後も何が残るか。次に知りたいのは率の順位より、自分の家計が受け入れられる差です。
月2万円の余裕が、約5600円になっても続けられるか
今の返済をした後に毎月2万円残る家計なら、この仮定の固定化後には約5,606円しか残りません。年払いの税金、教育費、修繕費をまだ取り置いていないなら、2万円は丸ごと余裕とは呼べないはずです。
一方、毎月5万円を残せているなら、差を払っても約3万5,606円が残ります。同じ金利差でも受け止め方は違います。どちらも架空の収支例で、金融機関の審査基準ではありません。私ならまず年払いの支出を月へ割り戻し、その後に残る額で比較します。
固定化後も赤字になる場合、金利タイプの変更だけでは解決しません。支出調整や返済条件について、延滞する前に借入先へ相談する必要があります。逆に余裕が十分ある人も、家計だけで将来の金利を予測できるわけではなく、一定額にする安心をどこまで重視するかを考えます。
銀行には、同じ条件で2枚の見積りを頼む
最初に取るのは、現在の銀行で金利タイプを変更する見積りです。変更できる時期、固定期間、変更後金利、手数料、固定期間終了後の優遇幅を書いてもらいます。次に必要なら、他行へ借り換える見積りを同じ残高・残期間で取ります。
借換えは新しい契約なので、手数料や登記、団信の条件まで変わり得ます。月額が下がっても期間を延ばした効果かもしれません。私は比較表の一番上に「残期間」を置くことを勧めます。金利より先にここがそろっているかを見ると、月額だけで得をしたように見える比較を避けられます。
借換え費用の回収は費用を含めた損益計算の例で扱っています。住宅ローン控除を利用中なら、借換え後も要件を満たすかを別に確認します。借換えで控除期間が最初から始まるわけではありません。
返済額が変わらないときほど、内訳も見る
一部の変動金利・元利均等返済には、利率が変わっても返済額を一定期間据え置く仕組みがあります。その間も利息の割合が変わるため、口座の引落額だけでは影響を判断できません。契約によって仕組みは異なり、元金均等返済も別です。通知書の適用金利、元金返済分、次回の返済額見直し時期を借入先へ示して確認します。
固定へ変えるかを決める前に、「今の残高と残期間で、変更後はいくら払うのか」を一度具体的な数字にする。その差を毎月払い続けられるかを見る。将来の金利予想より、まずここから始めるのが現実的だと考えます。
計算機の差額を、毎月の余裕2万円へ重ねてみた
残高3000万円・残り30年・元利均等の式で照合すると、年1%一定は月9万6492円、2%一定は11万886円となり、掲載した計算機画面と一致しました。月差1万4394円を、仮に余裕2万円から引くと5606円です。費用・税・将来の変動金利を入れた有利不利の確定ではありません。
同じ残期間で見積もりを二枚頼む
現在の返済予定表から残高と残期間を控えます。同じ銀行での金利タイプ変更と他行への借換えを区別し、変更後金利、固定終了後の条件、費用を同じ表へ記してください。月額が下がった理由が金利なのか期間延長なのかも分けて、完済までの負担を見直します。
参照資料・計算条件
- 三井住友銀行:住宅ローンの借換え。残高・期間・金利差と諸費用を含めた比較例を確認。当記事の1%・2%は同行の金利ではありません。
- 国税庁No.1233:住宅ローン等の借換え。控除継続の要件と期間の扱いを確認。
2026年10月17日改訂:一般論とFAQの重複を整理し、借入中の残高を使う実行画面と家計比較へ再構成。出典確認と計算機実行は同日です。個別の契約変更や税額を確定する記事ではありません。