家を出る人が、ローンの返済からも外れるとは限りません。離婚の話合いで『名義』と呼んでいるものを、所有権、債務、保証、住む人に分けると、その違いがはっきりします。二人の希望がまとまっていても、金融機関の承認が別に必要な変更があります。
この記事の使いどころ
家に住む人、所有者、債務者、保証人は同じとは限りません。二人の約束と銀行契約を分け、売却不足や一人返済の予算を整理できます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
個別契約や法律判断は金融機関・専門家へ。名義変更を一律に勧める図ではありません。
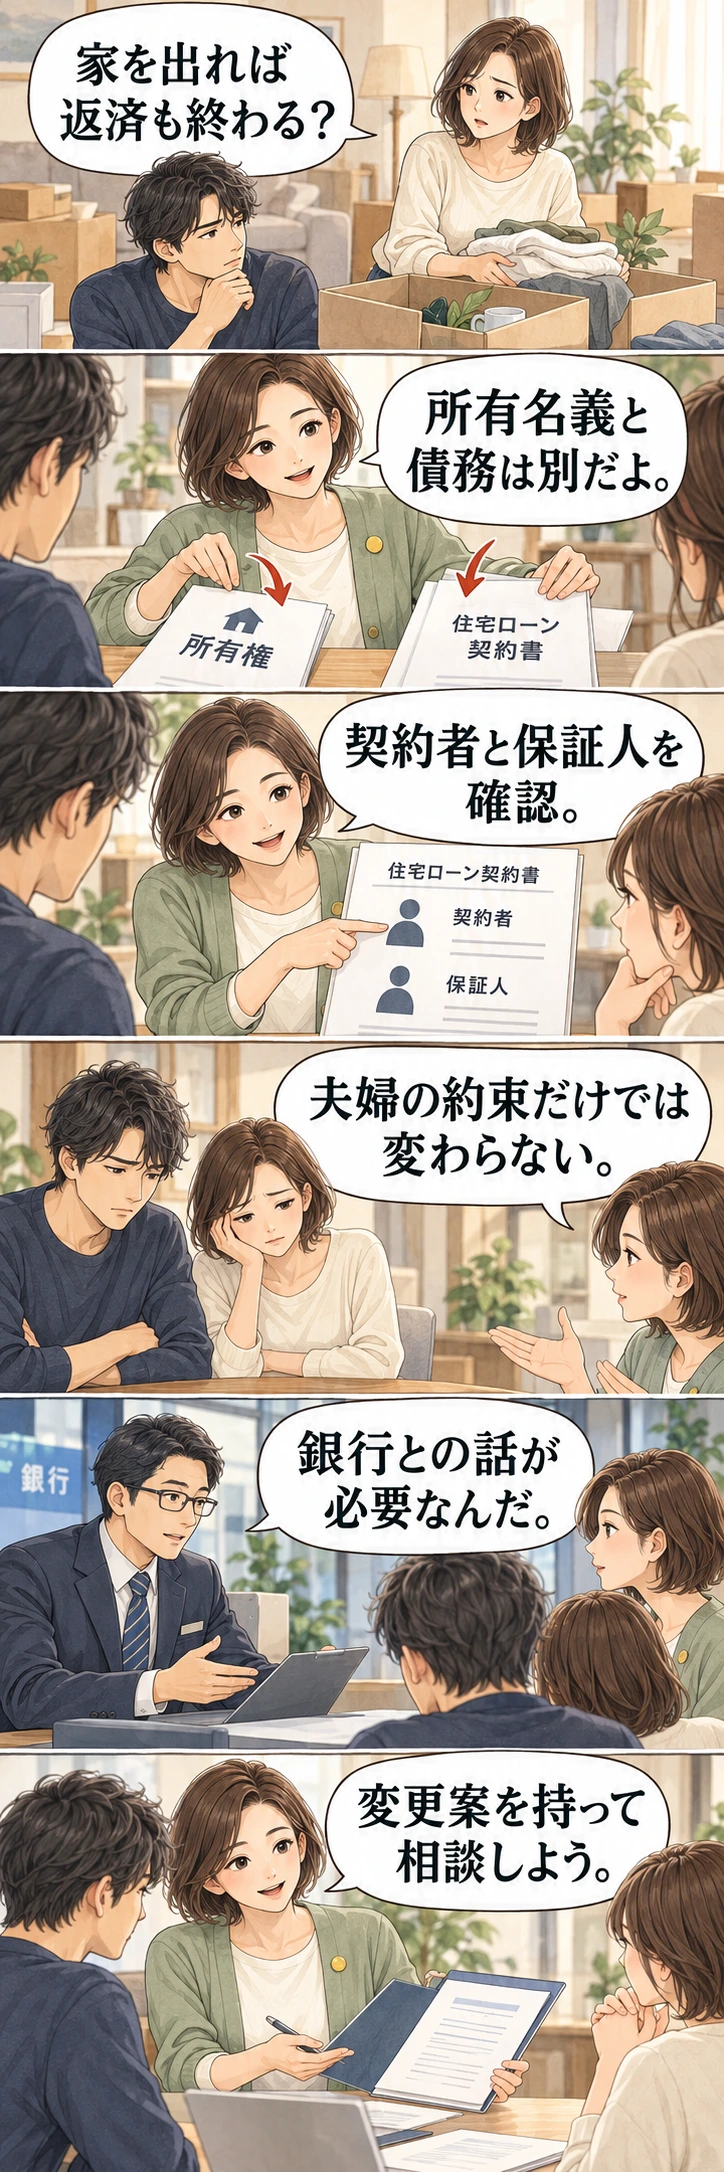
所有権、返済義務、保証、居住は同じ一つの『名義』ではありません。二人の合意と金融機関の承認も別なので、家計と契約をそれぞれの欄で整理します。
先に分けるのは、住む人、登記上の所有者、ローンの債務者、保証人です。そのうえで、住み続ける場合の負担と、売却した場合の資金不足を確認し、借入先・法律・税務の相談を合わせます。
確認日:2026年9月30日。以下は相談準備のための一般的な整理と仮定計算です。個別の財産分与額や契約変更の可否を決めるものではありません。
「名義」は一つではない
| 確認するもの | 主な資料 | 別に確認する点 |
|---|---|---|
| 所有権・持分 | 登記事項証明書 | 誰がどの持分を持つか |
| 返済義務 | 金銭消費貸借契約・返済予定表 | 誰の契約にいくら残るか |
| 保証 | 保証契約など | 相互保証や連帯保証が残るか |
| 居住 | 現状と離婚後の予定 | 居住条件や届出の取扱い |
所有権を移すことと、返済義務を移すことは別の手続きです。夫婦間で負担を約束しても、債権者である金融機関に対する責任が自動的に消えるわけではありません。連帯保証についても、離婚しただけでは責任はなくなりません。
ペアローンは二つの契約を確認します。収入合算も、連帯保証型か連帯債務型かで立場が違います。契約書に書かれた当事者と責任をもとに、借入先に現在の状態を確認してください。
売却する場合は二人の残高を合計する
夫の残高2000万円、妻の残高1500万円、合計3500万円の例です。売却費用を合計150万円と仮定して、成約価格だけを変えます。150万円は計算用の仮定で、費用相場や法定金額ではありません。税金・転居費用は含めません。
| 売却価格 | 費用控除後 | 合計残債 | 完済後の資金差額 |
|---|---|---|---|
| 3000万円 | 2850万円 | 3500万円 | 650万円不足 |
| 3600万円 | 3450万円 | 3500万円 | 50万円不足 |
| 4000万円 | 3850万円 | 3500万円 | 350万円残る |
3600万円で売れても、この費用例では50万円足りません。査定は成約の保証ではないため、下げた価格でも計算してみましょう。不足をどちらが用意するかは合意と法律上の整理が要り、この表の半分ずつと機械的には決められません。
完済資金が足りない場合は売却の契約前に借入先へ相談します。残債と抵当権の処理を確認せず、売却代金を先に二人へ分ける計画にしないようにします。
一人で住み続ける場合の返済を計算
二人の合計残高3500万円を、一人が負担する場合を考えます。残り25年、年2%、元利均等、ボーナスなしなら月約14万8349円です。これは負担を見るための計算で、実際に一本化や借換えが承認されるという意味ではありません。手数料、持分移転費用、税金等も別に必要です。
手取り30万円、ローン以外の生活費等20万円なら、月約4万8349円不足します。養育費などの支払い・受取りがある場合、金額、期間、入金が遅れるケースを加えて確認します。管理費・修繕費・税金も生活費から落とさないようにします。
借入先では、引受け・一本化・借換え等の取扱いと審査条件を確認します。単独の収入、残高、担保、保証、団信などで判断が変わります。持分を譲る約束を固める前に、実行できる方法と費用を確認してください。
一方が住み、もう一方が払う計画で確認する点
返済を続ける人と居住する人が違う計画では、金融機関の居住条件・届出、滞納したときの対応、売却する時期などを確認します。口約束だけで運用せず、合意の内容は法律の専門家と整理します。
保証が残っていれば、元配偶者の滞納時に請求を受ける可能性があります。家を出た、持分を渡した、ということだけで保証までなくなるわけではありません。私は住む人と保証人を別欄にし、外れるための条件が未承認なら、その状態も残したいと思います。夫婦の合意だけでは確定しないためです。
返済状況の確認方法、支払いが止まった場合の連絡、売却や再協議の時期も検討します。金融機関と専門家に、資料・通知の確認方法を相談します。
財産分与の不動産は税金も確認する
国税庁は、財産分与で土地・建物を渡した場合、渡した側の譲渡所得について、その時の時価を収入金額として扱うと案内しています。現金を受け取らない移転でも、課税関係の確認が必要です。
受け取る側には通常、贈与税はかかりませんが、分与が多過ぎる場合などは例外があります。「離婚だからすべて非課税」とは考えず、時価、取得費、移転日、他の財産と負担を税務署や税理士に示します。住宅ローン控除や登記関連の費用も、実行する方法に合わせて確認します。
関連する読みもの:住宅ローンを夫婦で借りるなら。「ふたり分の収入」より先に決めたい責任と保障
関連する読みもの:住宅ローンが残る家を売るなら、売値より「完済後に残る現金」を見たい
3600万円で売っても、合計残高3500万円を返し切れない仮定
売却費用を一律150万円と置いた本文の架空例を再計算しました。売却3600万円-費用150万円-二人の残高3500万円=50万円不足。4000万円なら350万円残ります。実際の売却費用・税額・債務分担の判断は含めていません。
話合いの前に四つの欄を作る
返済予定表、登記の情報、保証の契約を見て、住む人・所有者・債務者・保証人を別欄へ書きます。名義変更や債務者変更が可能かは、当事者間の合意だけで決めず借入先へ確認してください。財産分与の法律・税と、銀行への返済責任も分けて相談するための資料になります。