預金500万円から300万円を繰上返済しても、200万円が全部予備費とは限りません。近い予定支出が100万円あれば、自由に残せるのは100万円です。減る利息の数字と同じ場所に、返した後のお金も置くと、実行額を考え直す理由が見つかります。
この記事の使いどころ
繰上返済の利息削減と、手元の現金が減る影響は別です。返済後の預金から予定支出と生活費を引き、短縮型・軽減型を比較できます。
必要な条件・比較を先に読む ↓ / この下からマンガで読む
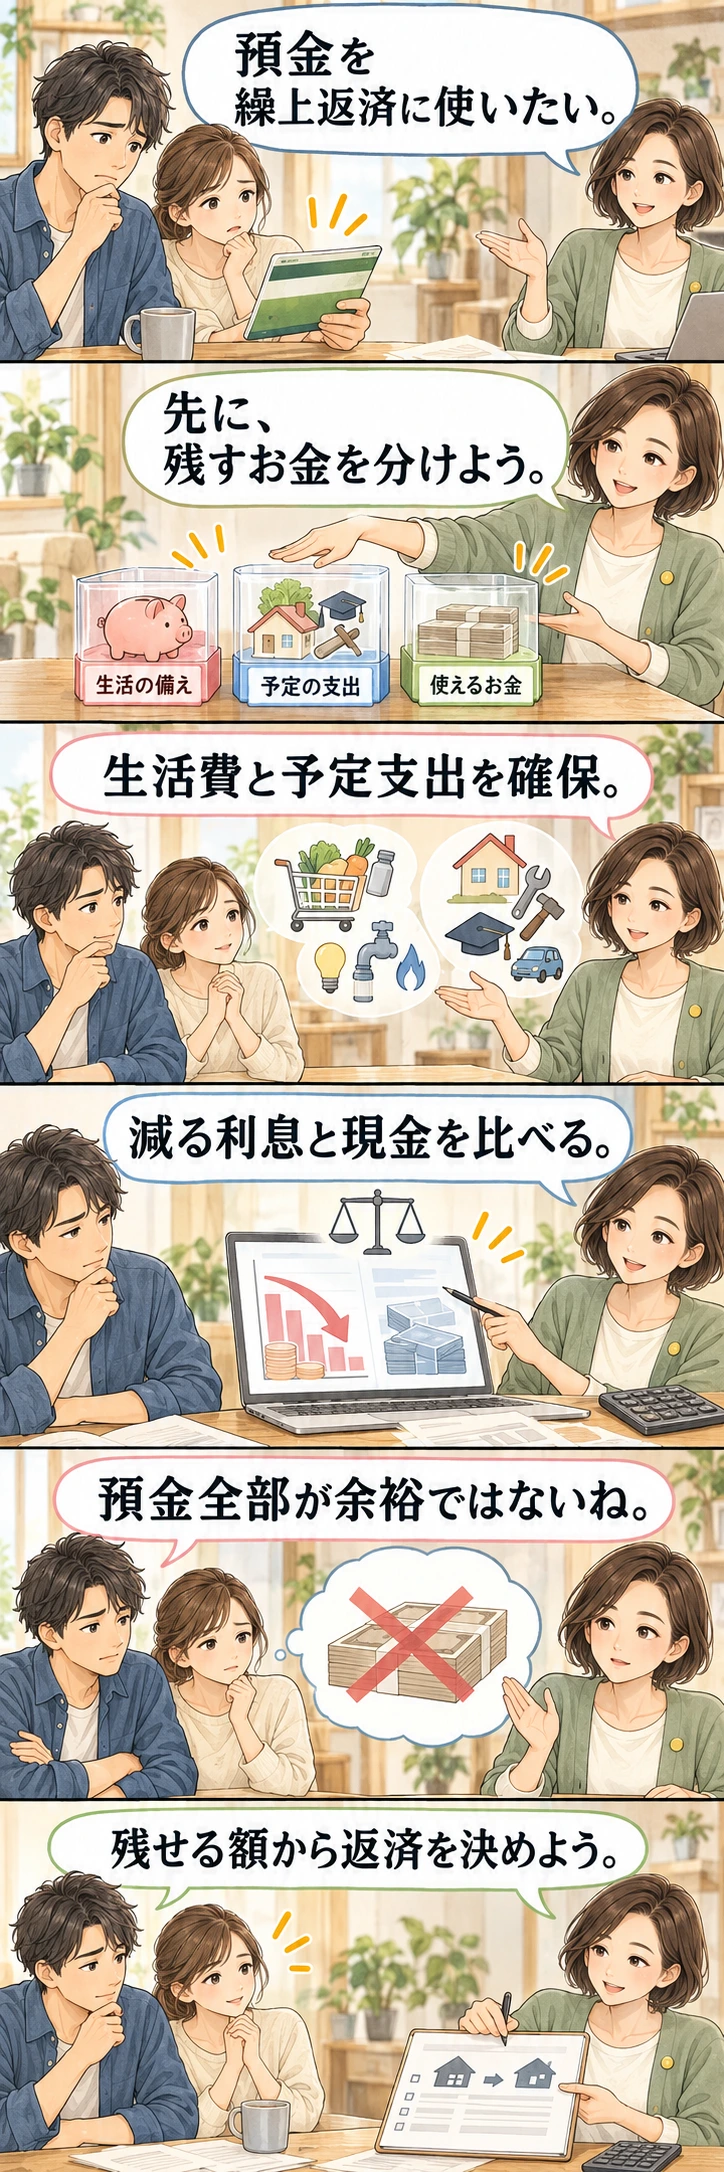
金額は本文の仮定例。控除・手数料・返済方式も確認してください。
期間短縮と返済額軽減は、解消する問題が違います。総利息を減らしたいのか、毎月の不足を小さくしたいのかを決めないと、一つの削減額で両方を評価してしまいます。
本記事では4,000万円・35年の借入を例に、5年後と10年後に100万円・300万円を返す場合を独自計算します。利息削減と月々の余裕のどちらを優先するか、実行後の現金が足りるかまで判断できるよう整理します。
公式資料確認日:2026年9月30日。計算条件は年2%が完済まで一定、元利均等、ボーナス返済なし。毎月返済直後に繰上返済する仮定です。手数料、経過利息、税金、控除、団信上乗せは含めません。実際の商品・手続きの見積もりとは異なる場合があります。
住宅ローンの繰上返済は2つの目的で選ぶ
| 方式 | 維持するもの | 変わるもの | 主な目的 |
|---|---|---|---|
| 期間短縮型 | 毎月の返済額 | 完済が早くなる | 総利息を減らす、定年前の完済を目指す |
| 返済額軽減型 | 完済までの期間 | 毎月の返済額が小さくなる | 教育費や収入減に備え、毎月の余裕を増やす |
住宅金融支援機構の繰上返済案内でも、返済額を維持して期間を短くする方法と、期間を維持して月額を減らす方法を区別しています。利用できる方式、最低金額、手数料、申込期限は契約先で確認します。
期間短縮は利息を減らす効果が中心で、翌月の支払いを軽くする方法ではありません。毎月の家計が苦しいときに、削減利息の大きさだけでこれを選ぶと、目の前の赤字が残ります。まず何を解決したいかを言葉にすると、二つの表の読み方も変わります。
5年後に100万円・300万円を返すとどうなる?
4,000万円・35年・年2%の月返済は132,505円です。60回返済した直後の残高は約3,585万円。この時点で繰上返済すると、次のようになります。
| 繰上返済額 | 期間短縮型:短くなる期間 | 期間短縮型:削減利息 | 返済額軽減型:新しい月額 | 返済額軽減型:削減利息 |
|---|---|---|---|---|
| 100万円 | 約13か月 | 約80万円 | 128,809円 | 約33万円 |
| 300万円 | 約39か月 | 約229万円 | 121,417円 | 約99万円 |
くらしと円の独自計算。短縮期間は最終回の端数返済を含む月単位モデル。円未満を内部保持し、月額と万円表示は四捨五入しています。
300万円を同じ時点で返す例では、短縮型は利息約229万円減、軽減型は約99万円減です。ただし軽減型なら月約1万1089円を他の支出や貯蓄へ回せます。毎月の不足を減らすのが目的なら、私は利息削減額だけでなく、軽減型で不足をどこまで埋められるかを先に見ます。ただし、300万円を返した後の現金が足りるかは、後の現金表で確かめます。
10年後に返す場合との比較
120回返済した直後の残高は約3,126万円です。5年後と比べると残り期間が短いため、同じ額の繰上返済でも利息削減は小さくなります。
| 10年後の繰上返済額 | 期間短縮型:短縮期間 | 期間短縮型:削減利息 | 返済額軽減型:新しい月額 | 返済額軽減型:削減利息 |
|---|---|---|---|---|
| 100万円 | 約12か月 | 約63万円 | 128,267円 | 約27万円 |
| 300万円 | 約36か月 | 約180万円 | 119,789円 | 約81万円 |
期間短縮型で300万円を返す例では、5年後の削減利息は約229万円、10年後は約180万円で、差は約49万円です。ただし、早く返すために生活防衛資金を使い切るなら、この差だけを理由に実行すべきとはいえません。
「早い方が利息を減らしやすい」と「今すぐ返す方が家計全体に適切」は同じではありません。比較表は税・費用を含めない条件なので、実際の判断には次の現金表を重ねます。
預金500万円でも300万円を返せるとは限らない
預金500万円、近い将来に必要な教育費・修繕費など100万円、月々の必要支出30万円の家庭を仮定します。
| 繰上返済額 | 返済後の預金 | 予定支出100万円を確保した残額 | 月30万円の支出何か月分か |
|---|---|---|---|
| 0円 | 500万円 | 400万円 | 約13.3か月 |
| 100万円 | 400万円 | 300万円 | 10か月 |
| 300万円 | 200万円 | 100万円 | 約3.3か月 |
予備資金を何カ月残すかは、雇用、収入、家族、保障、車や住宅の修繕で違います。全員に一つの月数を当てるのではなく、預金から近い予定支出を引いてみましょう。残高を全部返せるお金と考えなくなるだけでも、返しすぎを避けやすくなります。
繰上返済した元金は、預金のように必要なときに引き出せません。後で高金利の別の借入が必要になれば、住宅ローン利息を減らした意味が小さくなる可能性があります。
住宅ローン控除中は減る控除も確認する
繰上返済で年末残高が小さくなれば、控除の計算の基礎も小さくなる場合があります。ただし実際の控除額には借入限度額や納税額などの制約があるため、残高が100万円減ったら必ず一定額の還付が減ると断定できません。
たとえば控除率を説明用に0.7%とし、減った残高100万円が全額控除計算に反映され、十分な納税額があると仮定すると、その年の計算上の差は7,000円です。しかし、これは全居住年・全住宅の共通条件でも、翌年以降まで一定の差が続く試算でもありません。自分の適用条件と実際に使える控除で確認します。
「残り10年」ではなく初回から最終回までの期間を確認する
国税庁の控除対象ローンの説明では、10年以上の償還期間は最初の返済から終了までの期間とされています。単に繰上返済後の残り期間が10年を切るだけで、一律に控除がなくなるという意味ではありません。
一方、国税庁の繰上返済後の償還期間の事例では、繰上返済により対象となる10年以上の要件を満たさなくなった場合、その年以後は控除を受けられないと説明しています。期間短縮を申し込む前に、変更後の最終返済日と控除要件を照合します。
繰上返済と投資は確実性と現金の使いやすさを分ける
年2%一定のローンを返すなら、元金を減らした分の利息を払わずに済む効果を計算できます。一方、投資の利回りは確定せず、手数料や税、損失があり得ます。「投資なら年5%だから返さない方が得」という予測だけでは比較できません。
投資資産は売却できても、必要な時期に値下がりしている可能性があります。繰上返済後の資金は引き出せないため、両方とも預金とは使いやすさが異なります。生活費と近い支出を先に現金で確保し、余裕資金について利息削減・投資・預金を比較します。
借入前の頭金と、返済中の繰上返済では時点が違いますが、借入を減らす効果と現金を残す価値を同時に見る点は共通です。
関連する読みもの:住宅ローンの頭金|1000万円入れると安心?購入後の現金も同じ表に並べたい
期間短縮型が合う場合・軽減型を比較したい場合
- 現金の備えが十分で、現在の月返済を続けられ、定年より前に完済したい場合は期間短縮型を比較する。
- 育休・時短・教育費増加などに備え、毎月の固定支出を下げたい場合は返済額軽減型を比較する。
- 収入減が目前で現金も少ない場合は、繰上返済を急がず資金繰りと金融機関への相談を優先する。
返済額軽減で浮いた分を使い切るか貯めるかによって、その後の家計も変わります。期間短縮であれば完済までは従来の月額が続くことを前提に、支出表を作ります。
月額の改善と、使える預金の減少を同時に確かめた
本文の5年後・300万円の返済額軽減を、月2万円不足している家計へ当てはめる架空例です。他の収入と支出を変えなければ、月約11,089円の軽減後も、20,000円−11,089円=約8,911円不足します。解決できたのは不足の一部です。この条件では不足額が月約11,089円までなら計算上は埋められますが、それを超える分は別に見直す必要があります。期間短縮型では、完済まで従来の月額が続くため、今の月2万円の不足は減りません。
月額を軽くするために300万円を使う点も、同じ判断に残します。本文の預金500万円から繰上返済300万円と予定支出100万円を確保すると残り100万円ですが、手数料などはまだ引いていません。近い支出と自分が残す予備費を確保できないなら、月の不足が小さくなるだけで実行可能とは扱いません。費用、実際に使える控除、変更後の償還期間、金利変動を別に確認し、必要な資金を後で借り直せる前提にはしません。なお約11,089円は円未満を保持した返済額の差を四捨五入した値で、表示月額132,505円と121,417円を引いた11,088円とは丸め方が異なります。
見積もりに添える実行条件
実行日、繰上返済額、実行後の預金、近い予定支出を同じメモに残し、二つの方式の見積もりを依頼してください。手数料・最低返済額・住宅ローン控除と変更後の償還期間の要件を照合し、必要な資金を後から再び借りられるとは見込みません。
関連する読みもの:住宅ローン計算機で自分のケースを試す
出典・公式情報参照元
本文の制度・商品条件と計算の仮定は区別しています。公式ページは更新されるため、契約・申請時には対象者と適用日を改めてご確認ください。